 slajdy
Zapotrzebowanie na oceany spada, ale zatory pochłaniają jego przepustowość
Opublikowany: czwartek, listopada 05, 2026 | 09:00 AM CDT
Zaktualizowano
Nadawcy powinni oceniać wiarygodność rejsów podczas dokonywania rezerwacji
Rynki frachtu morskiego wchodzą w listopad z oznakami słabnącego popytu na głównych szlakach importowych, chociaż możliwości przewozowe, zmiany stawek i niezawodność usług różnią się w zależności od regionu.
Duże wolumeny ładunków i zaległości spowodowane pogodą w trakcie przedłużającego się szczytu sezonu importowego do USA utrzymują sieci żeglugowe w ruchu, podczas gdy zakłócenia w harmonogramach i zatory w portach europejskich w dalszym ciągu wpływają na przepustowość poszczególnych usług.
Według Descartes Datamyne, wrześniowy import kontenerów ze Stanów Zjednoczonych osiągnął poziom 2,55 mln jednostek ekwiwalentnych 20 stóp (TEU). Był to najwyższy wrześniowy wolumen w historii. Było to o 10,3% więcej niż we wrześniu 2025 r., co odzwierciedla siłę i długość tegorocznego sezonu importowego.
Wolumen importu kontenerów do USA (TEU)
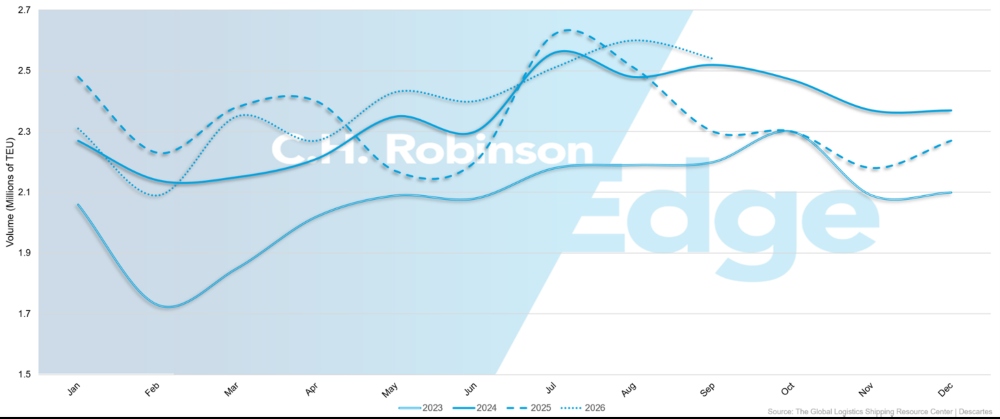
Global Port Tracker, opracowany przez Krajową Federację Handlu Detalicznego, prognozuje, że w listopadzie przeładowanych zostanie około 2 milionów TEU, co oznacza spadek o 1% w ujęciu rok do roku (r/r). Mimo że metodologia różni się od Descartes Datamyne, prognoza wskazuje na sezonowe spowolnienie. To, czy doprowadzi to do obniżenia stawek lub zwiększenia dostępności rezerwacji, zależeć będzie od sposobu rozdysponowania pojemności statków w poszczególnych serwisach.
Kolejnym potencjalnym czynnikiem są potencjalne zakłócenia w pracy w tym miesiącu w portach Los Angeles i Long Beach. W przypadku strajku zapoznaj się z naszymi komunikatami dla klientów.
Nowe statki powiększają światową flotę kontenerową, ale zatory wciąż pochłaniają dostępną pojemność. Jak oszacowano w raporcie Edge z października, 12% światowej pojemności kontenerowej jest pochłaniane przez obciążenia sieci oceanicznej, szczególnie w Azji Wschodniej, Europie Północnej i na subkontynencie indyjskim.
Opóźnienia w zawinięciu do portu, grupowanie statków i przerwy w przeładunku zmniejszają liczbę niezawodnych wypłynięć, na jakie mogą liczyć spedytorzy. Wydłużone cykle rejsów opóźniają również powrót statków i kontenerów na rynki macierzyste.
W miarę jak przewoźnicy dostosowują rozkłady jazdy i rozmieszczenie jednostek do zapotrzebowania i warunków operacyjnych, dodatkowa pojemność floty może nie przełożyć się od razu na poprawę dostępności rezerwacji lub obniżenie stawek.
W listopadzie mniejszy popyt może wpłynąć na liczbę rezerwacji, ale będzie się to różnić w zależności od usługi i bramy wylotu. W przypadku żeglugi transpacyficznej i azjatyckiej zaległości w portach i zakłócone harmonogramy rejsów spowodowane kolejnymi tajfunami zmniejszają się, jednak nadal wpływają na dostępność rezerwacji.
Na trasach Azja–Europa umiarkowany popyt zbiega się z poprawą ruchu statków i powrotem dodatkowych usług na krótsze trasy przez Kanał Sueski zamiast tranzytu wokół Przylądka Dobrej Nadziei w Afryce.
Nadawcy powinni rozróżnić dodatkową przestrzeń na statku i niezawodność wypłynięć, szczególnie w przypadkach, gdy przeładunek lub połączenia śródlądowe nadal są narażone na opóźnienia.
Zagrożenia bezpieczeństwa na Bliskim Wschodzie rosną w miarę dostosowywania się sieci żeglugowych
Warunki bezpieczeństwa na Bliskim Wschodzie uległy pogorszeniu, zwiększając niepewność w żegludze regionalnej, mimo że więcej usług kontenerowych powraca przez Morze Czerwone i Kanał Sueski.
Ataki na statki handlowe w Cieśninie Ormuz i jej okolicach nasiliły się w październiku, zwiększając ryzyko dla statków operujących w Zatoce Perskiej. Dodatkowe strajki w regionalnej infrastrukturze transportowej i energetycznej spotęgowały obawy o ciągłość usług i koszty operacyjne.
Chociaż ruch handlowy przez Cieśninę Ormuz jest kontynuowany, regularne przewozy kontenerowe do kilku miejsc w Zatoce Perskiej pozostają bardzo ograniczone. Przewoźnicy korzystają z alternatywnych bram oraz kombinacji transportu oceanicznego i śródlądowego, aby obsługiwać dotknięte miejsca.
Wśród opcji znajdują się Dżudda i port Króla Abdullaha na wybrzeżu Morza Czerwonego w Arabii Saudyjskiej, a także Khor Fakkan i Fudżajra w Zjednoczonych Emiratach Arabskich, poza Cieśniną Ormuz. Dostępne trasy zależą od przewoźnika, celu i dalszych planów transportu.
Każda z tych alternatyw ma swoje ograniczenia operacyjne. Dżudda i port króla Abdullaha zmagają się z utrudnieniami w terminalach i w głębi lądu, a wzrost liczby przekierowywanych ładunków zwiększa presję w Khor Fakkan i Fudżajra. Dodatkowa obsługa, ograniczona liczba połączeń i wymogi dotyczące transportu krajowego mogą wydłużyć czas dostawy i zwiększyć koszty.
Wybrane usługi na Bliskim Wschodzie podlegają dopłatom za ryzyko wojenne, sytuacje awaryjne i zatory portowe w odpowiedzi na zwiększone problemy bezpieczeństwa, dłuższe trasy, wyższe koszty paliwa i zwiększoną liczbę przeładunków w obrębie kraju. Dalsze zmiany tych opłat są możliwe w listopadzie, gdy przewoźniki będą reagować na warunki operacyjne.
Tymczasem coraz więcej przewozów kontenerowych powraca do Kanału Sueskiego. Pod koniec października serwis Linerlytica donosił, że liczba kontenerowców przekierowanych wokół Przylądka Dobrej Nadziei spadła do około 180, w porównaniu ze średnią wynoszącą 350 w ciągu dwóch poprzednich lat.
Spośród monitorowanych pętli serwisowych, 30 z 52 w kierunku zachodnim i 32 z 57 w kierunku wschodnim wznowiło obsługę trasy sueskiej, a kolejne wznowienia zaplanowano na listopad.
Krótsze podróże mogą usprawnić cyrkulację statków i kontenerów, uwalniając przestrzeń ładunkową bez konieczności dodawania statków do floty. Jednak przejście pozostaje nierówne w sieciach przewoźników. Zmienione rotacje statków mogą również tymczasowo skupić się na przypływach do portów Europy Północnej, ponieważ krótsze rejsy przez Kanał Sueski nakładają się na dłuższe rejsy statków przez Przylądek.
Zagrożenia bezpieczeństwa nadal stanowią przeszkodę w dalszym odzyskiwaniu sieci. Zagrożenia wzdłuż Morza Czerwonego i korytarza Bab el Mandeb mogą spowolnić kolejne przywrócenia do Suesku lub skłonić przewoźników do ponownego rozważenia już przywróconych tras.
Na listopad nadawcy przewożący ładunki do Zatoki Perskiej powinni potwierdzić przyjęcie przewoźnika, port wyładunku, ustalenia dalszego transportu oraz obowiązujące opłaty dodatkowe, zanim zadeklarują harmonogramy dostaw.
Spedytorzy relacji Azja–Europa powinni nadal sprawdzać, czy ich usługa obejmuje Kanał Sueski czy Przylądek Dobrej Nadziei i czy zmienione trasy statków nie wpłyną na niezawodność połączeń lub przylotów.
Stawki transpacyficzne pozostają stabilne w miarę postępu przywracania harmonogramu
Transport morski przez Ocean Spokojny rozpoczyna się w listopadzie przy umiarkowanym popycie na import ze strony USA, chociaż dostępność statków i stawki nadal różnią się w zależności od usługi i miejsca docelowego.
Zatory na portach w Szanghaju i Ningbo zmniejszyły się po Złotym Tygodniu w Chinach, jednak opóźnienia w dostawach ładunków i rotacja statków nadal wpływają na niezawodność rozkładu jazdy. Utrudnienia dotknęły również węzły przeładunkowe w Azji Południowo-Wschodniej, m.in. w Singapurze, gdzie opóźnienia w przybyciu i zmiany w organizacji ruchu w portach mogą mieć wpływ na dalsze połączenia.
Pod koniec października tajfun Champi zakłócił ruch statków i funkcjonowanie portów w okolicach Szanghaju i Ningbo, powodując opóźnienia w usługach, które wciąż odbudowują się po Złotym Tygodniu. Pominięcie okien portowych i zmienione odpłynięcia mogą nadal wpływać na rejsy w listopadzie, gdy przewoźnik będzie usuwał zaległości.
Niższe sezonowe wolumeny importu powinny stopniowo poprawić elastyczność rezerwacji, szczególnie tam, gdzie rozkłady rejsów statków się ustabilizowały. Jednakże relacja pomiędzy popytem i dostępną przepustowością zależeć będzie również od planowanych rejsów, zmian w usługach i rozmieszczenia statków między portami w USA.
Dalsze przenoszenie opłat lub ograniczenie wyboru miejsc odlotu w ramach poszczególnych usług może przyczynić się do stabilniejszych stawek spot, nawet jeśli sytuacja na szerszym rynku ulegnie poprawie. Z drugiej strony, bardziej regularne rozkłady rejsów i mniejsze wykorzystanie statków mogą przynieść ulgę w opłatach w listopadzie.
Usługi na wschodnim wybrzeżu USA mogą nadal wiązać się z premią w porównaniu z opcjami na zachodnim wybrzeżu, gdzie dłuższe rotacje statków i ograniczenia pojemności poszczególnych usług ograniczają liczbę dostępnych wypłynięć.
Warunki eksploatacji Kanału Panamskiego uległy poprawie, co umożliwiło większą elastyczność w wyznaczaniu tras połączeń ze wschodnim wybrzeżem Stanów Zjednoczonych i wybrzeżem Zatoki Meksykańskiej. Od 15 października liczba dziennych slotów tranzytowych kanału została zwiększona do 33, natomiast maksymalne dopuszczalne zanurzenie Neopanamaxu pod koniec września wzrosło do 49 stóp.
Ulepszenia te ułatwiają planowanie, choć rezerwacje biletów komunikacji miejskiej nadal mają duże znaczenie. W miarę zbliżania się pory suchej poziom wody może również wpływać na przyszłe warunki eksploatacji.
Wybierając wypłynięcie w listopadzie, spedytorzy powinni porównać dostępne rejsy, spodziewane ryzyko przeniesienia ładunku oraz ustalenia dotyczące tranzytu kanałami. Wraz ze spadkiem popytu mogą pojawić się bardziej konkurencyjne stawki, jednak rozkłady jazdy i kompleksowa niezawodność transportu powinny pozostać elementami porównania.
Stawki w Azji i Europie stabilizują się wraz ze wzrostem efektywnej przepustowości
Transport morski między Azją a Europą rozpoczyna się w listopadzie przy umiarkowanym popycie, stosunkowo stabilnych stawkach spot i zmieniających się perspektywach podaży w miarę dostępności dodatkowych efektywnych mocy przerobowych.
Powrót krótszych tras przez Kanał Sueski poprawia cyrkulację statków i sprzętu na wybranych trasach. W połączeniu z dostawami nowych statków może to zwiększyć przepustowość w czasie, gdy popyt na ładunki nie rośnie w tak szybkim tempie. Jeśli te warunki się utrzymają, stawki za emisje do Europy Północnej i krajów śródziemnomorskich mogą spaść.
W miarę jak przewoźniki dostosowują rozmieszczenie statków i częstotliwość rejsów, dodatkowa dostępność może zwiększyć konkurencję cenową na wybranych usługach. Ogólne podwyżki stawek i korekty cen paliw mogą nadal mieć wpływ na ceny w listopadzie, jednak ich siła będzie zależeć od poszczególnych usług i panujących warunków rynkowych.
Zatory w portach stanowią czynnik utrudniający poprawę podaży statków. Rotterdam, Antwerpia-Brugia i Hamburg w dalszym ciągu borykają się z problemami operacyjnymi, a nakładające się połączenia z Suezu i Przylądka mogą tymczasowo nadwyrężyć obsługę terminali i połączenia śródlądowe. Warunki te mogą mieć wpływ na niezawodność transportu, nawet jeśli na statku jest dużo miejsca.
Co może zmienić prognozy na listopad
Prognozy dla oceanów w listopadzie zależeć będą od tego, czy zmniejszony popyt i lepsza cyrkulacja statków przełożą się na większą regularność wypłynięć. Na Transpacyficznej Żegludze Konnej mniejsza liczba przewróceń i większa niezawodność rejsów może wskazywać, że zakłócenia spowodowane Złotym Tygodniem i pogodą zaczynają ustępować.
W przypadku Azji i Europy dalsza odbudowa Kanału Sueskiego i bardziej stabilne funkcjonowanie bram przesyłowych mogą zwiększyć dostępną przepustowość i obniżyć stawki.
Powtarzające się incydenty związane z bezpieczeństwem na Bliskim Wschodzie, dalsze utrudnienia w funkcjonowaniu portów lub napływ dużej liczby statków mogą zakłócić tę odbudowę. Nadawcy powinni monitorować poziom świadczonych usług, zamiast zakładać, że rozwój floty lub niższy popyt spowodują natychmiastową poprawę na każdej trasie.
Wskaźniki, na które warto zwrócić uwagę
- Wykorzystanie statków transpacyficznych, przewroty i puste rejsy
- Potencjalny strajk w portach Los Angeles i Long Beach
- Różnice w stawkach spotowych między usługami na wschodnim i zachodnim wybrzeżu USA
- Przywrócenie usług w Suezie i zmiana rotacji statków
- Dostępność rezerwacji i poziom wody w Kanale Panamskim
- Rozwój sytuacji w zakresie bezpieczeństwa na Bliskim Wschodzie i zmiany w obowiązujących dopłatach
- Opóźnienia w cumowaniu i połączenia przeładunkowe na północnoeuropejskich przejściach granicznych
Ważne zmiany w tym miesiącu
Zwiększa się przepustowość połączeń transatlantyckich na zachód, ale możliwości połączeń bezpośrednich pozostają nierówne
Stały popyt na eksport do Europy i rosnąca pojemność statków oznaczają, że warunki dla transatlantyckiego frachtu morskiego na zachód będą stosunkowo zrównoważone na początku listopada.
W porównaniu ze szczytem lata, dostępność przestrzeni uległa poprawie, zwłaszcza na obszarze od Europy Północnej po wschodnie wybrzeże USA. Jednakże połączenia do Zatoki Meksykańskiej i zachodniego wybrzeża USA są bardziej ograniczone, co odzwierciedla różnice w rozmieszczeniu statków i dostępnych wypłynięciach.
Warunki w zachodniej części Morza Śródziemnego pozostają stosunkowo stabilne, chociaż puste rejsy i zmiany rozkładu jazdy mogą ograniczyć elastyczność rezerwacji na wybrane usługi. Z Turcji i wschodniej części Morza Śródziemnego nadal istotne jest rozróżnienie między opcją bezpośrednią a opcją przeładunku.
Przeładunek może zwiększyć wybór tras, ale wprowadza dodatkowe punkty połączeń i potencjalną zmienność czasu dostawy.
Oczekuje się, że stopy procentowe pozostaną generalnie stabilne do listopada. Nadawcy ładunków przewożonych z Turcji lub regionu Morza Śródziemnego powinni porównać harmonogramy usług bezpośrednich z alternatywnymi rozwiązaniami przeładunkowymi, szczególnie w przypadkach, gdy ograniczona liczba wypłynięć lub dodatkowe połączenia mogłyby wpłynąć na zobowiązania dotyczące dostawy.
Przybycie statków na zachodnie wybrzeże Kanady nadal wpływa na śródlądowy ruch kolejowy
Porty w Vancouver i Prince Rupert nadal zmagają się z utrudnieniami w dostawie statków z Azji. Duży import i przypływ statków mogą zwiększyć popyt na wagony kolejowe i połączenia wychodzące, wydłużając czas między rozładunkiem kontenera a wypłynięciem w głąb lądu.
Lokalne niedobory wagonów kolejowych mogą utrzymywać się nawet wtedy, gdy cała kanadyjska sieć kolejowa funkcjonuje normalnie.
Kolejnym zagrożeniem jest zimowa pogoda, gdyż silne mrozy, śnieg i lód mogą skrócić długość pociągów, ograniczyć prędkość jazdy i wydłużyć czas przejazdu na zagrożonych trasach.
W przypadku ładunków przewożonych przez zachodnią Kanadę dostępność kolei i czas transportu należy uwzględnić w harmonogramie dostawy, a nie opierać się wyłącznie na szacunkowej dacie przybycia statku.
Bramy wschodniej Kanady pozostają stosunkowo stabilne. W Montrealu panuje większa pewność zatrudnienia na mocy układu zbiorowego, który będzie obowiązywał do 2028 r., podczas gdy Halifax i Toronto będą funkcjonować na normalnych warunkach.
Eksport wiśni chilijskich ogranicza dostępność sprzętu chłodniczego i statków
Sezon eksportu wiśni w Chile zwiększa w listopadzie popyt na kontenery chłodnicze i przestrzeń na statkach wzdłuż zachodniego wybrzeża Ameryki Południowej. W miarę jak rosną wolumeny sezonowe, rozmieszczenie kontenerów i przydział statków stają się coraz ściślej powiązane z wymaganiami eksportu towarów chłodniczych.
Naprawy statków, zmiany harmonogramu spowodowane pogodą i puste rejsy ograniczają przepustowość niektórych usług. Czynniki te mogą ograniczyć liczbę dostępnych opcji wysyłki zarówno w przypadku ładunków chłodzonych, jak i drobnicowych, chociaż wpływ będzie się różnić w zależności od rodzaju towaru i miejsca docelowego.
Przewoźnik ogłosił zmiany cen w sezonie szczytowym, ogólnym oraz związane z paliwem. Połączony efekt sezonowego popytu i zakłóceń w świadczeniu usług może również wydłużyć czas realizacji rezerwacji i przeniesień, szczególnie w przypadku ładunków kierowanych do Ameryki Północnej.
W listopadzie dostępność kontenerów może okazać się dla eksporterów chłodni równie ważna jak przestrzeń na statku. Spedytorzy ładunków drobnicowych powinni również rozważyć opcje wypłynięcia w miejscach, gdzie wzmożony popyt sezonowy wpływa na wykorzystanie statków i elastyczność rezerwacji.
Eksport produktów rolnych z Oceanii zwiększa presję na dostępność sprzętu
Australia i Nowa Zelandia wchodzą w listopad z dużym popytem na eksport produktów rolnych i chłodniczych, co wiąże się z koniecznością zajęcia miejsca na statkach przewożących mięso, nabiał, owoce i zboża.
Warunki w poszczególnych regionach rolniczych Australii są różne. W zachodniej Wiktorii prognozowane są większe zbiory zbóż niż w 2025 r., natomiast susza powoduje zmniejszenie produkcji w niektórych częściach regionu Riverina. Różnice te mogą powodować koncentrację popytu na transport morski i zapotrzebowanie na kontenery w określonych miejscach, zamiast generować jednolity popyt w całym kraju.
Dostępność dwudziestostopowych kontenerów pozostaje ograniczona na kilku australijskich rynkach eksportowych, szczególnie w Melbourne. Duży popyt na produkty rolne i inne towary powoduje wzrost znaczenia rozmieszczenia kontenerów, czasu zwalniania sprzętu i przydziału statków przy potwierdzaniu rezerwacji eksportowych.
Możliwości importowe z Azji Północnej i Południowo-Wschodniej pozostają na ogół wystarczające, chociaż zatory w niektórych portach chińskich i niedobory kontenerów w niektórych krajach Azji Południowo-Wschodniej mogą mieć wpływ na poszczególne wypłynięcia.
Wybrane usługi na trasie Europa–Oceania, powracające przez Kanał Sueski zamiast przekierowania ich przez Afrykę, mogą zapewnić krótszy czas tranzytu i lepszy obieg kontenerów, choć niezawodność tras i rozkładów jazdy nadal zależą od rodzaju usługi.
Wymagania dotyczące sezonu występowania pluskwy marmurkowej pozostają w mocy w przypadku wyznaczonych ładunków wwożonych do Australii i Nowej Zelandii. Wymagania dotyczące obróbki, certyfikacji i dokumentacji mogą mieć wpływ na gotowość przesyłki i odprawę celną w miejscu docelowym, nawet jeśli przepustowość oceanu jest dostępna.
Eksport Meksyku pozostaje wrażliwy na przeciążenie portów i egzekucje w głębi lądu
Meksykański rynek eksportu oceanicznego pozostaje w miarę zrównoważony pod względem popytu i przepustowości, jednak zatory i transport śródlądowy w dalszym ciągu wpływają na niezawodność usług i całkowite koszty przesyłek.
Port Manzanillo pozostaje głównym punktem zainteresowania, ze względu na ograniczenia dostępu do terminala, wymagania dotyczące umawiania wizyt dla ciężarówek oraz zmiany harmonogramu, zwiększające prawdopodobieństwo przegapienia terminów odpraw i przewrócenia kontenerów. Opóźnienia mogą również wydłużyć cykle sprzętowe i generować dodatkowe koszty magazynowania, postoju lub ponownej dostawy.
Lázaro Cárdenas stanowi alternatywę dla wybranych przesyłek eksportowych na Pacyfik, podczas gdy Altamira i Ensenada kontynuują działalność na stosunkowo stabilnych warunkach. Przydatność alternatywnego punktu przeładunkowego zależeć będzie od pochodzenia śródlądowego, dostępności kolei i transportu ciężarowego, dostępności kontenerów oraz usług oceanicznych.
Choć stawki bazowe za transport morski w przypadku wielu usług pozostają względnie stabilne, wydatki związane z natężeniem ruchu mogą zwiększyć całkowite koszty transportu. Nadawcy rozważający alternatywne drogi transportu powinni porównać transport krajowy, dostęp do terminala, dostępność kontenerów i rozkłady jazdy statków, a także stawki za przewóz drogą morską.
Planowanie wysyłki morskiej w listopadzie
Wraz ze zmniejszaniem się sezonowego popytu i zmianami w globalnych sieciach statków, spedytorzy powinni ocenić, w jaki sposób zmiany w pojemności, trasach i dostępności kontenerów wpływają na poszczególne przesyłki. Poprawa ogólnych warunków rynkowych nie musi się przekładać na spójność usług w obrębie każdego szlaku handlowego.
1. Gdzie zwiększona dostępność statków stwarza możliwości dokonywania rezerwacji na stabilniejsze sposoby?
W przypadku przesyłek transpacyficznych porównaj aktualne rozkłady jazdy statków, rotację portów i aktywność związaną z przeładunkiem z warunkami w październiku. Bardziej regularne wypłynięcia i mniejsze wykorzystanie statków mogą stworzyć okazję do ponownej oceny dostępnych opcji usług w miarę upływu listopada, szczególnie tam, gdzie harmonogramy dostaw pozwalają na elastyczność.
W przypadku przesyłek na wschodnie wybrzeże USA kierowanych przez Kanał Panamski należy potwierdzić rezerwacje tranzytowe i harmonogramy usług przed nadejściem pory suchej.
2. W jaki sposób sytuacja bezpieczeństwa na Bliskim Wschodzie wpływa na dostępne szlaki komunikacyjne?
W przypadku przesyłek do Zatoki Perskiej potwierdzić akceptację przewoźnika, bramę wyładunku, ustalenia przeładunkowe, transport śródlądowy oraz odpowiednie opłaty dodatkowe. W przypadku przesyłek na trasach Azja–Europa i Europa–Oceania sprawdź, czy wybrana usługa obejmuje przejazd przez Kanał Sueski lub wokół Przylądka Dobrej Nadziei, a także porównaj rzeczywisty czas transportu i niezawodność połączenia.
3. Czy wymagania dotyczące sprzętu lub obsługi mogą ograniczać dostępne opcje wysyłki?
W przypadku eksportu towarów chłodniczych z Chile i Oceanii należy potwierdzić dostępność kontenerów oraz miejsca na statku. Australijscy eksporterzy potrzebujący 20-stopowych kontenerów powinni uwzględnić wymogi dotyczące ich umiejscowienia, natomiast przesyłki podlegające przepisom dotyczącym pluskiew mogą wymagać dodatkowego traktowania lub dokumentacji przed wysyłką.
4. Gdzie warunki w bramach lub w głębi lądu mogą mieć wpływ na niezawodność dostaw?
W przypadku towarów importowanych z zachodniego wybrzeża USA należy zwrócić uwagę na zbliżający się termin strajku związków zawodowych negocjujących umowę w portach Los Angeles i Long Beach. W przypadku importu na zachodnie wybrzeże Kanady, w przewidywanych datach dostawy należy uwzględnić czas postoju terminala oraz dostępność wagonów.
W przypadku eksportu do Meksyku przy wyborze portów należy porównać dostęp do terminala, koszty transportu krajowego, dostępność kontenerów i daty graniczne. W przypadku przesyłek transatlantyckich w kierunku zachodnim należy porównać dostępność usług bezpośrednich z alternatywnymi metodami przeładunku, w szczególności w Turcji i w przypadku przesyłek przeznaczonych do Zatoki Meksykańskiej lub na zachodnie wybrzeże USA.
 Praktyczne informacje dotyczące frachtu