 slajdy
Presja na przewozy ciężarowe rośnie w miarę zbliżania się świąt
Opublikowany: czwartek, listopada 05, 2026 | 09:00 AM CDT
Zaktualizowano
Rynek przewozów ciężarowych zacieśnił się nierównomiernie
Kilka regionalnych zakłóceń spowodowało zmniejszenie przepustowości ciężarówek i wzrost stawek za przewóz w Stanach Zjednoczonych, co odbiega od standardowej sezonowości w ciągu ostatniego miesiąca.
Wzrost liczby wysyłek pod koniec kwartału, który miał miejsce w ostatnim tygodniu września, był większy niż w poprzednich latach, co doprowadziło do ograniczenia mocy przerobowych w październiku. Najbardziej napiętymi rynkami okazały się regiony Pacyfiku Północno-Zachodniego i Górnego Środkowego Zachodu, gdzie wskaźnik ładunków do ciężarówek (LTR) osiągnął najwyższy poziom w roku.
Od tego czasu warunki uległy zmianie:
- Ceny w regionie Środkowego Zachodu w zasadzie się ustabilizowały.
- W regionie Pacyfiku Północno-Zachodniego większy popyt na sezonowe zbiory powoduje, że podaż jest ograniczona, a ceny wysokie. Tradycyjnie stawki za połączenia lotnicze z regionu Pacyfiku Północno-Zachodniego rosną w czwartym kwartale, a obecne warunki wskazują, że ten trend może utrzymać się do końca roku.
- Wybrzeże Zatoki również doświadczyło krótkiego zaostrzenia w październiku, gdy przewoźnicy i przewoźnicy przygotowywali się na burze tropikalne. Wpływ był niewielki i krótkotrwały, co pokazuje, jak szybko lokalne wydarzenia mogą wpłynąć na rynek, gdy mamy do czynienia z mniejszą nadwyżką transportu ciężarowego, która mogłaby złagodzić zakłócenia.
Kalifornia i południowy zachód to największe odchylenia
W tym regionie zaobserwowano największe odstępstwo od typowych sezonowych wzorców. Pod koniec trzeciego kwartału możliwości produkcyjne uległy znacznemu ograniczeniu i pozostały ograniczone do października, przy czym stawki rosły szybciej niż zwykle o tej porze roku.
Wpływ na to miało kilka czynników. Zwiększony import kontenerowy do Południowej Kalifornii, w tym import z Chin związany z załadunkami przed Złotym Tygodniem oraz zapasami w handlu detalicznym w okresie świątecznym, zwiększonym transportem i przeprowadzkami w głąb kraju.
Tajfuny, które zamknęły niektóre z największych portów Chin, zakłóciły również harmonogramy żeglugi oceanicznej, przyczyniając się do gromadzenia się statków i nierównomiernego przepływu towarów importowanych do południowej Kalifornii. Zamiast nieprzerwanego, trwającego kilka tygodni, transportu morskiego do portów, nastąpiły krótkotrwałe wzrosty popytu na ładunki ciężarowe, co jeszcze bardziej ograniczyło rynek.
Sytuację pogorszyły również inne czynniki, takie jak powodzie i strajki na granicy z Meksykiem.
Perspektywy krótkoterminowe
Wyższe niż oczekiwano stawki obowiązujące od października nieznacznie zwiększyły oczekiwania co do cen transportu ciężarowego do końca 2026 r. Oczekuje się, że wyższe stopy procentowe na koniec roku podniosą prognozowaną krzywą na rok 2027, chociaż podstawowy kształt prognozy pozostanie niezmieniony.
Zazwyczaj początek listopada to okres względnej ulgi w stawkach przed Świętem Dziękczynienia i wzrostem przewozów ciężarowych pod koniec roku. W tym roku ta ulga może być bardziej ograniczona. Podaż ładunków ciężarowych jest nadal ograniczona, a ostatnie wydarzenia pokazują, że stosunkowo niewielkie lub lokalne zakłócenia mogą mieć większe i dłużej trwające skutki niż na rynku o nadmiarze mocy przerobowych.
Oczekuje się, że w pierwszej połowie listopada warunki w całym kraju pozostaną względnie stabilne, a około Święta Dziękczynienia nastąpi zaostrzenie sytuacji. Oczekuje się, że presja na pojemność i stawki wzrosną w grudniu, ponieważ przesyłki świąteczne, ograniczona dostępność kierowców i ładunki przewożone pod koniec roku będą konkurować o mniejszą liczbę dostępnych ciężarówek.
Kolejnym czynnikiem, który należy monitorować, są potencjalne zakłócenia w pracy w portach Los Angeles i Long Beach. Mimo że zaangażowani pracownicy stanowią stosunkowo niewielką część ogółu pracowników portu, każda akcja protestacyjna mająca na celu ograniczenie dostępu do terminala lub ciężarówek może spowodować dodatkowe utrudnienia w przewozie towarów. Na tym etapie nadal jest to kwestia ryzyka, którą należy monitorować, a nie zakładanego wpływu na rynek.
Ogólnym wnioskiem, jaki można wyciągnąć pod koniec roku, jest to, że sezonowość nadal wpływa na rynek przewozów całopojazdowych, jednak zmniejszona pojemność wzmacnia wpływ wydarzeń regionalnych i wzrostów popytu.
Wpływ paliwa
Jak szczegółowo opisano w części raportu poświęconej olejowi napędowemu, ceny oleju napędowego rosną szybciej niż ceny ropy naftowej, z której jest produkowany. W przypadku transportu towarowego w USA najistotniejszą kwestią są ceny i dynamika dystrybucji.
Chociaż powszechne niedobory diesla nie pojawiły się jeszcze na powierzchni, wysokie ceny i pojedyncze problemy z dostawami dotykają zarówno przewoźników, jak i nadawców. W przypadku przewoźników ciężarówek około 16% wszystkich przejechanych mil to mile niegenerujące przychodów, co oznacza, że wyższe ceny diesla wpływają na stawki pobierane przez przewoźników, aby odzyskać te koszty.
Chłodzone przewoźniki są dodatkowo obciążone, ponieważ ich przyczepy zużywają paliwo, aby utrzymać odpowiednią temperaturę. Transport naczepą otwartą wiąże się również z większym zużyciem paliwa niż w przypadku typowych przesyłek, ponieważ ładunek jest cięższy lub mniej aerodynamiczny, ma większy ciężar własny i większy przebieg poza trasą, a także wiąże się ze spalaniem mniejszej ilości paliwa na autostradzie w przypadku dostaw na tereny wiejskie.
Podwyższone koszty paliwa wpływają na rentowność niektórych przewoźników do tego stopnia, że opuszczają rynek. To stanowi podwójne wyzwanie dla nadawców: nie tylko muszą płacić wyższe opłaty za paliwo, ale także muszą radzić sobie z mniejszą grupą przewoźników.
Na niektórych zachodnich rynkach USA koszty paliwa wzrosły na tyle, że przewoźnicy odchodzą od ustalania dopłat paliwowych na podstawie krajowych tabel paliwowych i zamiast tego stosują regionalne struktury dopłat paliwowych. W rezultacie niższy sezonowy popyt w danym regionie niekoniecznie przekłada się na odpowiednią obniżkę stawek.
Rynek spot w USA
Prognoza dla rynku spot w USA: Ciężarówki przewożące ładunki w suchych furgonetkach
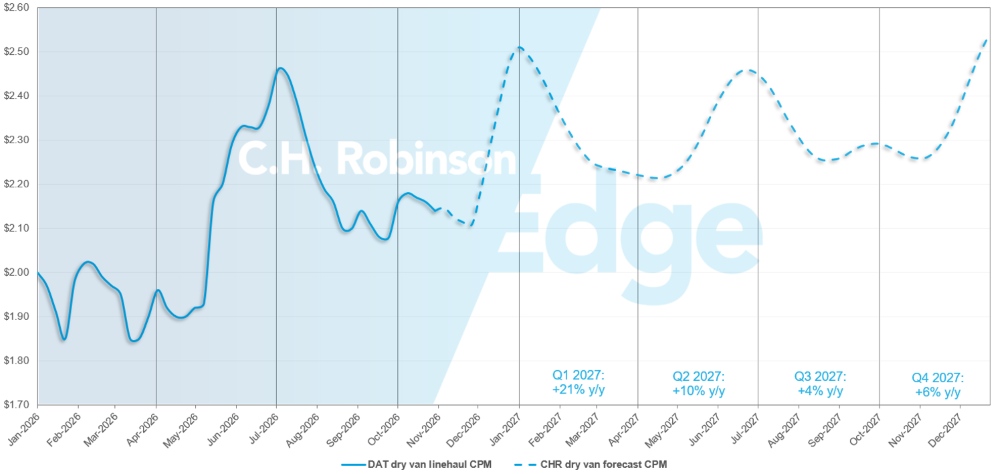
Prognoza kosztów przejechanego samochodu suchego C.H. Robinson na 2026 rok wzrasta z +30% rok do roku (rok/r) do +31%, podczas gdy prognoza na 2027 rok pozostaje na poziomie +10% r/r.
Prognoza rynku spot C.H. Robinson dla suchych furgonetek typu truck load
Prognoza rynku spot w USA: Ładunki chłodnicze w ciężarówkach
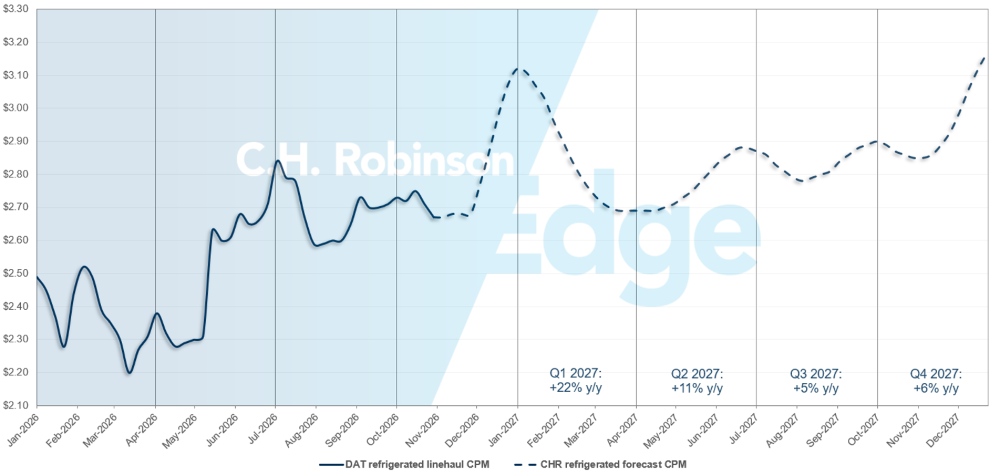
Prognoza kosztów chłodniczy C.H. Robinson na 2026 rok wzrasta z +31% r/r do +32%, podczas gdy prognoza na 2027 pozostaje na poziomie +11% r/r.
Prognoza C.H. Robinson na rynku spotowym chłodniczych ciężarówek
Prognoza dla rynku spot w USA: Transport ciężarowy na platformach
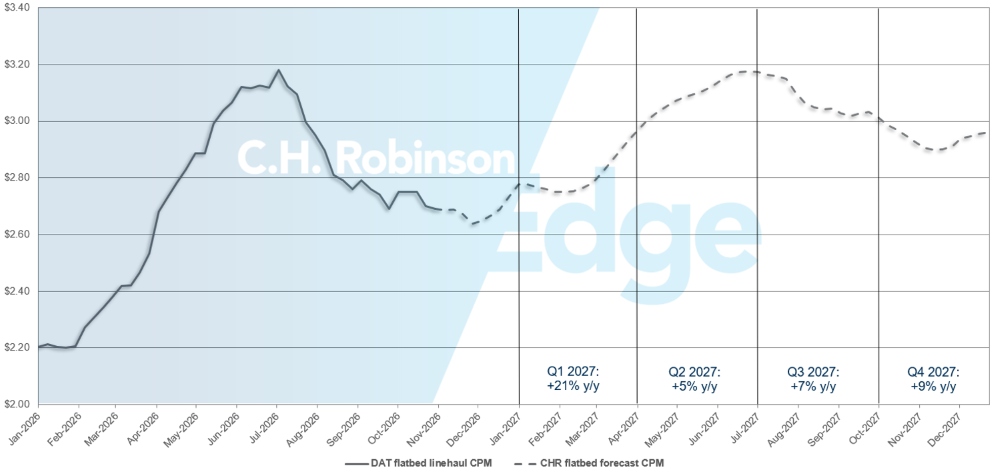
Prognoza kosztów na milę C.H. Robinson dla platformy 2026 pozostaje na poziomie +28% r/r, podczas gdy prognoza na 2027 rok pozostaje na +10% r/r.
Prognoza załadunku ciężarówek na rynku spotowym C.H. Robinson
Środowisko transportu ciężarowego na podstawie umowy
Poniższe wnioski pochodzą z C.H. Robinson Managed Solutions™, które obsługuje szerokie portfolio klientów z różnych branż.
Głębokość przewodnika po trasach to wskaźnik pokazujący, jak daleko spedytor musi sięgnąć w ramach strategii zapasowych w przypadku, gdy zwycięski dostawca usług transportowych odrzuci ofertę. Głębokość przewodnika na poziomie 1.0 byłaby idealna, natomiast 2.0 byłaby wyjątkowo słaba.
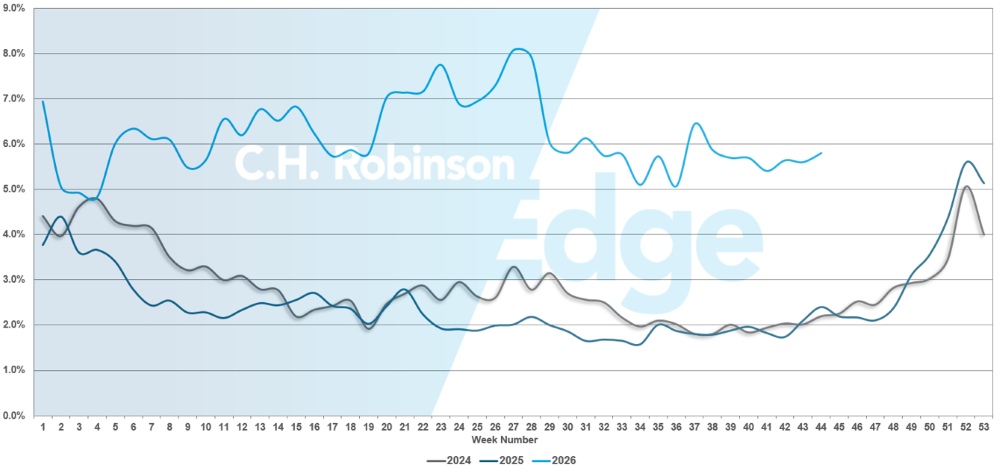
Awaria przewodnika po trasie to sytuacja, gdy przewodnik po trasie został wyczerpany, a żaden przewoźnik nie zaakceptował przetargu, co wysyła przesyłkę na rynek spotowy.
Jak widać na poniższym wykresie, głębokość przewodników turystycznych utrzymywała się na historycznie niskim poziomie przez około dwa lata. Pod koniec listopada 2025 r. pojawiły się pierwsze oznaki zmian na rynku, gdy po raz pierwszy od lat głębokość przewodników turystycznych przekroczyła 1,3, a liczba awarii wzrosła do ~5%. Od tego czasu przewodnicy turystyczni zmagają się ze zmniejszającą się przepustowością.
W październiku głębokość przewodnika po wszystkich przesyłkach w Ameryce Północnej wyniosła 1,36, co jest wynikiem nieznacznie lepszym w porównaniu z poprzednim miesiącem.
Z perspektywy przebiegu trasy, trasy długodystansowe o długości ponad 600 mil miały wskaźnik głębokości przewodnika tras wynoszący 1,49 w październiku, co jest lepszym wynikiem w porównaniu z poprzednim miesiącem, wrześniem 2026 r., kiedy wynosił on 1,54, i gorszym w porównaniu z październikiem 2025 r., kiedy wynosił on 1,24.
W przypadku krótszych dystansów poniżej 400 mil głębokość przewodnika po trasach w październiku 2026 r. wyniosła 1,26, co jest lepszym wynikiem niż poprzedni miesiąc z wartością 1,31, ale gorszym niż październik 2025 r. z wartością 1,13.
Oznacza to, że wydajność przewodnika po trasach ustabilizowała się, a nie nadal spada. Jednak ostatnie święta przyniosły wyraźny wzrost liczby awaryjności, co sugeruje, że to samo może się zdarzyć w przypadku Święta Dziękczynienia i wysyłek pod koniec roku, pomimo ogólnie stabilnych warunków.
Szczegółowy opis trasy w Ameryce Północnej: według długości trasy
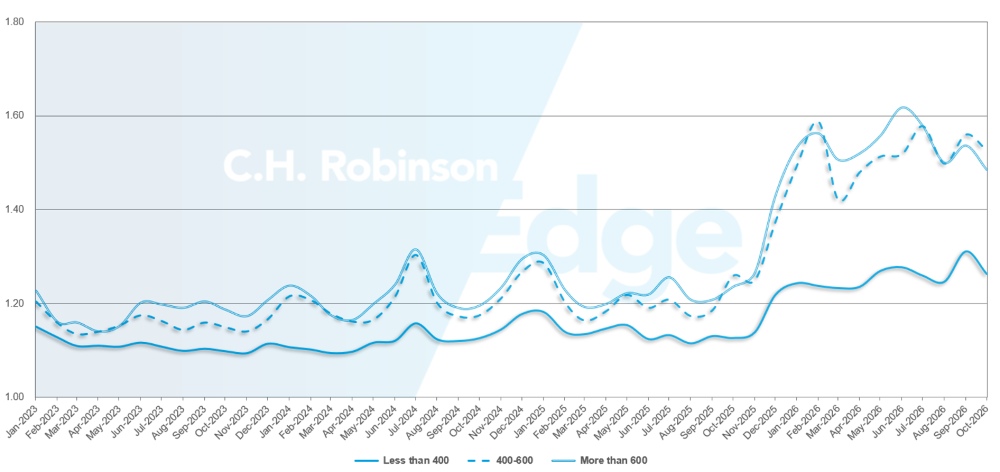
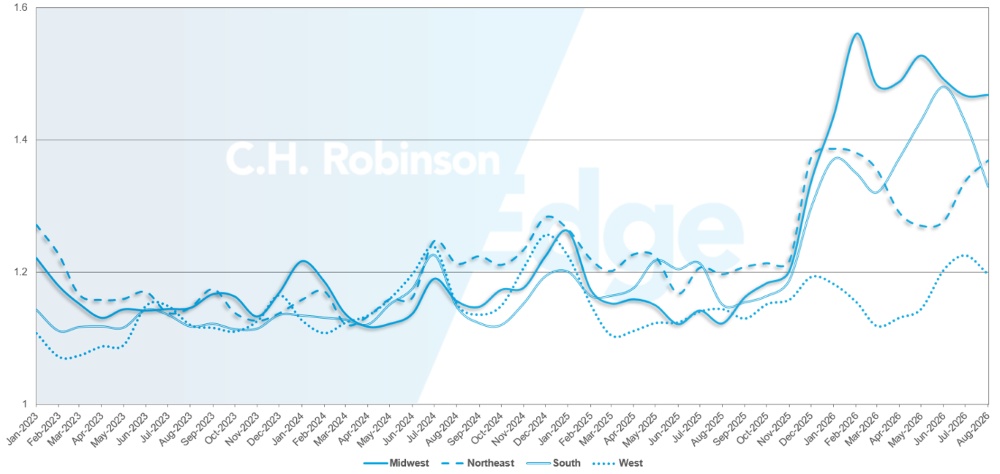
Pod względem geograficznym Zachód odnotował najmniejszą zmianę spośród wszystkich regionów, ale był jedynym regionem, którego wyniki w październiku nie uległy poprawie, pogarszając się o 1% w porównaniu z poprzednim miesiącem. Największą zmianę odnotowano na Środkowym Zachodzie, gdzie nastąpiła poprawa o 7,6%. Głębokość przewodnika po trasach waha się w zależności od regionu i wynosi od 1,22 do 1,52.
Wskaźniki głębokości przewodnika po trasach w USA: według regionu
Awarie amerykańskiego przewodnika turystycznego
Ładunki ciężarowe chłodzone
Wschodnie Wybrzeże Stanów Zjednoczonych
Warunki transportu towarów chłodniczych na wschodnim wybrzeżu są nadal podzielone pomiędzy północnym wschodem i południowym wschodem.
Na południowym wschodzie kraju rynek od kilku miesięcy pozostaje stosunkowo stabilny, a podaż i popyt osiągają stan większej równowagi. Oczekuje się, że taka tendencja utrzyma się do listopada, pomijając krótkotrwałe ograniczenie mocy produkcyjnych w okolicach Święta Dziękczynienia i zapotrzebowania na żywność związanego ze świętami.
Północny wschód podąża inną ścieżką. Ostatnio nastąpiła poprawa zdolności przewozowych, jednak stawki spot pozostały wysokie i nadal rosną, pomimo dodatkowej dostępności ciężarówek. Ta rozbieżność sugeruje, że koszty operacyjne przewoźników, zwłaszcza paliwa, wpływają na ceny, nawet gdy równowaga podaży i popytu się poprawia.
Patrząc w przyszłość, stopy procentowe mają zacząć się stabilizować w listopadzie, choć zimowa pogoda może ponownie podnieść stopy w miarę upływu miesiąca, gdy przewoźniki staną się bardziej selektywni w działaniu na rynkach dotkniętych problemami.
Centralne Stany Zjednoczone
W październiku nastąpił niewielki wzrost mocy chłodniczych w centralnej części Stanów Zjednoczonych, natomiast stawki pozostały na względnie stabilnym poziomie. Wolniejsza reakcja cen odzwierciedla presję wywieraną przez szerszy rynek, w tym wyższe koszty paliwa i eksploatacji, które w dalszym ciągu ograniczają szybkość, z jaką poprawa przepustowości może przełożyć się na obniżkę stawek przewoźników.
Oczekuje się, że warunki pogodowe będą korzystniejsze w regionie południowo-centralnym niż na północy. Rynki północne i górne Środkowe Zachodzie stają się zazwyczaj bardziej wrażliwe wraz ze spadkiem temperatur, gdy późnosezonowe przewozy towarów rolnych i przewoźniki zaczynają dostosowywać swoje sieci do zimowych operacji.
W listopadzie podaż i popyt powinny się w miarę wyrównać, jednak na rynkach północnych może częściej dochodzić do zacieśniania się rynków, ponieważ pogoda będzie odgrywać coraz większą rolę.
Zachodnie Wybrzeże Stanów Zjednoczonych
Na Zachodzie nadal widoczne są znaczące różnice między Południowym Zachodem a Pacyfikiem Północno-Zachodnim. Możliwości przewozowe przewoźnika Southwest uległy umiarkowanemu ograniczeniu w październiku, jednak warunki dla przewozu ładunków chłodniczych były znacznie mniej ograniczone niż w przypadku przewozu ładunków w suchych furgonach.
Stawki pozostały stosunkowo stabilne, a nie podążają za gwałtownymi wzrostami obserwowanymi na rynku suchych vanow, co sugeruje, że chłodnicze przewoźniki są lepiej przygotowane do pochłaniania ostatniej aktywności frachtowej.
Północno-zachodnia część Pacyfiku pozostaje głównym punktem nacisku na Zachodzie. Sezonowe zbiory sprawiły, że możliwości wysyłkowe były ograniczone przez cały październik, a w kolejnych tygodniach stawki osiągały nowe maksima.
Oczekuje się, że taka sytuacja utrzyma się do listopada, gdyż regionalne produkty rolne trafiają na rynek, a popyt na żywność świąteczną rośnie w miarę zbliżania się Święta Dziękczynienia. Można się spodziewać, że przepustowość pozostanie ograniczona, dopóki nie zmniejszą się wolumeny ładunków związanych ze zbiorami.
Transport na platformie
Wraz ze zbliżaniem się zimy rynek naczep z platformami zaczyna się typowo zmniejszać podaż, jednak popyt pozostaje wysoki w porównaniu z ostatnimi latami. Oczekuje się, że do listopada ceny wynajmu naczep będą podążać za trendami sezonowymi, wzrastając w okolicach Święta Dziękczynienia i aż do końca roku.
Tradycyjna działalność budowlana zaczyna wygasać, a jednocześnie finalizowanie projektów zwiększa zapotrzebowanie na maszyny i materiały, które trzeba będzie przestawić lub przygotować do projektów na rok 2027.
Jednocześnie produkcja i transport projektowy powiązany z dużymi centrami danych i infrastrukturą energetyczną nadal zapewniają stałe źródło popytu na pojazdy ciężarowe typu flatflat, które charakteryzuje się mniejszą sezonowością niż tradycyjne budownictwo.
Jak omówiono w rozdziale tego raportu poświęconym energii, zasilanie centrów danych wymaga dodatkowego sprzętu do wytwarzania i przesyłu energii elektrycznej, transformatorów i innej infrastruktury, która często jest transportowana na platformach.
Nawet jeśli harmonogram budowy ulegnie opóźnieniu, sprzęt na potrzeby tych projektów jest nadal produkowany i transportowany do miejsc składowania, zapewniając podstawowe wsparcie dla wolumenów realizowanych na platformach do roku 2027.
Warunki zimowe zaczynają również zmieniać dostępność przewoźników na niektórych północnych rynkach. Wymagania dotyczące osłony plandekowej metali i innych materiałów wrażliwych na warunki atmosferyczne zwykle wzrastają od listopada, ponieważ wzrasta ryzyko narażenia na śnieg, wilgoć i sól drogową.
Jednocześnie przewoźniki stają się bardziej wybiórcze w eksploatacji w Kanadzie, północnych stanach USA i regionach górskich, ponieważ śnieg, wymagania łańcuchowe i trudne warunki obciążenia zwiększają złożoność eksploatacji.
Może to zmniejszyć użyteczną ładowność platformy, nawet gdy prace budowlane ustają. Transport towarów długodystansowych do północno-zachodniego Pacyfiku, górnego Środkowego Zachodu, gór zachodnich Stanów Zjednoczonych i Kanady jest zazwyczaj jednym z pierwszych transportów, które doświadczają tej sezonowej zmiany.
Głos przewoźnika
Co przewoźnicy oparci na aktywach mówią o obecnym środowisku transportowym? Obserwacje te pochodzą z przekroju przewoźników kontraktowych w sieci C.H. Robinson — największej w Ameryce Północnej.
Rynek
- Koszty operacyjne nadal przewyższają poprawę stawek, a wyższe wydatki na paliwo, ubezpieczenia, robociznę, konserwację i sprzęt ograniczają rentowność przewoźników.
- Przewoźniki coraz bardziej wybładują w kwestii frachtu, stawiając na powtarzalne zlecenia i dobre dopasowanie do swojej sieci zamiast gonienia za wolumentem transakcji.
- Pewność Przewoźnika w ich siłę cenową rośnie, gdy moce mocowe się zacieśniają i odnawiane są kontrakty.
Kierowcy
- Rekrutacja i utrzymanie pracowników pozostają głównymi wyzwaniami dla flot dalekobieżnych. Jako zachęty stosują wyższe wynagrodzenia, premie za polecenia, szkoły nauki jazdy i więcej czasu w domu.
- Dostępność kierowców znacznie różni się w zależności od modelu biznesowego – lokalne i floty transportowe odnotowują znacznie lepsze warunki rekrutacyjne niż przewoźniki na dalekie trasy.
- Przewoźnicy skupiają się na jakości kierowców. Coraz częściej preferowane są surowsze standardy zatrudniania i zatrzymywania pracowników niż agresywny wzrost zatrudnienia.
Sprzęt
- Możliwości rozbudowy floty pozostają ograniczone. Większość przewoźników priorytetowo traktuje wyższe wykorzystanie istniejącego sprzętu i wymianę starzejących się pojazdów, zamiast zwiększać netto przepustowość.
- Cykle wymiany pojazdów wydłużają się, ponieważ wyższe ceny ciężarówek, ubezpieczeń, finansowania, konserwacji i części zwiększają koszt posiadania większej floty.
- Inwestycje w sprzęt nadal mają określony cel, przy czym koncentrują się one na transporcie drogowym, specjalistycznym transporcie towarowym i innych możliwościach, gdzie popyt i marże uzasadniają wzrost.
 Praktyczne informacje dotyczące frachtu