 Baixar slides
A pressão sobre os preços dos fretes rodoviários aumenta com a chegada dos feriados.
Publicado: quinta-feira, novembro 05, 2026 | 09:00 CDT
Atualizado
O mercado de transporte rodoviário de cargas fracionadas apresentou um aperto desigual.
Diversas interrupções regionais criaram áreas com capacidade reduzida para transporte rodoviário de cargas e tarifas mais altas nos Estados Unidos, desviando-se da sazonalidade padrão do último mês.
O aumento das remessas no final do trimestre, na última semana de setembro, foi mais forte do que nos últimos anos, apertando a capacidade em outubro. O Noroeste do Pacífico e o Centro-Oeste Superior estiveram entre os mercados mais apertados, com as taxas de carga por caminhão (LTRs) atingindo seus níveis mais altos do ano.
As condições divergiram desde então:
- Os preços no Centro-Oeste Superior se estabilizaram em grande parte.
- Na região noroeste do Pacífico, o aumento da demanda por colheitas sazonais está mantendo a capacidade limitada e os preços elevados. Historicamente, as tarifas de voos de saída do Pacífico Noroeste aumentam no quarto trimestre, e as condições atuais sugerem que essa tendência pode persistir até o final do ano.
- A Costa do Golfo também experimentou um breve aperto no tráfego em outubro, enquanto os expedidores e transportadores se preparavam para tempestades tropicais. O impacto foi modesto e de curta duração, reforçando a rapidez com que eventos localizados podem afetar um mercado quando há menos oferta excedente de caminhões para absorver uma interrupção.
A Califórnia e o Sudoeste emergem como a maior exceção.
Esta região apresentou o desvio mais notável dos padrões sazonais típicos. A capacidade diminuiu drasticamente no final do terceiro trimestre e permaneceu limitada durante todo o mês de outubro, com as tarifas aumentando mais rapidamente do que o normal para esta época do ano.
Diversos fatores contribuíram para isso. Aumento das importações conteinerizadas no sul da Califórnia, incluindo importações da China associadas a carregamentos anteriores à Semana Dourada e estoques de varejo para o período de festas, além de aumento do transporte rodoviário e das movimentações dentro do país.
Os tufões que fecharam alguns dos maiores portos da China também interromperam os horários de transporte marítimo, contribuindo para o agrupamento de navios e fluxos de importação desiguais no sul da Califórnia. Em vez de a carga marítima chegar aos portos de forma constante ao longo de várias semanas, as chegadas concentradas criaram picos curtos de demanda por cargas rodoviárias, o que aperta ainda mais o mercado.
Outros fatores, como inundações e greves na fronteira com o México, agravaram a situação.
Perspectivas de curto prazo
Tarifas mais altas do que o esperado no início de outubro aumentaram ligeiramente as expectativas para os preços do transporte rodoviário de carga completa até o final de 2026. Espera-se que taxas de juros mais altas no final do ano elevem a curva de previsão para 2027, embora o formato subjacente da previsão permaneça inalterado.
Normalmente, o início de novembro proporciona um período de relativa redução de preços antes do Dia de Ação de Graças e do aumento do transporte rodoviário no final do ano. Este ano, esse alívio poderá ser mais limitado. O fornecimento de cargas completas por caminhão permanece restrito, e as condições recentes continuam a demonstrar que interrupções relativamente pequenas ou localizadas podem produzir efeitos maiores e mais duradouros do que em um mercado com excesso de capacidade.
Em todo o país, espera-se que as condições permaneçam relativamente estáveis durante a primeira quinzena de novembro, antes de se tornarem mais rigorosas por volta do Dia de Ação de Graças. A pressão sobre a capacidade e as tarifas deverá aumentar em dezembro, à medida que as entregas de fim de ano, a menor disponibilidade de motoristas e o frete de final de ano competirem por um número menor de caminhões disponíveis.
A possibilidade de paralisações trabalhistas nos portos de Los Angeles e Long Beach é outro fator a ser monitorado. Embora os trabalhadores envolvidos representem uma parcela relativamente pequena da força de trabalho portuária total, qualquer atividade de piquete que afete o acesso mais amplo ao terminal ou aos caminhões pode causar interrupções adicionais no transporte de cargas. Nesta fase, este continua a ser um risco a ser monitorizado, e não um impacto de mercado presumido.
A principal conclusão para o final do ano é que a sazonalidade ainda influencia o mercado de transporte rodoviário de cargas, mas a capacidade reduzida está amplificando o impacto de eventos regionais e picos de demanda.
Impacto do combustível
Conforme detalhado na seção sobre Combustível Diesel deste relatório, os preços do diesel têm subido mais rapidamente do que o preço do petróleo bruto a partir do qual é produzido. Para o transporte de cargas nos EUA, a preocupação imediata é a dinâmica de preços e distribuição.
Embora não tenha havido escassez generalizada de diesel, os preços elevados e problemas isolados de abastecimento estão afetando tanto as transportadoras quanto os embarcadores. Para transportadoras de carga completa, aproximadamente 16% de todas as milhas percorridas não geram receita, o que significa que preços mais altos do diesel afetam as tarifas cobradas pelas transportadoras para recuperar essas despesas.
Os transportadores refrigerados sofrem um estresse adicional porque seus reboques consomem combustível para manter as temperaturas adequadas. O transporte em caminhões plataforma também tende a consumir mais combustível do que uma carga típica, devido ao peso maior ou à menor aerodinâmica da carga, ao maior deslocamento vazio e à quilometragem fora da rota, bem como à perda de eficiência de combustível em rodovias para entregas em locais de trabalho mais rurais.
O aumento dos custos de combustível afeta a rentabilidade de algumas transportadoras a ponto de as levar a abandonar o mercado. Isso cria um duplo desafio para os expedidores: eles não só têm que pagar sobretaxas de combustível mais altas, como também precisam lidar com uma frota menor de transportadoras.
Em alguns mercados do oeste dos EUA, os custos de combustível aumentaram tanto que os expedidores estão deixando de usar tabelas nacionais de combustível para determinar as sobretaxas e passando a usar estruturas regionais de sobretaxas. Consequentemente, uma menor demanda sazonal em uma região não se traduz necessariamente em uma redução equivalente nas tarifas.
Mercado à vista dos EUA
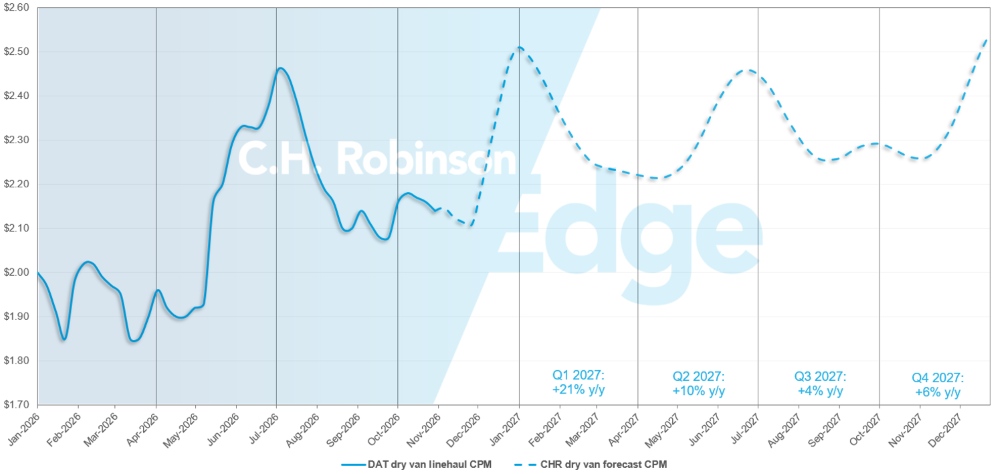
Previsão do mercado spot dos EUA: Carga completa em caminhão baú
A previsão da C.H. Robinson para o custo por milha de caminhões baú secos em 2026 é de um aumento de +30% em relação ao ano anterior (a/a) para +31%, enquanto a previsão para 2027 permanece em +10% a/a.
Previsão de mercado spot de carga seca para caminhões baú da C.H. Robinson
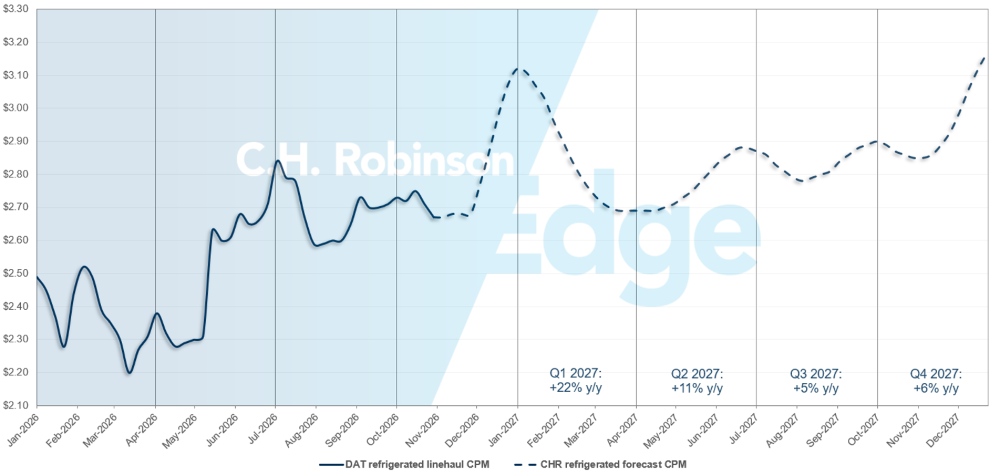
Previsão para o mercado spot dos EUA: Carga refrigerada de caminhão
A previsão da C.H. Robinson para o custo por milha de vans refrigeradas em 2026 é de um aumento de +31% a/a para +32%, enquanto a previsão para 2027 permanece em +11% a/a.
Previsão de frete rodoviário refrigerado da C.H. Robinson para o mercado spot
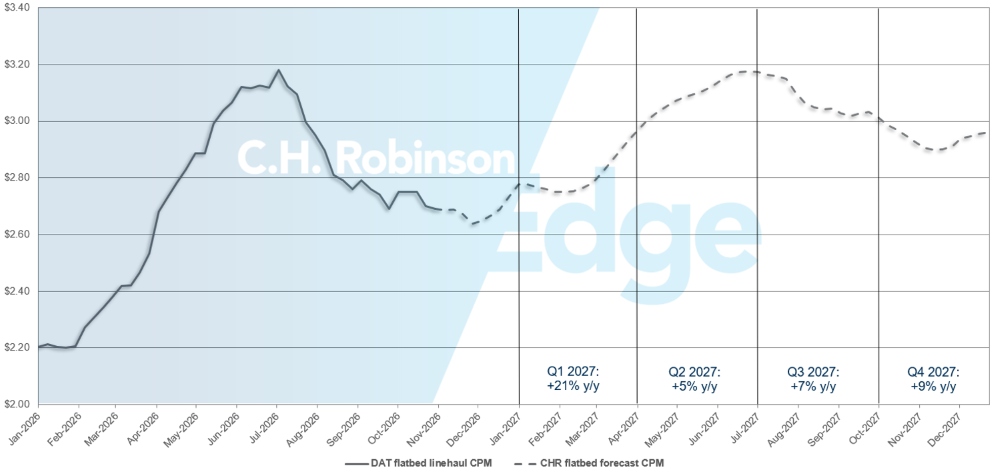
Previsão para o mercado spot dos EUA: Carga completa em caminhão plataforma
A previsão da C.H. Robinson para o custo por milha de caminhões plataforma em 2026 permanece em +28% a/a, enquanto a previsão para 2027 permanece em +10% a/a.
Previsão de frete de caminhão plataforma da C.H. Robinson no mercado spot
Ambiente de transporte rodoviário de carga completa por contrato
As informações a seguir são provenientes da C.H. Robinson Managed Solutions™, que atende a uma ampla carteira de clientes em diversos setores.
A profundidade do guia de rotas é um indicador de quão longe um expedidor precisa ir em suas estratégias de contingência quando um transportador ganha uma licitação ou a rejeita. Uma profundidade de guia de rota de 1,0 representaria um desempenho perfeito, enquanto 2,0 seria extremamente ruim.
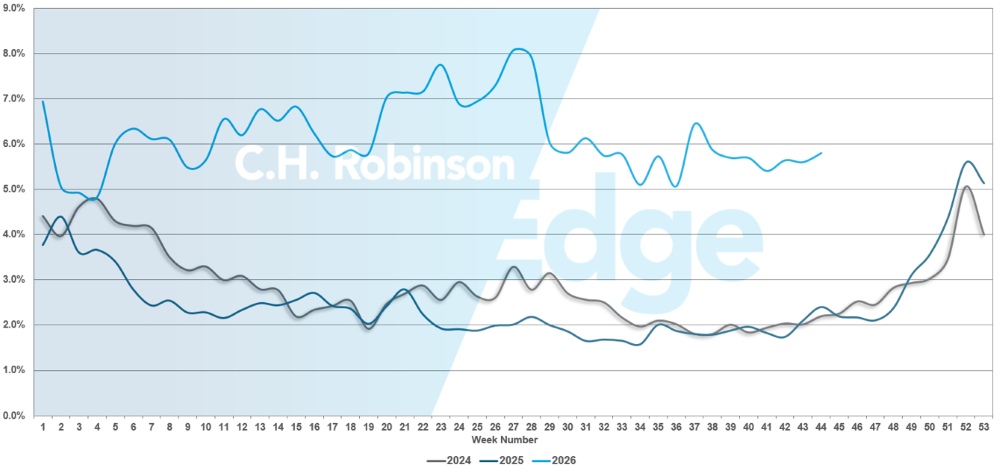
A falha no guia de rotas ocorre quando o guia de rotas se esgota sem que nenhuma transportadora aceite a oferta, enviando a remessa para o mercado spot.
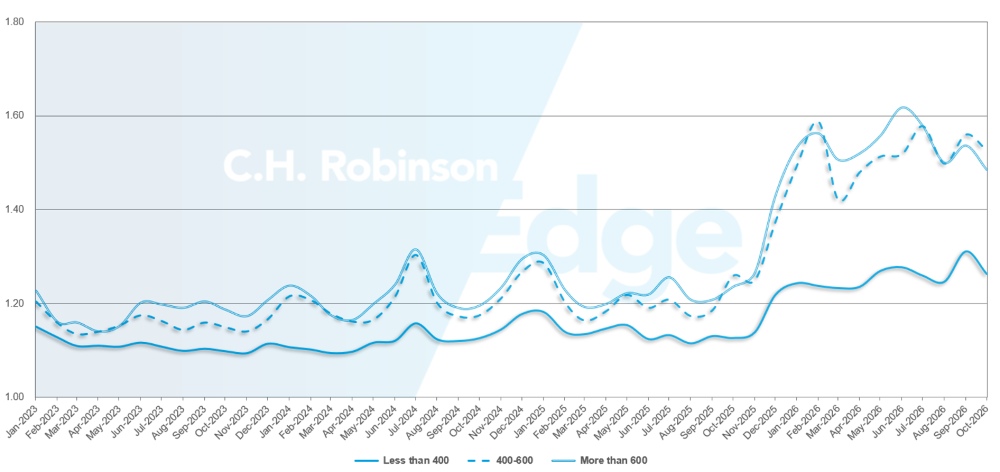
Conforme demonstrado no gráfico a seguir, a profundidade das vias de acesso permaneceu estável em um nível historicamente baixo por aproximadamente dois anos. A partir do final de novembro de 2025, os primeiros sinais de um mercado em transformação surgiram quando a profundidade do guia de rotas ultrapassou 1,3 pela primeira vez em anos e as falhas aumentaram para cerca de 5%. Desde então, os guias de rotas têm enfrentado um cenário de capacidade decrescente.
Em outubro, a profundidade do guia de rotas em todos os embarques na América do Norte foi de 1,36, um pouco melhor em comparação com o mês anterior.
Em termos de quilometragem, viagens de longa distância com mais de 600 milhas apresentaram uma profundidade de guia de rotas de 1,49 em outubro, o que é melhor em comparação com o mês anterior, setembro de 2026, que registrou 1,54, e pior em comparação com outubro de 2025, que foi de 1,24.
Para trajetos mais curtos, com menos de 400 milhas, a profundidade do guia de rotas para outubro de 2026 foi de 1,26, o que é melhor do que no mês anterior, quando foi de 1,31, mas pior do que em outubro de 2025, quando foi de 1,13.
Isso indica que o desempenho do guia de rotas se estabilizou, em vez de continuar a se deteriorar. No entanto, os feriados recentes produziram picos claros nas taxas de falhas, sugerindo que o mesmo poderia acontecer no Dia de Ação de Graças e nas remessas de fim de ano, apesar das condições geralmente estáveis.
Profundidade do guia de rotas da América do Norte: Por extensão do percurso
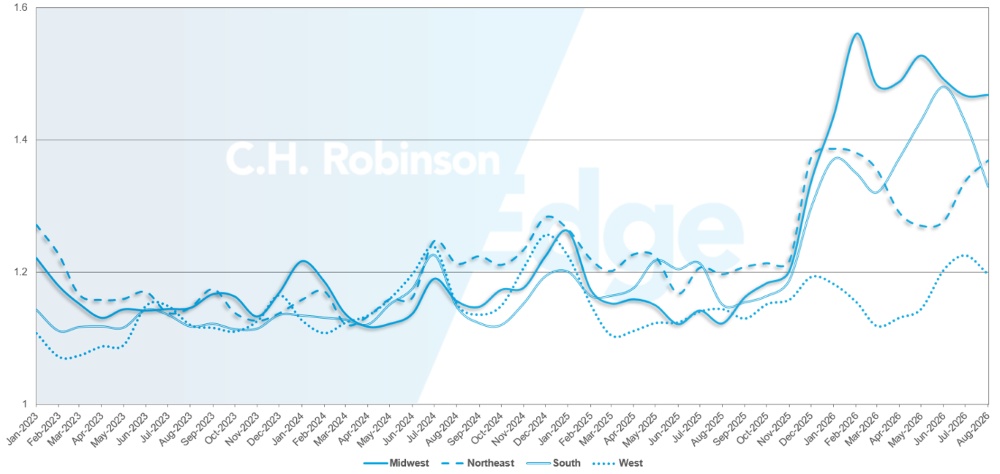
Geograficamente, o Oeste apresentou a menor variação entre todas as regiões, mas foi a única que não melhorou seu desempenho em outubro, registrando uma piora de 1% em relação ao mês anterior. A região Centro-Oeste apresentou a maior mudança, com uma melhora de 7,6%. A profundidade do guia de rotas varia bastante dependendo da região, entre 1,22 e 1,52.
Métricas de profundidade do guia de rotas dos EUA: Por região
falhas no guia de rotas dos EUA
Carga de caminhão refrigerado
Costa Leste dos Estados Unidos
As condições para o transporte de cargas refrigeradas na Costa Leste permanecem divididas entre o Nordeste e o Sudeste.
No Sudeste, o mercado tem se mantido relativamente estável nos últimos meses, com a capacidade e a demanda atingindo um estado mais equilibrado. Espera-se que esse padrão continue ao longo de novembro, exceto por breves períodos de redução da capacidade produtiva em torno do Dia de Ação de Graças e de outros feriados que demandam alimentos.
O Nordeste está seguindo um caminho diferente. A capacidade melhorou recentemente, mas as taxas spot permaneceram elevadas e continuaram a subir, apesar da maior disponibilidade de caminhões. Essa discrepância sugere que os custos operacionais das transportadoras, particularmente o combustível, estão influenciando os preços, mesmo com a melhora do equilíbrio entre oferta e demanda.
Olhando para o futuro, espera-se que as taxas comecem a se estabilizar em novembro, embora o clima de inverno possa fazer com que elas subam novamente ao longo do mês e as transportadoras se tornem mais seletivas em relação à operação nos mercados afetados.
Centro dos Estados Unidos
A capacidade de refrigeração na região central dos Estados Unidos apresentou uma leve melhora durante o mês de outubro, enquanto as tarifas permaneceram relativamente estáveis. A resposta mais lenta nos preços reflete pressões de mercado mais amplas, incluindo custos elevados de combustível e operacionais, que continuam a limitar a rapidez com que uma melhoria na capacidade pode se traduzir em alívio nas tarifas para os embarcadores.
Prevê-se que as condições se mantenham mais favoráveis na região Centro-Sul do que mais ao norte. Os mercados do norte e do centro-oeste superior normalmente se tornam mais sensíveis à medida que as temperaturas caem, com a movimentação de cargas agrícolas de final de temporada, e as transportadoras começam a ajustar suas redes para as operações de inverno.
Em novembro, a oferta e a demanda devem estar relativamente equilibradas no geral, mas os mercados do norte podem apresentar períodos de aperto mais frequentes, à medida que o clima se torna um fator mais importante.
Costa Oeste dos Estados Unidos
O Oeste continua a apresentar diferenças significativas entre o Sudoeste e o Noroeste do Pacífico. A capacidade da Southwest ficou moderadamente mais restrita durante outubro, mas as condições para cargas refrigeradas foram consideravelmente menos limitantes do que para cargas secas.
As tarifas permaneceram relativamente estáveis, em vez de acompanharem os aumentos mais acentuados observados nos mercados de carga seca, o que sugere que as transportadoras refrigeradas estiveram em melhor posição para absorver a recente atividade de frete.
O noroeste do Pacífico continua sendo o principal ponto de pressão no Ocidente. As colheitas sazonais mantiveram a capacidade de exportação restrita durante todo o mês de outubro, com as tarifas atingindo novos recordes em semanas consecutivas.
Espera-se que essa tendência continue ao longo de novembro, à medida que os produtos agrícolas regionais chegam ao mercado e a demanda por alimentos para as festas de fim de ano aumenta em direção ao Dia de Ação de Graças. A previsão é de que a capacidade permaneça restrita até que os volumes de frete relacionados à colheita diminuam.
carga de caminhão plataforma
O mercado de transporte de carga em caminhões plataforma está começando sua transição típica para uma capacidade mais flexível com a aproximação do inverno, mas a demanda permanece elevada em comparação com os últimos anos. Ao longo de novembro, espera-se que os preços do transporte em caminhões plataforma sigam as tendências sazonais, aumentando por volta do Dia de Ação de Graças e perdurando até o final do ano.
A atividade tradicional de construção está começando a diminuir, enquanto a conclusão de projetos cria demanda para que máquinas e materiais sejam reposicionados ou armazenados para projetos de 2027.
Ao mesmo tempo, o transporte de mercadorias para fins industriais e de projetos relacionados a grandes centros de dados e infraestrutura de energia continua a fornecer uma fonte constante de demanda por caminhões plataforma, menos sazonal do que a construção tradicional.
Conforme discutido na seção Energia deste relatório, a energia para centros de dados requer equipamentos adicionais para geração e transmissão de eletricidade, transformadores e outras infraestruturas que geralmente são transportadas em caminhões plataforma.
Mesmo quando o cronograma de construção é atrasado, os equipamentos para esses projetos continuam sendo produzidos e transportados para locais de armazenamento temporário, fornecendo suporte fundamental para os volumes de transporte de carga em caminhões plataforma até 2027.
As condições climáticas de inverno também começam a alterar a disponibilidade de transporte rodoviário em alguns mercados do norte. A necessidade de cobertura com lona para metais e outros materiais sensíveis às intempéries normalmente aumenta a partir de novembro, à medida que a exposição à neve, umidade e sal nas estradas se torna uma preocupação maior.
Ao mesmo tempo, as transportadoras estão se tornando mais seletivas em relação à operação no Canadá, nos estados do norte dos EUA e em regiões montanhosas, visto que a neve, a necessidade de correntes e as difíceis condições de carregamento aumentam a complexidade operacional.
Isso pode reduzir a capacidade útil de caminhões plataforma, mesmo com a moderação da atividade de construção. O transporte de cargas de longa distância para o Noroeste do Pacífico, o Meio-Oeste superior, o Oeste Montanhoso e o Canadá geralmente está entre os primeiros a sofrer essa mudança sazonal.
Voz da tera
O que as transportadoras com frota própria estão dizendo sobre o atual cenário de frete? Essas observações provêm de uma amostra representativa das transportadoras contratadas da rede C.H. Robinson — a maior da América do Norte.
Mercado
- Os custos operacionais continuam a superar a melhoria das tarifas, com o aumento das despesas com combustível, seguros, mão de obra, manutenção e equipamentos limitando a rentabilidade das transportadoras.
- As transportadoras estão cada vez mais seletivas em relação ao frete, priorizando negócios recorrentes e uma forte adequação à sua rede de distribuição em vez de buscar volume transacional.
- A confiança das transportadoras em seu poder de precificação está crescendo à medida que a capacidade se torna mais restrita e os contratos são renovados.
Motoristas
- Recrutar e reter funcionários continuam sendo grandes desafios para as frotas de longa distância. Eles estão usando salários mais altos, bônus por indicação, escolas de direção e mais tempo em casa como incentivos.
- A disponibilidade de motoristas varia significativamente de acordo com o modelo de negócio, sendo que as frotas locais e de transporte de curta distância relatam condições de recrutamento consideravelmente melhores do que as transportadoras de longa distância.
- transportadora estão focadas na qualidade do motorista. Critérios de contratação mais rigorosos e maior retenção de funcionários são cada vez mais valorizados em detrimento do crescimento agressivo do quadro de pessoal.
Equipamentos
- A expansão da frota permanece limitada. A maioria das transportadoras está priorizando uma maior utilização dos equipamentos existentes e a substituição de veículos antigos, em vez de aumentar a capacidade líquida.
- Os ciclos de substituição estão se prolongando, uma vez que os preços mais altos de caminhões, seguros, financiamento, manutenção e peças aumentam o custo de se ter uma frota maior.
- O investimento em equipamentos continua sendo direcionado, com adições concentradas em transporte de curta distância, frete especializado e outras oportunidades onde a demanda e as margens justificam o crescimento.
 Insights acionáveis sobre frete