 Télécharger les diapositives
La demande océanique se modère, tandis que la congestion consume la capacité
Publié: jeudi, novembre 05, 2026 | 09:00 CDT
Mis à jour
Les expéditeurs doivent évaluer la fiabilité des départs lors de la réservation
Les marchés du fret maritime abordent novembre avec des signes de modération de la demande sur les principales voies d’importation, bien que la capacité, les variations tarifaires et la fiabilité du service varient selon les régions.
Les volumes importants de cargaison et les arriérés liés aux conditions météorologiques pendant la saison de pointe prolongée des importations américaines ont maintenu les réseaux maritimes actifs, tandis que les perturbations des plannings et la congestion portuaire européenne continuent d’affecter la capacité sur les services individuels.
Les importations conteneurisées américaines ont atteint 2,55 millions d’unités équivalentes de 20 pieds (TEU) en septembre, le volume le plus élevé jamais enregistré en septembre, selon Descartes Datamyne. Cela représente 10,3 % de plus que septembre 2025, reflétant la force et la durée de la saison d’importation de cette année.
Volume d’importation de conteneurs (TEU) aux États-Unis
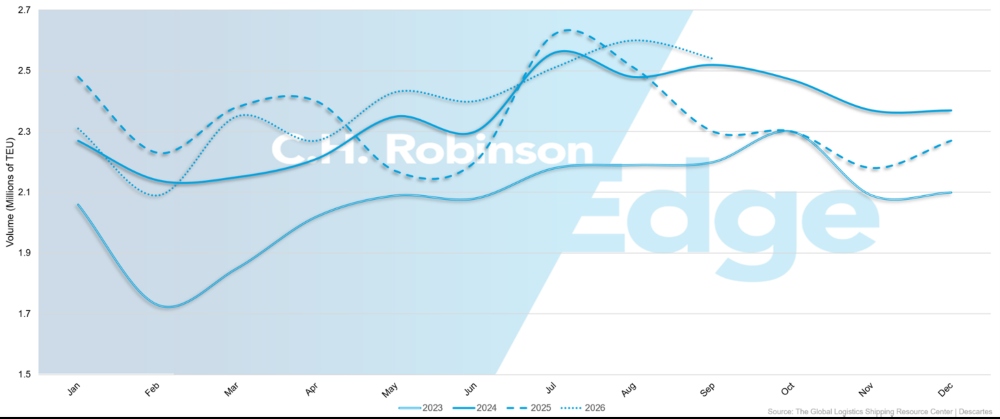
Le Global Port Tracker de la National Retail Federation prévoit environ 2 millions d’EVP en novembre, soit une baisse de 1 % en glissement annuel (y/y). Bien que sa méthodologie diffère de celle de Descartes Datamyne, les prévisions indiquent un ralentissement saisonnier. Que cela conduise à des tarifs plus bas ou à une meilleure disponibilité des réservations dépendra de la manière dont la capacité des navires est déployée sur les services individuels.
Une possible perturbation du travail ce mois-ci dans les ports de Los Angeles et Long Beach est un autre facteur potentiel. En cas de grève, surveillez nos avis clients.
De nouveaux navires élargissent la flotte mondiale de conteneurs, mais la congestion continue d’absorber la capacité disponible. Selon l’estimation du rapport Edge d’octobre, 12 % de la capacité mondiale de conteneurs est absorbée par les contraintes sur le réseau océanique, en particulier en Asie de l’Est, en Europe du Nord et dans le sous-continent indien.
Les escales retardées, les regroupements de navires et les interruptions de transbordement réduisent le nombre de départs fiables disponibles pour les expéditeurs. Les cycles de navigation prolongés retardent également le retour des navires et conteneurs sur les marchés d’origine.
À mesure que les transporteurs ajustent leurs horaires et le déploiement des navires selon la demande et les conditions d’exploitation, une capacité supplémentaire de la flotte peut ne pas se traduire immédiatement par une meilleure disponibilité des réservations ou des tarifs plus bas.
Pour novembre, modérer la demande pourrait améliorer les réservations, mais elle variera selon le service et la porte d’entrée. Sur le Trans-Pacifique, les arriérés portuaires en Asie et les plannings perturbés des navires à la suite de typhons consécutifs se sont atténués mais continuent d’influencer la disponibilité des réservations.
Sur les routes Asie–Europe, une demande modérée coïncide avec une meilleure circulation des navires et le retour de services supplémentaires sur des routes plus courtes via le canal de Suez au lieu de contourner le cap de Bonne-Espérance en Afrique.
Les expéditeurs doivent distinguer entre l’espace supplémentaire des navires et la fiabilité des départs, en particulier lorsque le transbordement ou les connexions intérieures restent vulnérables aux retards.
Les risques pour la sécurité au Moyen-Orient s’intensifient à mesure que les réseaux maritimes s’adaptent
Les conditions de sécurité à travers le Moyen-Orient se sont détériorées, ajoutant de l’incertitude au transport maritime régional alors que davantage de services de conteneurs reviennent par la mer Rouge et le canal de Suez.
Les attaques contre la navigation commerciale dans et autour du détroit d’Hormuz se sont intensifiées en octobre, augmentant les risques pour les navires opérant dans le golfe Persique. Des frappes supplémentaires sur les infrastructures régionales de transport et d’énergie ont accru les inquiétudes concernant la continuité des services et les coûts d’exploitation.
Bien que le trafic commercial continue à travers le détroit d’Ormuz, les services réguliers de conteneurs vers plusieurs destinations du golfe Persique restent fortement limités. Les opérateurs utilisent des portes alternatives et des combinaisons de transport maritime et intérieur pour desservir les destinations concernées.
Les options incluent Djeddah et le port King Abdallah sur la côte de la mer Rouge en Arabie saoudite, ainsi que Khor Fakkan et Fujairah aux Émirats arabes unis, en dehors du détroit d’Ormuz. Les itinéraires disponibles dépendent du transporteur, de la destination et des arrangements de transport pour la suite.
Ces alternatives rencontrent leurs propres contraintes opérationnelles. Djeddah et le port King Abdullah connaissent des congestions terminales et intérieures, tandis qu’une augmentation du redirection des cargaisons augmente la pression à Khor Fakkan et Fujairah. Une manutention supplémentaire, des correspondances limitées et des exigences de transport intérieur peuvent allonger les délais de livraison et augmenter les coûts.
Certains services au Moyen-Orient ajoutent des surtaxes de risque de guerre, d’urgence et de congestion portuaire en réponse à des problèmes de sécurité accrus, des itinéraires plus longs, des coûts de carburant plus élevés et une manutention accrue à l’intérieur des terres. D’autres modifications de ces frais restent possibles en novembre, alors que les transporteurs répondent aux conditions d’exploitation.
Parallèlement, d’autres services de conteneurs continuent de revenir vers le canal de Suez. Fin octobre, Linerlytica a rapporté que le nombre de porte-conteneurs détournés autour du cap de Bonne-Espérance était tombé à environ 180, contre une moyenne de 350 au cours des deux années précédentes.
Parmi les boucles de service voiées, 30 des 52 boucles ouest et 32 des 57 vers l’est avaient repris la route vers Suez, avec d’autres restaurations prévues pour novembre.
Des voyages plus courts peuvent améliorer la circulation des navires et des conteneurs, libérant ainsi la capacité sans ajouter de navires à la flotte. Cependant, la transition reste inégale entre les réseaux opérateurs. Des rotations révisées des navires pourraient également concentrer temporairement les arrivées aux portes d’entrée nord-européennes, car les services plus courts de Suez se chevauchent avec ceux effectuant des voyages plus longs vers le Cap.
Les risques de sécurité restent une contrainte à la reprise future du réseau. Les menaces le long de la mer Rouge et du corridor de Bab el-Mandeb pourraient ralentir d’autres restaurations à Suez ou inciter les porte-avions à reconsidérer des routes déjà rétablies.
Pour novembre, les expéditeurs transportant des marchandises dans le golfe Persique doivent confirmer l’acceptation par le transporteur, le port de déchargement, les arrangements de transport ultérieur et les surtaxes applicables avant de s’engager dans les calendriers de livraison.
Les expéditeurs Asie–Europe devraient continuer à vérifier si leur service utilise le Suez ou le Cap de Bonne-Espérance et si les rotations révisées des navires affectent la fiabilité de l’arrivée ou des correspondances.
Les tarifs transpacifiques restent stables au fur et à mesure que la reprise du calendrier progresse
Le fret transpacifique entre en novembre avec une demande d’importation américaine modérée, bien que la disponibilité des navires et les conditions de tarif continuent de varier selon le service et la destination.
La congestion à Shanghai et Ningbo s’est atténuée après la Golden Week en Chine, bien que les arriérés de cargaison et les retards dans les rotations des navires continuent d’affecter la fiabilité des horaires. Les perturbations se sont également étendues aux centres de transbordement d’Asie du Sud-Est, notamment à Singapour, où des arrivées retardées et des rotations de ports modifiées peuvent affecter les correspondances ultérieures.
Le typhon Champi a perturbé les mouvements des navires et les opérations portuaires autour de Shanghai et Ningbo fin octobre, ajoutant des retards aux services encore en convalescence après la Golden Week. Les fenêtres portuaires manquées et les départs révisés pourraient continuer à affecter les sorties de novembre alors que les transporteurs combleront l’arriéré qui en résulte.
Des volumes d’importations saisonniers plus faibles devraient progressivement améliorer la flexibilité des réservations, en particulier lorsque les horaires des navires se sont stabilisés. Cependant, la relation entre la demande et la capacité disponible dépendra également des départs prévus, des ajustements de service et du déploiement des navires entre les portes d’entrée américaines.
Des roulements continus ou des choix de départ limités sur les services individuels peuvent contribuer à des taux au comptant plus fermes, même si le marché plus large s’assouplit. Inversement, des horaires de navigation plus cohérents et une utilisation réduite des navires pourraient permettre un allègement des tarifs au fil du mois de novembre.
Les services de la côte Est des États-Unis pourraient continuer à offrir une prime par rapport aux options de la côte Ouest où les rotations plus longues des navires et les contraintes de capacité spécifiques au service limitent les départs disponibles.
Les conditions d’exploitation du canal de Panama se sont améliorées, offrant une plus grande flexibilité de routage pour les services vers les côtes Est et du Golfe des États-Unis. Le canal a augmenté les créneaux de transit quotidiens à 33 à compter du 15 octobre, tandis que le tirant d’eau autorisé du Neopanamax avait déjà été relevé à 49 pieds fin septembre.
Ces améliorations facilitent la planification, bien que les réservations de transports restent importantes. À l’approche de la saison sèche, les niveaux d’eau pourraient également influencer les conditions de fonctionnement futures.
Les expéditeurs doivent comparer les sorties disponibles, l’exposition prévue au roulement et les arrangements de transit par canal lors du choix des départs de novembre. Des tarifs plus compétitifs pourraient devenir disponibles à mesure que la demande diminue, mais les horaires et la fiabilité du transport en commun de bout en bout devraient rester dans la comparaison.
Les taux Asie–Europe se stabilisent à mesure que la capacité effective s’améliore
Le fret maritime Asie–Europe aborde novembre avec une demande modérée, des taux au comptant relativement stables et une évolution des perspectives d’offre à mesure que la capacité effective supplémentaire devient disponible.
Le retour de tracés plus courts sur le canal de Suez améliore la circulation des navires et des équipements sur certains services. Combiné à de nouvelles livraisons de navires, cela pourrait augmenter la capacité à un moment où la demande de cargaison n’augmente pas au même rythme. Si ces conditions persistent, les taux vers l’Europe du Nord et la Méditerranée pourraient baisser.
À mesure que les transporteurs ajustent le déploiement des navires et la fréquence de navigation, la capacité supplémentaire disponible pourrait accroître la concurrence tarifaire sur certains services. Les hausses générales des tarifs et les ajustements du carburant pourraient encore affecter les prix de novembre, mais leur impact dépendra des services individuels et des conditions du marché en vigueur.
La congestion portuaire reste un contrepoids à l’amélioration de l’approvisionnement en navires. Rotterdam, Anvers-Bruges et Hambourg continuent de subir des pressions opérationnelles, tandis que les arrivées chevauchées depuis les itinéraires de Suez et du Cap pourraient temporairement mettre à rude épreuve la gestion des terminaux et les connexions intérieures. Ces conditions peuvent affecter la fiabilité des transports même lorsque l’espace pour navires est facilement disponible.
Qu’est-ce qui pourrait changer les perspectives de novembre
Les perspectives océaniques de novembre dépendront de la modération de la demande et de l’amélioration de la circulation des navires pour permettre des départs plus réguliers. Sur la Trans-Pacifique, moins de roulements et des traversées plus fiables indiquent que les perturbations liées à la météo après la Golden Week s’améliorent.
En Asie-Europe, de nouvelles restaurations de Suez et des opérations de passerelle plus régulières pourraient augmenter la capacité disponible et réduire les tarifs.
De nouveaux incidents sécuritaires au Moyen-Orient, de nouvelles perturbations portuaires ou des arrivées concentrées de navires pourraient perturber cette reprise. Les expéditeurs devraient surveiller la performance au niveau de service plutôt que de supposer que la croissance de la flotte ou la baisse de la demande entraîneront des améliorations immédiates sur toutes les lignes.
Indicateurs à surveiller
- Utilisation des navires transpacifiques, renversements et voiles à blanc
- Une éventuelle frappe dans les ports de Los Angeles et Long Beach
- Différences de tarif au comptant entre les services de la côte Est et de la côte Ouest des États-Unis
- Restaurations du service de Suez et rotations révisées des navires
- Disponibilité des réserves sur le canal de Panama et niveaux d’eau
- Évolutions de la sécurité au Moyen-Orient et modifications des surtaxes applicables
- Retards d’amarrage et correspondances de transbordement aux portes d’entrée nord-européennes
Changements notables ce mois-ci
L’espace transatlantique en direction ouest s’améliore, mais les options de service direct restent inégales
La demande européenne d’exportation constante et l’amélioration de la capacité des navires font que les conditions pour le fret maritime transatlantique vers l’ouest restent relativement équilibrées à l’entrée de novembre.
L’espace s’est amélioré par rapport aux conditions estivales de pointe, en particulier de l’Europe du Nord jusqu’à la côte Est des États-Unis. Cependant, les services vers le golfe et la côte ouest des États-Unis sont plus contraignants, ce qui reflète les différences de déploiement des navires et de départs disponibles.
Les conditions de la Méditerranée occidentale restent relativement stables, bien que les voyages à blanc et les changements d’horaires puissent limiter la flexibilité de réservation sur certains services. Depuis la Turquie et la Méditerranée orientale, la distinction entre les options de transbordement direct et de transbordement reste importante.
Le transbordement peut élargir les choix de routage mais introduit des points de connexion supplémentaires et une possible variabilité du moment de livraison.
Les taux devraient rester globalement stables jusqu’en novembre. Les expéditeurs de marchandises venant de Turquie ou de la Méditerranée devraient comparer les horaires de service direct avec les alternatives de transbordement, en particulier lorsque des départs limités ou des connexions supplémentaires pourraient affecter les engagements de livraison.
Les arrivées de navires de la côte Ouest canadienne continuent d’affecter le flux ferroviaire intérieur
Les ports de Vancouver et Prince Rupert continuent de connaître des périodes de congestion en raison de l’arrivée de navires retardés en provenance d’Asie. Des importations fortes et des arrivées en regroupement de navires peuvent augmenter la demande de wagons et de correspondances sortantes, prolongeant le temps entre le déchargement des conteneurs et le départ vers l’intérieur des terres.
Des pénuries localisées de wagons ferroviaires peuvent persister même lorsque le réseau canadien plus large fonctionne normalement.
Le temps hivernal introduit un autre risque, car le froid intense, la neige et la glace peuvent réduire la longueur des trains, restreindre les vitesses de circulation et prolonger les temps de transit sur les voies concernées.
Pour les marchandises traversant l’ouest canadien, la disponibilité ferroviaire et le temps de transit doivent être intégrés au calendrier de livraison plutôt que de se fier uniquement à la date d’arrivée estimée du navire.
Les portes d’entrée de l’Est canadien restent relativement stables. Montréal bénéficie d’une plus grande certitude en matière de travail grâce à une convention collective qui restera en vigueur jusqu’en 2028, tandis qu’Halifax et Toronto continueront d’opérer dans des conditions généralement normales.
Les exportations de cerises chiliennes resserrent les équipements réfrigérés et la disponibilité des navires
La saison d’exportation de cerises du Chili augmente la demande pour des conteneurs réfrigérés et des espaces pour navires le long de la côte ouest de l’Amérique du Sud en novembre. À mesure que les volumes saisonniers augmentent, le positionnement des conteneurs et l’allocation des navires sont de plus en plus étroitement liés aux besoins d’exportation de produits réfrigérés.
Les réparations de navires, les ajustements de calendrier liés à la météo et les voyages à blanc resserrent la capacité de certains services. Ces facteurs peuvent réduire les options de départ disponibles pour les marchandises réfrigérées et générales, bien que l’impact varie selon la marchandise et la destination.
Les opérateurs ont annoncé des ajustements tarifaires en haute saison, tarifs généraux et liés au carburant. L’effet combiné de la demande saisonnière et des perturbations du service pourrait également augmenter les délais de réservation et les roulements, en particulier pour les marchandises à destination de l’Amérique du Nord.
Pour novembre, la disponibilité des conteneurs pourrait devenir aussi importante que l’espace des navires pour les exportateurs réfrigérés. Les expéditeurs de marchandises générales devraient également évaluer les options de départ lorsque la demande saisonnière concentrée affecte l’utilisation des navires et la flexibilité des réservations.
Les exportations agricoles d’Océanie renforcent la pression sur la disponibilité des équipements
L’Australie et la Nouvelle-Zélande entrent en novembre avec une forte demande d’exportation agricole et réfrigérée, occupant l’espace des navires dans les commerces de la viande, des produits laitiers, des fruits et des céréales.
Les conditions varient selon les régions agricoles d’Australie. L’ouest du Victoria prévoit une récolte de céréales plus forte qu’en 2025, tandis que la sécheresse réduit la production dans certaines parties de la région de Riverina. Ces différences peuvent concentrer la demande maritime et les besoins en conteneurs à des origines particulières plutôt que de créer une demande uniforme à travers le pays.
La disponibilité de conteneurs de vingt pieds reste limitée dans plusieurs marchés d’exportation australiens, en particulier Melbourne. Une forte demande agricole et autres matières premières augmente l’importance du positionnement des conteneurs, du calendrier de la mise en service des équipements et de l’allocation des navires lors de la confirmation des réservations d’exportation.
La capacité d’importation d’Asie du Nord et du Sud-Est reste généralement suffisante, bien que la congestion dans certains ports chinois et les pénuries de conteneurs dans certaines origines d’Asie du Sud-Est puissent affecter les départs individuels.
Certains services Europe–Océanie revenant par le canal de Suez au lieu d’être déviés vers l’Afrique pourraient offrir des temps de transit plus courts et une meilleure circulation des conteneurs, bien que la fiabilité des itinéraires et des horaires reste spécifique au service.
Les exigences pour la saison de la punaise marmurée brune restent en vigueur pour les cargaisons désignées entrant en Australie et en Nouvelle-Zélande. Les exigences de traitement, de certification et de documentation peuvent affecter la préparation à l’expédition et le dédouanement de destination même lorsque la capacité maritime est disponible.
Les exportations mexicaines restent sensibles à la congestion portuaire et à l’exécution à l’intérieur des terres
Le marché d’exportation maritime du Mexique reste relativement équilibré en termes de demande par rapport à capacité, mais la congestion et le transport intérieur continuent d’influencer la fiabilité du service et les coûts totaux d’expédition.
Le port de Manzanillo reste un point de pression principal, avec des limitations d’accès au terminal, des exigences de rendez-vous pour camions et des changements d’horaires augmentant le risque de coupures manquées et de renversements de conteneurs. Les retards peuvent également allonger les cycles des équipements et générer des coûts supplémentaires de stockage, de surestarie ou de relivraison.
Lázaro Cárdenas offre une alternative pour certains envois d’exportation du Pacifique, tandis qu’Altamira et Ensenada continuent d’opérer dans des conditions relativement stables. La pertinence d’une passerelle alternative dépendra de l’origine intérieure, de la connectivité ferroviaire et routier, de la disponibilité des conteneurs et des services maritimes.
Bien que les tarifs de base océaniques soient restés relativement stables sur de nombreux services, les dépenses liées à la congestion peuvent augmenter les coûts totaux de transport. Les expéditeurs évaluant les portes alternatives devraient comparer le transport intérieur, l’accès aux terminaux, la disponibilité des conteneurs et les plannings des navires en fonction du tarif océanique.
Planification pour le transport maritime de marchandises en novembre
À mesure que la demande saisonnière se modère et que les réseaux de navires mondiaux s’ajustent, les expéditeurs doivent évaluer comment les changements de capacité, de routage et de disponibilité des conteneurs affectent les expéditions individuelles. Améliorer les conditions globales du marché peut ne pas se traduire par un service régulier sur toutes les voies commerciales.
1. Où la disponibilité améliorée des navires crée-t-elle des options de réservation fiables ?
Pour les expéditions transpacifiques, comparez les calendriers actuels des navires, les rotations de port et les activités de retournement avec les conditions d’octobre. Des départs plus réguliers et une utilisation plus faible des navires pourraient créer des opportunités de réévaluation des options de service au fil du mois de novembre, en particulier lorsque les calendriers de livraison permettent de la flexibilité.
Mais pour les expéditions de la côte Est des États-Unis acheminées par le canal de Panama, confirmez les réservations de transit et les horaires de service à l’approche de la saison sèche.
2. Comment les conditions de sécurité au Moyen-Orient affectent-elles les routes disponibles ?
Pour les expéditions dans le golfe Persique, confirmez l’acceptation par les transporteurs, la passerelle de décharge, les arrangements de transbordement, le transport intérieur et les surtaxes applicables. Pour le fret Asie–Europe et Europe–Océanie, vérifiez si le service sélectionné passe par le canal de Suez ou autour du cap de Bonne-Espérance, et comparez les temps de transit réels et la fiabilité des correspondances.
3. Les équipements ou les exigences de manutention pourraient-ils limiter les options d’expédition disponibles ?
Pour les exportations réfrigérées du Chili et d’Océanie, confirmez la disponibilité des conteneurs à côté de l’espace des navires. Les exportateurs australiens nécessitant des conteneurs de 6 mètres doivent tenir compte des besoins de positionnement, tandis que les expéditions soumises à la réglementation sur les punaises peuvent nécessiter un traitement ou une documentation supplémentaire avant le départ.
4. Où les conditions de passerelle ou de l’intérieur des terres pourraient-elles affecter la fiabilité de la livraison ?
Pour les importations de la côte ouest des États-Unis, surveillez la date limite de la grève pour que le syndicat négocie son contrat dans les ports de Los Angeles et Long Beach. Pour les importations de la côte Ouest canadienne, intégrez le temps de séjour du terminal et la disponibilité des wagons dans les dates de livraison prévues.
Pour les exportations mexicaines, comparez l’accès aux terminaux, les coûts de transport intérieur, la disponibilité des conteneurs et les dates limites lors du choix des ports. Pour le fret transatlantique en direction ouest, comparez la disponibilité du service direct avec les alternatives de transbordement, en particulier la Turquie et les expéditions à destination du golfe ou de la côte ouest des États-Unis.
 Des analyses exploitables sur le transport de marchandises