2026 Perspectives du marché du fret
Quatre éléments à prendre en compte pour votre stratégie de chaîne d'approvisionnement
-

-

-

-

-
Copier dans le presse-papiers

- 1. Stabilisation des taux du marché dans un contexte d'incertitude persistante
- 2. La politique commerciale reste un risque persistant pour la stabilité du marché
- 3. Les pressions sur les coûts d'exploitation et l'impact de la réglementation posent un défi aux transporteurs et aux expéditeurs
- 4. La résilience de la chaîne d'approvisionnement sera un avantage concurrentiel
- Actions clés à entreprendre dès maintenant pour votre chaîne d'approvisionnement en 2026
1. Stabilisation des taux du marché dans un contexte d'incertitude persistante
Après plusieurs années de volatilité dues aux répliques de la pandémie, à l'inflation et à l'instabilité géopolitique, les tarifs de transport de la plupart des modes se sont stabilisés et ne devraient connaître que de légères variations en 2026. Les pressions sur les coûts liées à l'inflation, à la main-d'œuvre et au respect de la réglementation demeurent, mais les chargeurs pourraient continuer à bénéficier d'un marché plus équilibré. Bien que les taux spot aient atteint ce qui pourrait être considéré comme un plancher, la pression continue sur l'offre des transporteurs devrait se traduire par de légères augmentations des taux. Les chargeurs sont invités à intégrer de la flexibilité dans leurs stratégies, à diversifier leurs sources d'approvisionnement et à aligner leurs achats sur les cycles du marché afin de garantir la fiabilité et de gérer les coûts.
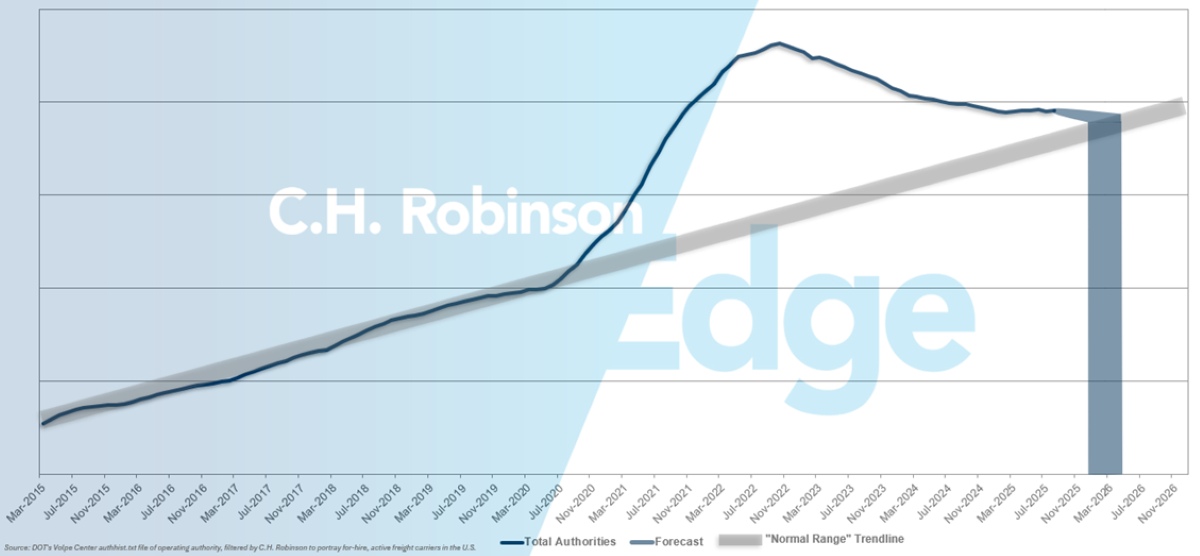
Transport routier aux États-Unis : Avec peu de preuves d'une augmentation matérielle des volumes de fret en 2026, la capacité de chargement des camions devrait revenir à des niveaux plus normaux au cours du premier semestre de l'année.
Prévisions de C.H. Robinson concernant les autorités de transport de la FMCSA
Le tonnage des chargements partiels (LTL) devrait rester légèrement négatif en glissement annuel au cours du premier semestre 2026, mais s'améliorer au cours du second semestre. Pour maintenir les niveaux de service, des augmentations de prix à un chiffre sont attendues en 2026, ce qui correspond à une croissance moyenne de près de 5% en glissement annuel de l'indice des prix à la production (PPI) du transport de lots brisés au cours des trois dernières décennies. Il sera important de surveiller le marché du transport de lots complets, car les augmentations de prix entraînent généralement un retour du fret vers le transport de lots brisés et des augmentations plus importantes des tarifs du transport de lots brisés.
Océan : L'écart entre la capacité et la demande devrait se creuser en 2026. Avec 1,5 million d'EVP qui devraient rejoindre la flotte mondiale, la croissance de l'offre sera supérieure à celle de la demande, ce qui renforcera le déséquilibre structurel du marché. En d'autres termes, il y a trop de navires et pas assez de marchandises. Les perturbations en cours au Moyen-Orient, les détournements du canal de Suez et la congestion des ports asiatiques et européens persistent. Ces perturbations ont temporairement resserré la capacité, malgré l'offre excédentaire du marché, car les temps de transit plus longs et la congestion portuaire maintiennent les navires occupés et hors des rotations régulières. Toutefois, lorsque les transporteurs reviendront sur le canal de Suez - dont le calendrier reste incertain - la surcapacité du marché ne fera que s'accroître, les navires se rabattant sur des itinéraires plus courts et plus efficaces.
Le transport aérien : La demande mondiale de fret aérien reste forte et devrait se poursuivre jusqu'en 2026, principalement en raison de la croissance du commerce électronique en dehors des États-Unis. Les expéditions de commerce électronique vers les États-Unis ont été limitées par la suppression de l'expédition en franchise de droits et par le contexte économique général. Si la fin de l'exemption de minimis pour les envois de faible valeur a eu un impact prononcé sur les envois entre la Chine et les États-Unis, les compagnies aériennes se sont adaptées en réduisant leur capacité sur les voies commerciales concernées. Bien que ce problème ait été résolu à court terme, il pourrait avoir un impact sur les comparaisons en glissement annuel au début de l'année 2026 et pourrait conduire à une consolidation en masse ou à une plus grande délocalisation à mesure que les détaillants s'adaptent.
U.S. Intermodal & rail : L'avantage de coût de l'intermodal par rapport au chargement de camion longue distance se maintient entre 10 et 15%, même pendant les périodes où les taux de chargement de camion sont bas et prolongés. Le temps de transit plus lent du rail reste un obstacle pour les marchandises sensibles au facteur temps, mais l'amélioration de la fiabilité le rend plus viable pour les expéditeurs qui peuvent prévoir un à trois jours de transit supplémentaires. C.H. Robinson propose un service intermodal accéléré qui coûte généralement environ 10% de moins que le transport par camion sans nécessiter la même concession de temps de transit.
Conseil pratique : Envisagez de diversifier vos sources d'approvisionnement et de rester souple dans vos stratégies d'achat, en surveillant de près l'évolution des tarifs de transport dans les différents modes. L'utilisation de l'IA, comme les solutions C.H. Robinson Agentic Supply Chain™, pour garantir des stratégies de transport diversifiées et la planification de scénarios peut aider les entreprises à gérer les coûts et à maintenir la fiabilité à mesure que les conditions du marché évoluent en 2026.
2. La politique commerciale reste un risque persistant pour la stabilité du marché
L'évolution rapide des droits de douane américains a été le choc le plus important pour les chaînes d'approvisionnement en 2025. La politique commerciale continue d'influencer fortement le marché, avec de nouveaux droits de douane et de nouveaux accords commerciaux attendus, mais dont les détails restent incertains. D'autres ajustements politiques sont probables en 2026, prolongeant l'incertitude et influençant le comportement en matière d'approvisionnement et de commerce. Les expéditeurs doivent suivre de près les taux tarifaires qui ont une incidence significative sur les coûts, en particulier lorsque les droits de douane visent des produits spécifiques ou des marchandises provenant de pays spécifiques. Ces conditions macroéconomiques et les décisions commerciales inattendues resteront une source constante de risque pour la stabilité du marché.
Océan : Le commerce conteneurisé mondial devrait connaître une croissance modeste en 2026, les performances régionales variant en fonction des conditions économiques et des flux commerciaux.
- Les importations nord-américaines en provenance d'Asie devraient rester importantes, mais l'évolution des politiques commerciales et les nouveaux tarifs douaniers modifient les schémas d'approvisionnement. Les tensions croissantes entre les États-Unis et la Chine accélèrent le déplacement vers l'Asie du Sud-Est, l'Inde et les marchés voisins tels que le Mexique, réduisant ainsi la part de la Chine dans les importations américaines.
- En Europe, la demande restera limitée par la faible croissance du PIB, tandis que l'Amérique du Sud présentera des poches d'opportunités supplémentaires.
Dans l'ensemble, les chargeurs doivent se préparer à une volatilité politique continue, qui compliquera la planification à long terme des achats et de la chaîne d'approvisionnement.
transfrontalière en Amérique du Nord (États-Unis-Mexique, États-Unis-Canada) : En 2026, le Mexique devrait renforcer son rôle de principal centre de délocalisation, en particulier dans les secteurs de l'automobile et de l'informatique/électronique. La capacité de production devrait augmenter de manière significative avec la mise en service des projets annoncés en 2024-25. Les chaînes d'approvisionnement nord-américaines continueront ainsi à être réorganisées. Au lieu de faire transiter autant de marchandises d'origine chinoise par les ports américains, davantage de produits finis et de pièces intermédiaires seront acheminés vers le nord depuis le Mexique.
Le rôle du Canada se développe sur deux fronts : en tant que partenaire des chaînes d'approvisionnement de la transition énergétique (minéraux critiques, VE) et en tant que partenaire équilibrant la diversification des sources d'approvisionnement des États-Unis. Le commerce direct entre le Canada et le Mexique, même s'il est moins important en volume, devrait se développer car les matières premières et les pièces détachées canadiennes alimentent le secteur manufacturier mexicain, en tirant parti du réseau ferroviaire à voie unique du Canadien Pacifique Kansas City (CPKC) en tant qu'épine dorsale nord-sud.
Les contraintes de capacité aux frontières resteront un problème déterminant en 2026.
Conseil pratique : suivez de près l'évolution du commerce mondial, en particulier dans les régions clés comme la Chine, l'Asie du Sud-Est, l'Inde, le Mexique et le Canada, afin d'atténuer les risques et d'optimiser les décisions en matière d'approvisionnement. Planifier de manière proactive des itinéraires alternatifs et une logistique transfrontalière, en particulier en prévision des contraintes de capacité aux frontières et de la volatilité induite par les politiques en 2026.
3. Les pressions sur les coûts d'exploitation et l'impact de la réglementation posent un défi aux transporteurs et aux expéditeurs
Alors que de nombreuses pressions sur les coûts opérationnels et les impacts réglementaires pour les transporteurs peuvent avoir un impact direct sur le camionnage, d'autres modes et services ressentiront des impacts indirects à mesure que le resserrement des capacités et l'augmentation des tarifs se répercuteront sur la chaîne d'approvisionnement.
Environnement réglementaire : Plusieurs réglementations récemment annoncées seront un facteur dans l'offre des transporteurs en 2026.
- Droits de douane sur les poids lourds, l'acier et l'aluminium : Les droits de douane sur les métaux ont été appliqués pendant la majeure partie de l'année 2025 et, pour les poids lourds, ils devraient entrer en vigueur le 1er novembre 2025.
- Changements pour les permis de conduire commerciaux (CDL) des non-domiciliés : Y compris des règles plus strictes pour le renouvellement des permis de conduire commerciaux pour les conducteurs résidant dans un autre pays ou un autre État.
- Maîtrise de l'anglais pour les conducteurs : Une exigence de sécurité qui a commencé à mettre les conducteurs hors service s'ils ne peuvent pas communiquer suffisamment en anglais.
- Modernisation de l'enregistrement à la FMCSA : Amélioration du site web de la Federal Motor Carrier Safety Administration (FMCSA) nécessitant une identification faciale.
- Visas H-2B : Une pause dans la délivrance de visas de travail spécifiques que certains chauffeurs utilisent pour travailler aux États-Unis.
Ces réglementations auront chacune un impact sur la réduction ou l'empêchement de l'entrée de nouveaux transporteurs en 2026. L'impact cumulé est susceptible de s'amplifier tout au long de l'année.
Taille du parc : Les commandes de tracteurs de classe 8 restent modérées. Les fabricants ont mis au point une nouvelle technologie pour répondre aux exigences américaines de 2027 en matière d'émissions pour les poids lourds, mais ils ont attendu d'avoir la certitude que ces réglementations seront appliquées avant de les mettre en production. L'examen des normes 2027 par l'Agence de protection de l'environnement (EPA) est toujours en cours. Si les normes d'émission se durcissent, on s'attend à un préachat d'équipements 2026 au cours du second semestre de l'année afin d'anticiper les coûts supplémentaires liés aux équipements 2027.
Impact sur la capacité et les tarifs : Les effets combinés de la réglementation et de l'augmentation des coûts opérationnels devraient accélérer l'attrition des transporteurs sur le marché. Une réduction constante de la capacité devrait alors entraîner des augmentations modestes des taux. Les variations du taux au comptant ont tendance à influencer les taux contractuels, bien que cette dynamique varie en fonction de la phase du cycle de marché. D'une manière générale, lors du passage d'un marché mou à un marché tendu, les taux contractuels suivent de plus près les taux au comptant que lors du passage d'un marché tendu à un marché mou.
Le marché au comptant devrait rester stable en glissement annuel au cours du premier trimestre 2026, puis augmenter lentement chaque trimestre. Les prix contractuels dépendront des conditions du marché, des variables propres aux expéditeurs et du calendrier des renouvellements ; toutefois, on ne s'attend pas à des augmentations significatives des tarifs en 2026 par rapport à 2025.
C.H. Robinson évalue chaque mois ses prévisions sur le marché au comptant en fonction des conditions économiques et de marché. Pour obtenir les prévisions les plus récentes, consultez la section consacrée au transport de lots complets dans le dernier C.H. Robinson Edge Report.
Impacts saisonniers : Une dynamique qui est devenue évidente en 2025, et qui devrait s'intensifier en 2026, est la pression à court terme sur la capacité et les taux pendant les événements saisonniers, qu'ils soient prévus (comme la semaine de contrôle routier du ministère des transports ou la saison des fruits et légumes) ou imprévus (comme les perturbations météorologiques ou les hausses d'importations). Bien que le marché reste surchargé par rapport à des volumes de fret obstinément faibles, ces chocs seront de courte durée. Une fois que le marché aura atteint l'équilibre, elles pourraient entraîner une plus grande volatilité des niveaux de service et des tarifs.
Conseil pratique : planifiez en conséquence, tant pour les tendances de l'année entière que pour ces perturbations temporaires. Malgré un environnement raisonnablement favorable aux chargeurs, C.H. Robinson prévoit une faible augmentation à un chiffre des taux spot pour 2026. La rationalisation de votre base de transporteurs avant le processus d'appel d'offres est une méthode efficace pour réduire les coûts de la chaîne d'approvisionnement tout en identifiant les fournisseurs qui s'alignent le mieux sur vos objectifs stratégiques.
4. La résilience de la chaîne d'approvisionnement sera un avantage concurrentiel
Face au ralentissement de la demande des consommateurs et à l'incertitude entourant les tarifs douaniers, les chargeurs devront maintenir la stabilité de la chaîne d'approvisionnement et optimiser les coûts. Les stratégies clés comprennent les transferts modaux, la consolidation du fret, la rationalisation de la base des transporteurs, la réduction des interventions manuelles et l'utilisation de la technologie pour la planification de scénarios. Ces mesures proactives sont plus efficaces que le simple fait d'espérer une baisse des taux du marché. Les tendances telles que le reshoring, le nearshoring et la diversification de la chaîne d'approvisionnement gagnent du terrain pour atténuer les impacts tarifaires, bien qu'elles introduisent de nouvelles complexités opérationnelles. La stabilisation des taux et l'existence de capacités suffisantes permettront aux expéditeurs d'optimiser leurs réseaux et de renforcer leur capacité de résistance pour l'année à venir.
Lorsque la baisse des tarifs de transport n'est plus possible, cela ne signifie pas que les possibilités de réduction des coûts ont disparu. Les chargeurs qui souhaitent renforcer leur résilience et maîtriser leurs coûts en 2026 doivent chercher à réaliser des économies durables, quel que soit le cycle du marché. Les entreprises qui cherchent à créer des avantages structurels en matière de coûts peuvent agir dans trois domaines principaux : la stratégie de transport, la modification des processus et l'intelligence des données et des décisions.
Stratégie de transport - aligner la conception sur la réalité du marché : Une stratégie de transport résiliente commence par la compréhension de ce que vous pouvez contrôler et de ce que vous ne pouvez pas contrôler. Les cycles tarifaires, la capacité et les événements mondiaux sont des forces externes sur lesquelles personne n'a de prise, mais les contrats, la consolidation et la conception du réseau sont des leviers internes.
- Rationalisez votre base d'opérateurs : Des partenariats moins nombreux et plus solides permettent d'améliorer les performances et de réduire les coûts au fil du temps. Les relations stratégiques permettent aux fournisseurs de regrouper les services et d'offrir des prix compétitifs, même en période de crise. Il en résulte également des avantages en termes d'efficacité et de communication.
- Tenez compte des délais d'appel d'offres : Des années de recherche montrent que des délais d'exécution plus longs entraînent une réduction des tarifs et une meilleure acceptation des volumes soumissionnés par les fournisseurs. Le transport de marchandises dépend de l'équipement de positionnement et, sans une planification adéquate, un repositionnement de dernière minute peut s'avérer coûteux, voire impossible.
Changement de processus - élimination du gaspillage et des interventions manuelles : L'inefficacité des processus est souvent un coût invisible. Même dans des environnements tarifaires stables, les expéditeurs perdent des marges en raison du manque de temps, de main-d'œuvre et d'exécution. Les moyens d'améliorer les processus sont propres à chaque chaîne d'approvisionnement, mais voici quelques exemples qui peuvent également créer de la stabilité en période de volatilité.
- Automatisation et visibilité : Numérisez le suivi des envois, les appels d'offres et la gestion des exceptions afin de réduire les interventions manuelles et d'améliorer la précision. L'identification des tâches répétitives à forte intensité de main-d'œuvre est une bonne première étape dans l'identification des domaines les plus propices à l'automatisation.
- Alignement transversal : Veillez à ce que les services des achats, des transports, des finances et autres partagent les mesures de performance, afin que les économies réalisées dans un domaine n'entraînent pas de coûts dans un autre. L'alignement de ces fonctions diminue les frictions et permet de créer des synergies en travaillant ensemble.
Données et prise de décision - transformer la connaissance en action : La plupart des entreprises disposent de données qui sont souvent négligées ou sous-utilisées. Les organisations qui s'appuient sur des données transforment les informations en outils puissants pour non seulement surveiller mais aussi contrôler les coûts. Voici quelques exemples.
- Systèmes de jumeaux numériques : Les entreprises de pointe créent un système dupliqué qui fonctionne en parallèle avec des données réelles, ce qui leur permet de modéliser les coûts totaux au débarquement sur la base de diverses situations hypothétiques. Cela permet une évaluation précise de l'impact tout en tenant compte des risques en aval.
- Analyse prédictive : L'utilisation de l'I.A. et d'outils de prévision pour anticiper la demande future dans chaque voie peut améliorer les indicateurs internes et fournir aux partenaires de transport des volumes plus précis et plus faciles à planifier. Une meilleure connaissance peut conduire à des tarifs plus compétitifs, à une diminution des retenues et des accessoires et à une réduction des frictions.
Conseil pratique : investissez de manière proactive dans la planification de scénarios numériques et réexaminez régulièrement votre combinaison modale et votre base de transporteurs afin de rester à l'avant-garde des perturbations liées aux tarifs et à l'évolution de la demande. En combinant des stratégies de consolidation du fret avec une visibilité basée sur la technologie et un approvisionnement flexible (comme le nearshoring et la diversification), les dirigeants peuvent s'adapter rapidement aux changements du marché, optimiser les coûts et renforcer la résilience globale de la chaîne d'approvisionnement pour l'année à venir.
Actions clés à entreprendre dès maintenant pour votre chaîne d'approvisionnement en 2026
Alignez stratégiquement votre fret : Les chargeurs doivent éviter de considérer 2026 comme une année de "statu quo". Les tarifs, les changements de réglementation et les chocs saisonniers étant à l'origine de la volatilité, les stratégies contractuelles doivent être flexibles. Les contrats globaux pour toutes vos voies peuvent limiter la flexibilité et entraîner une imprévisibilité des coûts lorsque les transporteurs attribués rejettent un fret incohérent et que celui-ci se retrouve sur le marché spot avec peu de temps d'avance. L'approche optimale sera l'approvisionnement mixte : sécuriser les voies principales par des contrats tout en regroupant le fret au comptant pour des achats opportunistes sur les marchés où les taux diminuent. Le choix du moment est important. Alignez les appels d'offres sur les cycles tarifaires prévus plutôt que sur des calendriers annuels rigides afin d'optimiser à la fois le service et le coût.
Soyez flexible entre les différents modes de transport : La compétitivité relative des modes de transport continuera d'évoluer en 2026, le marché du transport de lots complets étant l'indicateur de référence pour l'ensemble du secteur. Lorsque la dynamique de l'offre et de la demande commencera à se resserrer pour le transport de lots complets, les taux augmenteront. Au fur et à mesure de cette évolution, les tarifs intermodaux devraient s'ajuster pour rester compétitifs. Les expéditions de petite taille seront converties en LTL, ce qui augmentera le volume et la pression sur les transporteurs publics. Les contraintes de capacité des camions se répercuteront sur tous les modes de transport, contribuant à la congestion des ports et à la réduction de l'efficacité des navires. Au fur et à mesure que l'efficacité diminue, le fret prioritaire est susceptible d'être transporté par avion. Quel que soit le mode de transport principal d'un expéditeur, le suivi du marché du transport de lots complets sera essentiel en 2026.
Réévaluer les stratégies d'inventaire : Avec la modération de la demande des consommateurs et les tarifs douaniers qui modifient les flux d'importation, les chargeurs peuvent être amenés à réévaluer leurs stratégies en matière de stocks. Les stocks "juste au cas où" de l'ère pandémique cèdent la place à des modèles hybrides qui limitent les coûts de possession excessifs et rapprochent les marchandises des clients. En 2026, les réseaux résilients s'appuieront sur la distribution régionale, la diversification transfrontalière et les programmes de consolidation pour éliminer les goulets d'étranglement. Les chargeurs devraient utiliser la modélisation de réseau ou les tests de jumeaux numériques pour évaluer les compromis dans les lieux d'approvisionnement, l'emplacement des stocks et les coûts de transport.
Cartographier les vulnérabilités critiques : L'incertitude restera élevée en 2026. Parmi les risques potentiels figurent les conflits sociaux dans les ports ou les chemins de fer, les conflits géopolitiques qui perturbent les principales voies de navigation et les événements climatiques tels que des conditions météorologiques extrêmes qui réduisent la capacité de transport. Les expéditeurs devraient cartographier de manière proactive les vulnérabilités critiques de leurs chaînes d'approvisionnement, identifier des itinéraires ou des fournisseurs alternatifs et prénégocier des accords d'urgence. La gestion des risques n'est plus une fonction réactive. Elle doit être intégrée dans le cycle de budgétisation et de passation des marchés.
Adoptez les nouvelles technologies : Les prévisions pilotées par l'IA, la gestion centralisée des bons de commande et la visibilité de bout en bout devraient être les attentes de base. La visibilité ne consiste pas seulement à savoir où se trouve le fret, mais aussi à accélérer la prise de décision et l'exécution. En 2026, les chargeurs devraient donner la priorité à la planification au niveau de l'article pour un contrôle plus précis des stocks et à l'analyse prédictive pour permettre des réponses proactives aux perturbations. En vous associant à un prestataire logistique qui a déployé les dernières technologies d'IA allégée et qui peut instantanément vous offrir une chaîne d'approvisionnement agentique, vous donnerez à votre entreprise une longueur d'avance sur un marché en pleine mutation.
En 2026, les chargeurs seront confrontés à un marché défini moins par une volatilité galopante que par des forces structurelles telles que les tarifs, la politique commerciale, les chocs saisonniers et l'incertitude réglementaire. Le succès viendra de l'équilibre entre l'approvisionnement stratégique et les opportunités du marché au comptant, de l'optimisation active de la gamme de modes de transport à mesure que les avantages relatifs en termes de coûts évoluent, et du renforcement de la position des stocks afin de se prémunir contre les perturbations sans surcharger le fonds de roulement.
La technologie et les outils de visibilité ne sont plus des facteurs de différenciation, mais des infrastructures essentielles qui permettent aux chargeurs d'anticiper les changements, d'agir rapidement et de rester résilients dans un paysage mondial du fret incertain.
- 1. Stabilisation des taux du marché dans un contexte d'incertitude persistante
- 2. La politique commerciale reste un risque persistant pour la stabilité du marché
- 3. Les pressions sur les coûts d'exploitation et l'impact de la réglementation posent un défi aux transporteurs et aux expéditeurs
- 4. La résilience de la chaîne d'approvisionnement sera un avantage concurrentiel
- Actions clés à entreprendre dès maintenant pour votre chaîne d'approvisionnement en 2026