 Scarica le slide
La pressione sulle tariffe di carico carico aumenta in vista delle festività
Pubblicato: giovedì, novembre 05, 2026 | 09:00 CDT
Aggiornato
Il mercato del carico carico completo si è restringito in modo disomogeneo
Diverse interruzioni regionali hanno creato sacche di capacità di carico più ridotta e tariffe più alte negli Stati Uniti, che si sono discostati dalla stagionalità standard nell'ultimo mese.
La spinta per la spedizione di fine trimestre nell'ultima settimana di settembre è stata più forte rispetto agli anni recenti, restringendo la capacità fino a ottobre. Il Pacific Northwest e l'Upper Midwest sono stati tra i mercati più ristretti, con i rapporti carico-camion (LTR) che hanno raggiunto i livelli più alti dell'anno.
Le condizioni si sono poi differenziate:
- I prezzi dell'Upper Midwest si sono in gran parte stabilizzati.
- Nel Pacifico nord-occidentale, la maggiore domanda di raccolti stagionali mantiene la capacità limitata e le tariffe elevate. Storicamente, i tassi in uscita del Pacific Northwest sono aumentati nel quarto trimestre, e le condizioni attuali suggeriscono che ciò potrebbe persistere fino a fine anno.
- Anche la costa del Golfo ha vissuto un breve restringimento in ottobre, mentre spedizionieri e portaerei si preparavano alle tempeste tropicali. L'impatto è stato modesto e di breve durata, rafforzando la rapidità con cui gli eventi localizzati possono influenzare un mercato quando c'è meno offerta di trasporto su strada in eccesso per assorbire una distruzione.
La California e il Sud-Ovest emergono come il più grande caso isolato
Questa regione ha sperimentato la deviazione più evidente dai modelli stagionali tipici. La capacità si è fortemente ridotta alla fine del terzo trimestre e è rimasta limitata fino a ottobre, con i tassi che sono aumentati più rapidamente del normale per questo periodo dell'anno.
Diversi fattori hanno contribuito. Importazioni containerizzate elevate nel Sud della California, incluse le importazioni dalla Cina associate ai carichi pre-Golden Week e all'inventario per le festività, aumento del trasporto e delle migrazioni verso l'interno.
I tifoni che hanno chiuso alcuni dei più grandi porti cinesi hanno anche interrotto i programmi di trasporto marittimo, contribuendo all'accumulo delle navi e ai flussi di importazione diseguali verso la California meridionale. Invece che il trasporto merci via mare arrivi costantemente ai porti per diverse settimane, gli arrivi concentrati hanno creato brevi picchi di domanda su camion che restringono ulteriormente il mercato.
Altri fattori, come le inondazioni e gli attacchi al confine con il Messico, hanno aggravato la situazione.
Prospettive a breve termine
I tassi più alti delle previste all'inizio di ottobre hanno leggermente aumentato le aspettative per i prezzi su camion fino al resto del 2026. Si prevede quindi che tassi di fine anno più alti sollevino la curva di previsione per il 2027, anche se la forma sottostante della previsione rimane invariata.
Tipicamente, l'inizio di novembre offre un periodo di sollievo relativo sulle tariffe prima del Ringraziamento e dell'aumento del trasporto su camion di fine anno. Quest'anno, quel sollievo potrebbe essere più limitato. L'offerta di carico carico rimane limitata e le condizioni recenti continuano a dimostrare che interruzioni relativamente piccole o localizzate possono produrre effetti maggiori e duraturi rispetto a un mercato con capacità eccesso.
A livello nazionale, si prevede che le condizioni rimarranno relativamente stabili durante la prima metà di novembre prima di indurirsi intorno al Giorno del Ringraziamento. Si prevede che la pressione sulla capacità e le tariffe aumenteranno a dicembre, poiché le spedizioni per le festività, la ridotta disponibilità degli autisti e il trasporto merci di fine anno competono per un numero più ristretto di camion disponibili.
Un potenziale disagio del lavoro nei porti di Los Angeles e Long Beach è un altro sviluppo da monitorare. Sebbene i lavoratori coinvolti rappresentino una parte relativamente piccola dell'intera forza lavoro portuale, qualsiasi attività di vedetta che influisca sull'accesso più ampio a terminali o camion potrebbe causare ulteriori disordini al trasporto merci. A questo punto, questo rimane un rischio da monitorare piuttosto che un impattere di mercato presunto.
La conclusione più ampia in vista della fine dell'anno è che la stagionalità sta ancora influenzando il mercato del carico carico massimo, ma la capacità ridotta amplifica l'impatto degli eventi regionali e dei picchi di domanda.
Impatto del carburante
Come dettagliato nella sezione Diesel di questo rapporto, i prezzi del diesel sono aumentati più rapidamente rispetto al prezzo del petrolio greggio da cui è prodotto. Per il trasporto merci negli Stati Uniti, la preoccupazione immediata sono le dinamiche di prezzi e distribuzione.
Sebbene non siano emerse carenze diffuse di diesel, i prezzi elevati e i problemi di approvvigionamento isolati stanno colpendo sia i vettori che i spedizionieri. Per i trasportatori di carico su camion, circa il 16% di tutti i chilometri percorsi sono chilometri non generati da entrate, il che significa che i prezzi più alti del diesel influenzano le tariffe che i vettori applicano per recuperare tali spese.
I trasportatori refrigerati subiscono ulteriore stress perché i loro rimorchi consumano carburante per mantenere temperature adeguate. Il pianale tende anche a consumare più carburante rispetto a una spedizione tipica, a causa del trasporto più pesante o meno aerodinamico, di un maggiore deadhead e chilometraggio fuori percorso, oltre alla perdita di efficienza del carburante autostradale a favore delle consegne in cantiere più rurali.
L'aumento dei costi del carburante influisce sulla redditività di alcuni vettori al punto da lasciare il mercato. Questo crea una doppia sfida per i mittentieri: non solo devono pagare sovrapposte di carburante più elevate, ma devono anche gestire un pool di vettori più piccolo.
In alcuni mercati occidentali degli Stati Uniti, i costi del carburante sono aumentati a tal punto che gli spedizionieri stanno allontanandosi dalle tabelle nazionali per determinare i sovrapprezzi sul carburante e adottando invece strutture regionali di sovrapposti. Di conseguenza, una domanda stagionale più bassa in una regione non si traduce necessariamente in un sollievo tariffario equivalente.
Mercato spot statunitense
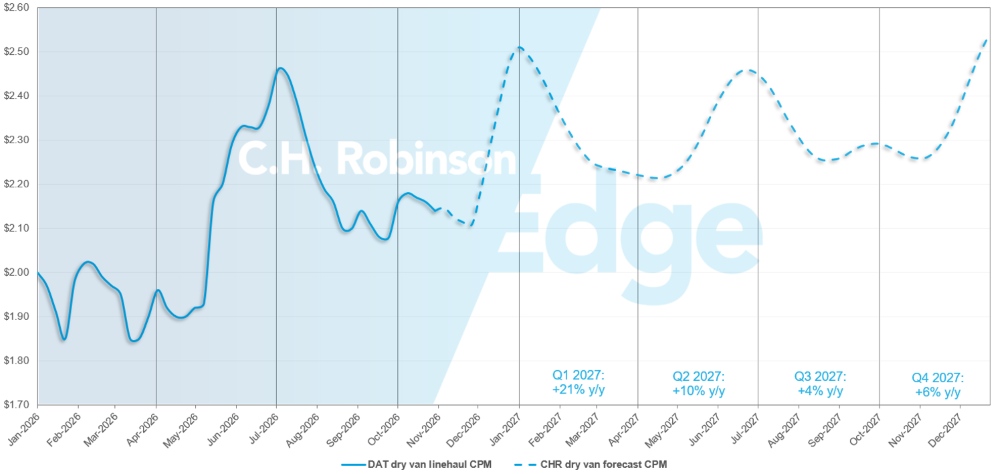
Previsione del mercato spot statunitense: camion carico di furgoni secchi
La previsione del costo per miglio per il dry van 2026 di C.H. Robinson sta aumentando da +30% anno su anno (a/a) a +31%, mentre quella per il 2027 rimane a +10% su base annua.
Previsione del mercato spot di C.H. Robinson per camion carico secco
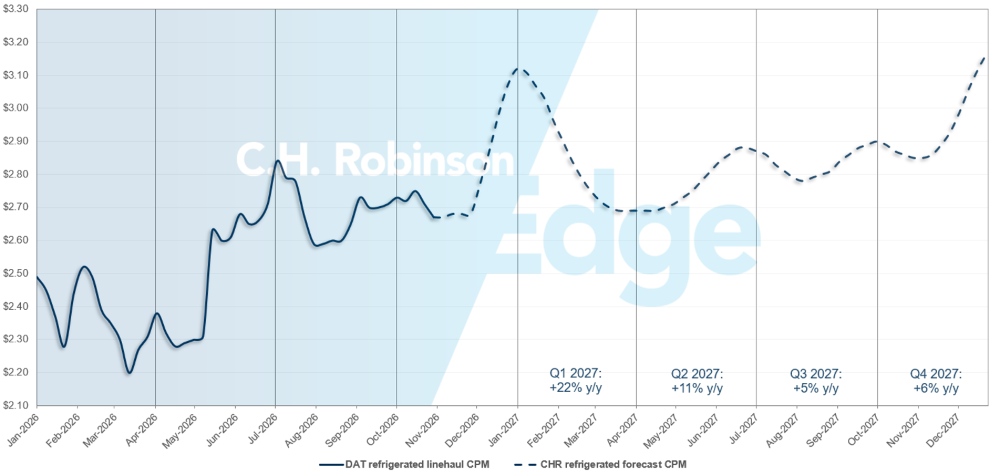
Previsione del mercato spot USA: Carico frigorifico su camion
La previsione del costo per miglio per il furgone refrigerato C.H. Robinson 2026 sta passando da +31% su base annua a +32%, mentre quella per il 2027 rimane a +11% su base annua.
Previsione per il mercato spot di C.H. Robinson per il carico di camion refrigerato
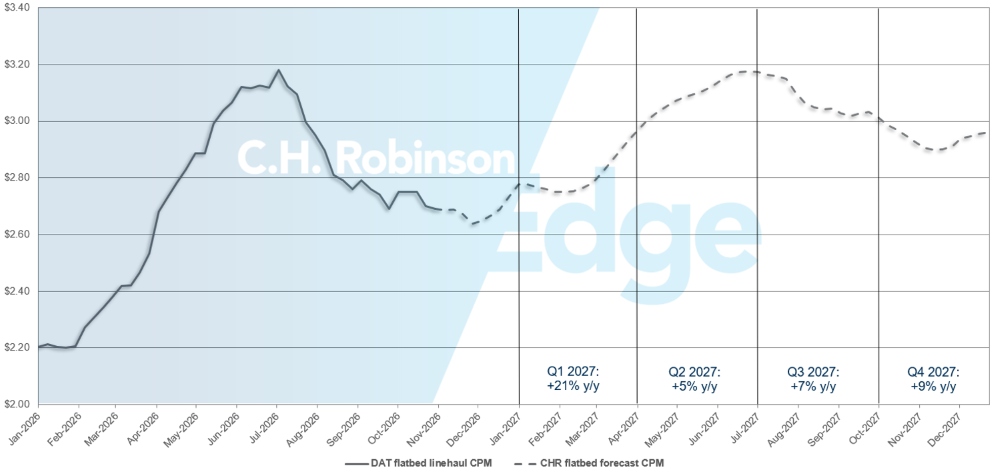
Previsione del mercato spot negli Stati Uniti: Camion carico a pianale
La previsione del costo per miglio per il flatbed 2026 di C.H. Robinson rimane a +28% su base annua, mentre quella per il 2027 rimane a +10% su base annua.
Previsione di carico su camion a pianale per il mercato spot di C.H. Robinson
Ambiente di carico su camion a contratto
Le seguenti informazioni sono tratte da C.H. Robinson Managed Solutions™, che serve un ampio portafoglio di clienti in settori diversi.
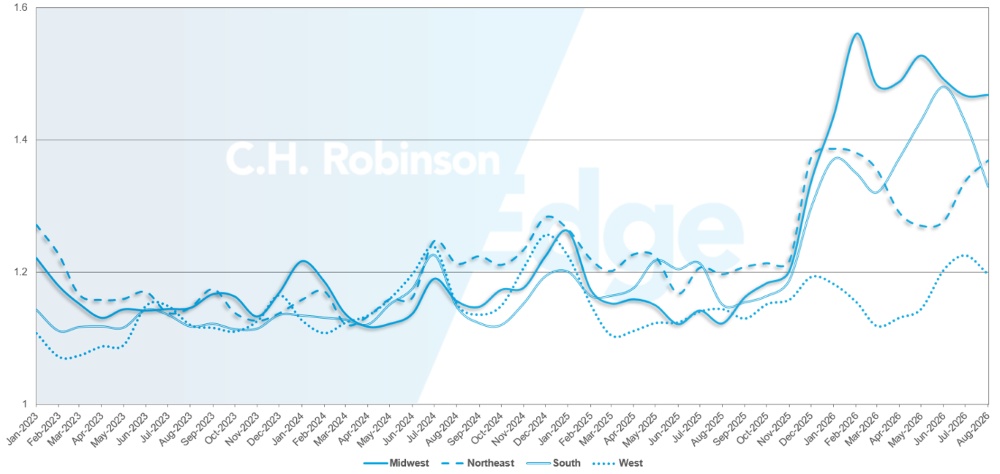
La profondità della guida di percorso indica fino a che punto un mittente deve entrare nelle proprie strategie di riserva quando i fornitori di trasporto rifiutano una gara. Una profondità di guida di percorso 1.0 sarebbe una prestazione perfetta, mentre 2.0 sarebbe estremamente scarsa.
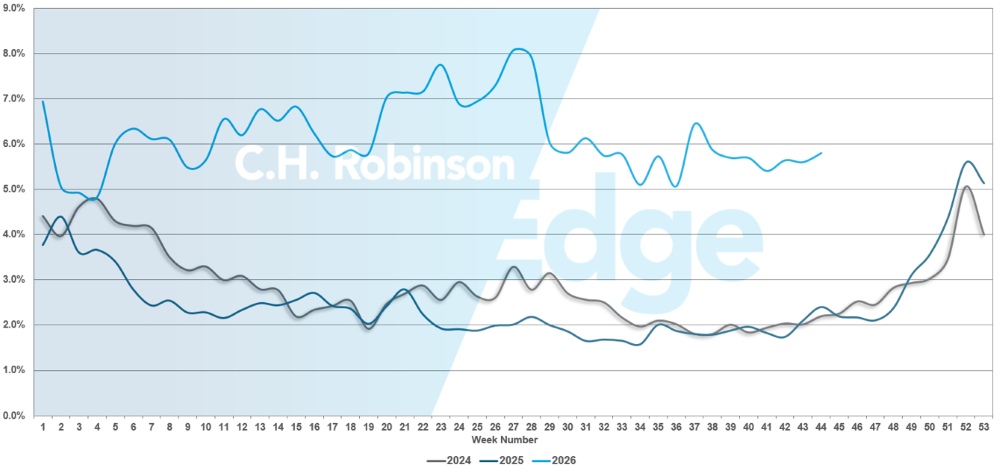
Il guasto della guida di percorso si verifica quando la guida è stata esaurita senza che nessun vettore accetti l'offerta, inviando la spedizione nel mercato spot.
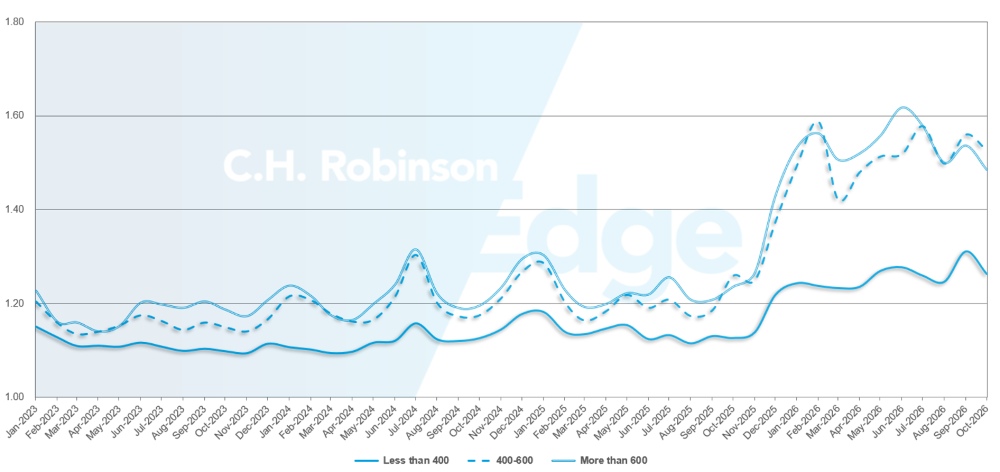
Come mostrato nella tabella seguente, la profondità della guida del percorso era rimasta stabile a un livello storicamente basso per circa due anni. A partire dalla fine di novembre 2025, i primi segnali di un mercato in cambiamento sono emersi: la profondità delle guide di percorso ha superato 1,3 per la prima volta in anni e i guasti sono aumentati al ~5%. Da allora, le guide di percorso hanno affrontato uno sfondo di capacità in diminuzione.
Per il mese di ottobre, la profondità delle guide di percorso su tutte le spedizioni in Nord America è stata di 1,36, leggermente superiore rispetto al mese precedente.
Dal punto di vista del chilometraggio, i lunghi percorsi di oltre 600 miglia avevano una profondità guida di percorso di 1,49 in ottobre, meglio rispetto al mese precedente di settembre 2026 a 1,54, e peggiore rispetto a ottobre 2025, che era a 1,24.
Per portagini più brevi di meno di 400 miglia, la profondità della guida per ottobre 2026 è stata di 1,26, migliore rispetto al mese precedente di 1,31 ma peggiore rispetto a ottobre 2025 a 1,13.
Ciò indica che le prestazioni delle guide di percorso si sono stabilizzate invece di continuare a erodersi. Tuttavia, le recenti festività hanno registrato chiari picchi nei tassi di fallimento, suggerendo che lo stesso potrebbe accadere per il Ringraziamento e le spedizioni di fine anno, nonostante condizioni altrimenti stabili.
Profondità della guida di percorso in Nord America: per lunghezza del bottino
Geograficamente, l'Ovest ha registrato il cambiamento più piccolo di tutte le regioni, ma è stata l'unica regione a non migliorare le prestazioni in ottobre, peggiorando dell'1% rispetto al mese precedente. Il Midwest ha registrato il cambiamento più significativo, migliorando del 7,6%. La profondità della guida del percorso varia molto a seconda della regione, tra 1,22 e 1,52.
Metriche di profondità della guida ai percorsi USA: per regione
Guasti delle guide di percorso negli Stati Uniti
Carichi completi refrigerati
Costa Est degli Stati Uniti
Le condizioni per il trasporto di merci refrigerate sulla costa orientale rimangono divise tra Nordest e Sud-Est.
Nel Sud-Est, il mercato è stato relativamente stabile negli ultimi mesi, con capacità e domanda che si sono stabilizzate in uno stato più equilibrato. Si prevede che questo schema continuerà fino a novembre, a parte una breve riduzione della capacità intorno al Ringraziamento e ad altre richieste alimentari legate alle festività.
Il Nord-Est sta seguendo una strada diversa. La capacità è recentemente migliorata, ma i prezzi spot sono rimasti elevati e hanno continuato a salire nonostante la disponibilità aggiuntiva di camion. Questa disconnessione suggerisce che i costi operativi dei vettori, in particolare quelli del carburante, influenzano i prezzi anche mentre l'equilibrio sottostante tra domanda e offerta migliora.
Guardando al futuro, si prevede che i prezzi inizieranno a stabilizzarsi a novembre, anche se il clima invernale potrebbe spingerli nuovamente al rialzo con il procedere del mese e le compagnie di compagnie diventeranno più selettive nell'operare nei mercati interessati.
Stati Uniti centrali
La capacità refrigerata negli Stati Uniti centrali è migliorata modestamente durante ottobre, mentre i tassi sono rimasti relativamente stabili. La risposta più lenta nei prezzi riflette pressioni di mercato più ampie, inclusi costi elevati di carburante e operativi, che continuano a limitare la rapidità con cui un miglioramento della capacità può tradursi in un sollievo delle tariffe per gli spedizionieri.
Si prevede che le condizioni rimarranno più favorevoli nella regione Centro-Sud rispetto a quella più a nord. I mercati del Nord e dell'Alto Midwest diventano tipicamente più sensibili con il calo delle temperature, il trasporto del trasporto merci agricolo a fine stagione e il comincio dei vettori ad adeguare le loro reti per le operazioni invernali.
Novembre dovrebbe offrire un equilibrio relativamente equilibrato tra offerta e domanda nel complesso, ma i mercati del nord potrebbero vedere più frequenti sacche di restringimento man mano che il meteo diventerà un fattore più importante.
Costa occidentale degli Stati Uniti
L'Ovest continua a mostrare differenze significative tra il Sud-Ovest e il Pacifico Nord-Occidentale. La capacità sud-ovest si è ridotta moderatamente durante ottobre, ma le condizioni per il trasporto merci refrigerate sono state considerevolmente meno limitate rispetto a quelle del dry van.
Le tariffe sono rimaste relativamente stabili invece di seguire i forti aumenti osservati nei mercati dei dry van, suggerendo che i vettori refrigerati sono stati meglio posizionati per assorbire l'attività recente del trasporto merci.
Il Pacifico nord-occidentale rimane il principale punto di pressione a ovest. I raccolti stagionali hanno mantenuto la capacità in uscita limitata per tutto ottobre, con i tassi che hanno raggiunto nuovi massimi in settimane successive.
Si prevede che questo continuerà fino a novembre, mentre i prodotti agricoli regionali si spostano sul mercato e la domanda alimentare durante le festività cresce verso il Giorno del Ringraziamento. Si prevede che la capacità rimanga limitata fino a quando i volumi di merci legati al raccolto non diminuiscono.
Carico su camion a pianale
Il mercato dei flatbed sta iniziando la sua tipica transizione verso una capacità più leggera con l'avvicinarsi dell'inverno, ma la domanda rimane elevata rispetto agli ultimi anni. Fino a novembre, si prevede che i prezzi dei flatbed seguiranno le tendenze stagionali, aumentando intorno al Ringraziamento per il resto dell'anno.
L'attività edilizia tradizionale sta iniziando a rallentare, mentre il completamento dei progetti crea domanda di macchinari e materiali da riposizionare o mettere in scena per i progetti del 2027.
Allo stesso tempo, la produzione e il trasporto di progetti legati a data center su larga scala e infrastrutture energetiche continuano a fornire una fonte costante di domanda a pianale, meno stagionale rispetto alla costruzione tradizionale.
Come discusso nella sezione Energia di questo rapporto, l'energia per i data center richiede attrezzature aggiuntive per la generazione e trasmissione di elettricità, trasformatori e altre infrastrutture che spesso viaggiano con flatbed.
Anche quando un calendario di costruzione è ritardata, le attrezzature per questi progetti sono ancora in fase di produzione e spostamento in punti di preparazione, fornendo un supporto di base per i volumi di flatbed in vista del 2027.
Le condizioni invernali stanno anche iniziando a modificare il bacino di operatori disponibile in alcuni mercati del nord. I requisiti di copertura per metalli e altri materiali sensibili alle intemperie aumentano tipicamente a partire da novembre, poiché l'esposizione a neve, umidità e sale stradale diventa una preoccupazione maggiore.
Allo stesso tempo, le compagnie di trasporto diventano più selettive nell'operare in Canada, negli stati settentrionali degli Stati Uniti e nelle regioni montuose, poiché la neve, i requisiti della catena e le difficili condizioni di carico aumentano la complessità operativa.
Questo può ridurre la capacità utilizzabile del pianale anche quando l'attività di costruzione si modera. Il trasporto merci a lunga percorrenza verso il Pacifico Nordoccidentale, l'alto Midwest, la Mountain West e il Canada è tipicamente tra i primi a sperimentare questo cambiamento stagionale.
Voce del portatore
Cosa dicono i vettori basati sugli asset sull'attuale ambiente del trasporto? Queste osservazioni provengono da una sezione trasversale dei vettori a contratto della rete C.H. Robinson—la più grande del Nord America.
Mercato
- I costi operativi continuano a superare il miglioramento delle tariffe, con maggiori spese di carburante, assicurazione, manodopera, manutenzione e attrezzature che limitano la redditività dei vettori.
- I vettori sono sempre più selettivi riguardo al trasporto, dando priorità al business ripetibile e a una forte compatibilità con la loro presenza di rete piuttosto che inseguire il volume delle transazioni.
- La fiducia delle compagnie nel proprio potere di prezzo sta crescendo man mano che la capacità si restringe e i contratti vengono rinnovati.
Piloti
- Il reclutamento e la fidelizzazione restano grandi sfide per le flotte a lungo raggio. Stanno usando retribuzioni più alte, bonus di segnalazione, scuole di guida e più tempo a casa come incentivi.
- La disponibilità dei conducenti varia notevolmente a seconda del modello di business, con flotte locali e di trasporto che riportano condizioni di reclutamento considerevolmente migliori rispetto alle compagnie di trasporto a lunga percorrenza.
- Gli operatori sono focalizzati sulla qualità del guidatore. Standard di assunzione più severi e la fidelizzazione sono sempre più favoriti rispetto a una crescita aggressiva del personale personale.
Attrezzature
- L'espansione della flotta rimane limitata. La maggior parte degli operatori dà priorità a un maggiore utilizzo delle attrezzature esistenti e alla sostituzione dei veicoli vecchi piuttosto che aumentare la capacità netta.
- I cicli di sostituzione si stanno allungando poiché i prezzi più alti di camion, assicurazioni, finanziamenti, manutenzione e parti aumentano il costo di avere una flotta più grande.
- L'investimento nelle attrezzature rimane mirato, con aggiunte concentrate su drayage, merci specializzate e altre opportunità in cui domanda e margini giustificano la crescita.
 Approfondimenti utili sul trasporto merci