 Descargar diapositivas
La demanda oceánica se modera, mientras que la congestión consume capacidad
Publicado: jueves, noviembre 05, 2026 | 09:00 CDT
Actualizado
Los cargadores deben evaluar la fiabilidad de las salidas al reservar
Los mercados de carga marítima entran en noviembre con señales de moderación de la demanda en las principales rutas de importación, aunque la capacidad, los cambios en tarifas y la fiabilidad del servicio varían según la región.
Los fuertes volúmenes de carga y los retrasos relacionados con el clima durante la temporada alta prolongada de importaciones estadounidenses han mantenido activas las redes navieras, mientras que las interrupciones en los horarios y la congestión portuaria europea continúan afectando la capacidad de los servicios individuales.
Las importaciones contenedorizadas estadounidenses alcanzaron los 2,55 millones de unidades equivalentes de 20 pies (TEUs) en septiembre, el volumen más alto registrado en septiembre, según Descartes Datamyne. Eso supuso un 10,3% por encima de septiembre de 2025, reflejando la fortaleza y duración de la temporada de importaciones de este año.
Volumen de importación de contenedores (TEUs) en EE. UU.
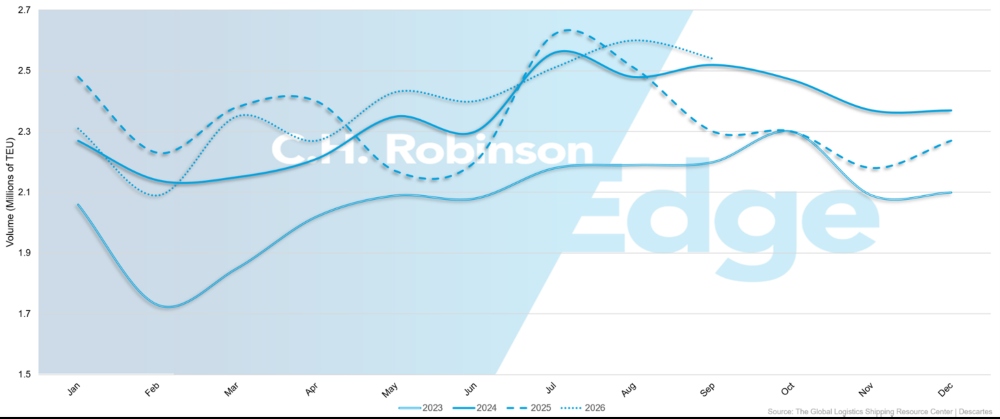
El Global Port Tracker de la Federación Nacional de Comercio Minorista pronostica aproximadamente 2 millones de TEUs en noviembre, una disminución del 1% interanual (interanual). Aunque su metodología difiere de la de Descartes Datamyne, la previsión apunta a una desaceleración estacional. Si esto conduce a tarifas más bajas o a una mejor disponibilidad de reservas dependerá de cómo se despliegue la capacidad de los buques en cada servicio.
La posible interrupción laboral este mes en los puertos de Los Ángeles y Long Beach es otro factor potencial. Si ocurre una huelga, estate atento a nuestras recomendaciones a los clientes.
Nuevos buques están ampliando la flota global de contenedores, pero la congestión sigue absorbiendo la capacidad disponible. Según se estima en el Informe Edge de octubre, el 12% de la capacidad global de contenedores se ve consumida por las tensiones sobre la red oceánica, especialmente en Asia Oriental, el norte de Europa y el subcontinente indio.
Las escalas retrasadas, el agrupamiento de embarcaciones y las interrupciones en el transbordo reducen el número de salidas fiables disponibles para los cargadores. Los ciclos de navegación prolongados también retrasan el regreso de buques y contenedores a los mercados de origen.
A medida que Transportador ajusta los horarios y el despliegue de los buques según la demanda y las condiciones operativas, la capacidad adicional de la flota puede no traducirse inmediatamente en una mejor disponibilidad de reservas o tarifas más bajas.
Para noviembre, moderar la demanda puede mejorar la reserva, pero variará según el servicio y la puerta de entrada. En el Transpacífico, los retrasos en puertos asiáticos y los horarios interrumpidos de buques tras tifones consecutivos han ido disminuyendo, pero siguen influyendo en la disponibilidad de reservas.
En las rutas Asia-Europa, la demanda moderada coincide con una mejora en la circulación de embarcaciones y el regreso de servicios adicionales a rutas más cortas a través del Canal de Suez en lugar de rodear el Cabo de Buena Esperanza en África.
Los cargadores deben distinguir entre espacio adicional para embarcaciones y la fiabilidad de las salidas, especialmente cuando el transbordo o las conexiones interiores siguen siendo vulnerables a retrasos.
Los riesgos para la seguridad en Oriente Medio se intensifican a medida que se adaptan las redes navieras
Las condiciones de seguridad en todo Oriente Medio se han deteriorado, añadiendo incertidumbre al transporte regional incluso cuando más servicios de contenedores regresan por el Mar Rojo y el Canal de Suez.
Los ataques a la navegación comercial en y alrededor del Estrecho de Ormuz se intensificaron durante octubre, incrementando los riesgos para los buques que operaban en el Golfo Pérsico. Huelgas adicionales en infraestructuras regionales de transporte y energía han aumentado las preocupaciones sobre la continuidad del servicio y los costes operativos.
Aunque el tráfico comercial continúa a través del Estrecho de Ormuz, los servicios rutinarios de contenedores a varios destinos del Golfo Pérsico siguen siendo muy limitados. Transportador está utilizando puertas alternativas y combinaciones de transporte marítimo e interior para atender los destinos afectados.
Las opciones incluyen Yeda y el Puerto Rey Abdalá en la costa del Mar Rojo de Arabia Saudí, así como Khor Fakkan y Fujairah en los Emiratos Árabes Unidos, fuera del Estrecho de Ormuz. Las rutas disponibles dependen del transportador, el destino y los arreglos de transporte posteriores.
Estas alternativas enfrentan sus propias limitaciones operativas. Yeda y el puerto King Abdullah están experimentando congestión terminal e interior, mientras que el aumento de la carga redirigida está aumentando la presión en Khor Fakkan y Fujairah. Un manejo adicional, conexiones limitadas y necesidades de transporte interior pueden alargar los tiempos de entrega y aumentar los costes.
Algunos servicios seleccionados para Oriente Medio están añadiendo recargos por riesgo de guerra, emergencias y congestión portuaria en respuesta a mayores problemas de seguridad, rutas más largas, mayores costes de combustible y mayor manejo en el interior. Aún son posibles cambios adicionales en estas cargas durante noviembre, a medida que los transportadores respondan a las condiciones operativas.
Mientras tanto, más servicios de contenedores continúan regresando al Canal de Suez. A finales de octubre, Linerlytica informó que el número de buques portacontenedores desviados alrededor del Cabo de Buena Esperanza había caído a aproximadamente 180, en comparación con una media de 350 en los dos años anteriores.
De los bucles de servicio que se han retomado, 30 de los 52 en dirección oeste y 32 de los 57 en dirección este habían retomado la ruta hacia Suez, con nuevas restauraciones programadas para noviembre.
Viajes más cortos pueden mejorar la circulación de buques y contenedores, liberando capacidad sin añadir barcos a la flota. Sin embargo, la transición sigue siendo desigual entre las redes de transportadores. Las rotaciones revisadas de buques también pueden concentrar temporalmente las llegadas en las puertas del norte de Europa, ya que los servicios cortos de Suez se solapan con los buques que completan viajes más largos hacia el Cabo.
Los riesgos de seguridad siguen siendo una limitación para la recuperación futura de la red. Las amenazas a lo largo del corredor del Mar Rojo y Bab el Mandeb podrían ralentizar nuevas restauraciones en Suez o llevar a transportador a reconsiderar rutas ya restablecidas.
Para noviembre, los cargadores que trasladen la carga al Golfo Pérsico deben confirmar la aceptación del transportador, el puerto de descarga, los arreglos de transporte posterior y los recargos aplicables antes de comprometerse con los calendarios de entrega.
Los transportistas de Asia–Europa deberían seguir comprobando si su servicio utiliza el Suez o el Cabo de Buena Esperanza y si las rotaciones revisadas de los buques afectan a la fiabilidad de llegada o conexión.
Las tarifas trans-pacíficas se mantienen firmes a medida que avanza la recuperación del calendario
El transporte de mercancías transpacífico entra en noviembre con una demanda de importación estadounidense moderada, aunque la disponibilidad de los buques y las condiciones de tarifa siguen variando según el servicio y el destino.
La congestión en Shanghái y Ningbo se ha aliviado tras la Semana Dorada en China, aunque los retrasos de carga y los retrasos en las rotaciones de buques continúan afectando la fiabilidad del horario. Las interrupciones también se han extendido a los centros de transbordo del sudeste asiático, incluyendo Singapur, donde los retrasos en las llegadas y las rotaciones revisadas de los puertos pueden afectar a las conexiones posteriores.
El tifón Champi interrumpió los movimientos de embarcaciones y las operaciones portuarias alrededor de Shanghái y Ningbo a finales de octubre, añadiendo retrasos a los servicios que aún se recuperaban de la Semana Dorada. Las ventanas de babor perdidas y las salidas revisadas podrían seguir afectando a las travesías de noviembre mientras transportador elimina el atraso resultante.
Los menores volúmenes de importación estacionales deberían mejorar gradualmente la flexibilidad de reserva, especialmente cuando los horarios de los buques se han estabilizado. Sin embargo, la relación entre la demanda y la capacidad disponible también dependerá de las salidas planificadas, los ajustes de servicio y el despliegue de embarcaciones entre las puertas de entrada estadounidenses.
Los rollovers continuos o las opciones limitadas de salida en servicios individuales pueden contribuir a que los precios spot sean más firmes incluso cuando el mercado en general se relaja. Por el contrario, horarios de navegación más consistentes y menor utilización de buques podrían aliviar las tarifas a medida que avance noviembre.
Los servicios de la Costa Este de EE. UU. pueden seguir ofreciendo un precio premium respecto a las opciones de la Costa Oeste, donde rotaciones de embarcaciones más largas y limitaciones de capacidad específicas de cada servicio limitan las salidas disponibles.
Las condiciones operativas del Canal de Panamá han mejorado, proporcionando mayor flexibilidad en las rutas para los servicios hacia las costas este y del Golfo de EE. UU. El canal aumentó las franjas diarias de tránsito a 33 con efecto a partir del 15 de octubre, mientras que el calado máximo autorizado de Neopanamax ya se había elevado a 49 pies a finales de septiembre.
Estas mejoras ayudan en la planificación, aunque las reservas de transporte público siguen siendo importantes. A medida que se acerca la estación seca, los niveles de agua también podrían influir en las condiciones futuras de operación.
Los transportistas deben comparar los viajes disponibles, la exposición prevista a la suspensión de la transferencia y los arreglos de tránsito por canal al seleccionar salidas para noviembre. Pueden llegar a estar disponibles tarifas más competitivas a medida que la demanda se modere, pero los horarios y la fiabilidad del transporte de extremo a extremo deberían seguir formando parte de la comparación.
Las tasas Asia-Europa se estabilizan a medida que mejora la capacidad efectiva
El transporte marítimo Asia–Europa entra en noviembre con una demanda moderada, tarifas spot relativamente estables y un cambio en la perspectiva de oferta a medida que se dispone de capacidad efectiva adicional.
El regreso de rutas más cortas por el Canal de Suez está mejorando la circulación de embarcaciones y equipos en servicios seleccionados. Combinado con nuevas entregas de buques, esto podría aumentar la capacidad en un momento en que la demanda de carga no crece al mismo ritmo. Si esas condiciones persisten, los tipos hacia el norte de Europa y el Mediterráneo podrían bajar.
A medida que transportador ajusta el despliegue de los buques y la frecuencia de navegación, la capacidad adicional disponible puede aumentar la competencia en precios en servicios seleccionados. Los aumentos generales de tarifas y los ajustes de combustible aún podrían afectar los precios de noviembre, pero su impacto dependerá de los servicios individuales y de las condiciones actuales del mercado.
La congestión portuaria sigue siendo un contrapeso para mejorar el suministro de buques. Róterdam, Amberes-Brujas y Hamburgo siguen enfrentándose a presiones operativas, mientras que las llegadas solapadas desde rutas de Suez y Cabo podrían tensionar temporalmente la gestión de terminales y las conexiones interiores. Estas condiciones pueden afectar la fiabilidad del tránsito incluso cuando el espacio para embarcaciones está fácilmente disponible.
¿Qué podría cambiar las perspectivas de noviembre
Las perspectivas oceánicas de noviembre dependerán de si moderar la demanda y mejorar la circulación de embarcaciones produce salidas más consistentes. En el Transpacífico, menos vueltas y travesías más fiables indicarían que la interrupción posterior a la Semana Dorada y el clima está mejorando.
En Asia-Europa, nuevas restauraciones de Suez y operaciones de puerta de entrada más estables podrían aumentar la capacidad disponible y reducir las tasas.
Nuevos incidentes de seguridad en Oriente Medio, nuevas interrupciones en los puertos o llegadas concentradas de buques podrían interrumpir esa recuperación. Los transportistas deberían supervisar el rendimiento a nivel de servicio en lugar de asumir que el crecimiento de la flota o la menor demanda producirá mejoras inmediatas en todas las rutas.
Indicadores a tener en cuenta
- Utilización de buques transpacíficos, vuelcos y navegaciones en blanco
- Un posible ataque a los puertos de Los Ángeles y Long Beach
- Diferencias de tarifas puntuales entre los servicios de la Costa Este y la Costa Oeste de EE. UU.
- Restauraciones del servicio en Suez y rotaciones revisadas de buques
- Disponibilidad en la reserva del Canal de Panamá y niveles de agua
- Desarrollos en seguridad en Oriente Medio y cambios en los recargos aplicables
- Retrasos en el atraque y conexiones de transbordo en las puertas del norte de Europa
Cambios destacados este mes
El espacio transatlántico hacia el oeste mejora, pero las opciones de servicio directo siguen siendo desiguales
La constante demanda europea de exportación y la mejora de la capacidad de los buques hacen que las condiciones para el transporte marítimo transatlántico hacia el oeste estén relativamente equilibradas al inicio de noviembre.
El espacio ha mejorado en comparación con las condiciones máximas del verano, especialmente desde el norte de Europa hasta la costa este de EE. UU. Sin embargo, los servicios hacia el Golfo de EE. UU. y la Costa Oeste son más limitados, reflejando diferencias en el despliegue de buques y en las salidas disponibles.
Las condiciones del Mediterráneo occidental siguen siendo relativamente estables, aunque las salidas en blanco y los cambios de horario pueden limitar la flexibilidad de reserva en ciertos servicios. Desde Turquía y el Mediterráneo oriental, la distinción entre opciones directas y de transbordo sigue siendo importante.
El transbordo puede ampliar las opciones de enrutamiento, pero introduce puntos de conexión adicionales y una posible variabilidad en el momento de entrega.
Se espera que los tipos se mantengan en general estables hasta noviembre. Los transportistas con carga procedente de Turquía o el Mediterráneo deberían comparar los horarios de servicio directo con las alternativas de transbordo, especialmente cuando las salidas limitadas o conexiones adicionales puedan afectar los compromisos de entrega.
Las llegadas de buques de la costa oeste canadiense siguen afectando al flujo ferroviario interior
Los puertos de Vancouver y Prince Rupert siguen experimentando periodos de congestión debido a la llegada de barcos retrasados desde Asia. Las importaciones fuertes y las llegadas agrupadas de buques pueden aumentar la demanda de vagones y conexiones de salida, ampliando el tiempo entre la descarga de contenedores y la salida hacia el interior.
La escasez localizada de vagones puede persistir incluso cuando la red canadiense más amplia opera con normalidad.
El clima invernal introduce otro riesgo, ya que el frío severo, la nieve y el hielo pueden reducir la longitud de los trenes, restringir las velocidades de operación y prolongar los tiempos de tránsito en los carriles afectados.
Para la carga que atraviesa el oeste de Canadá, la disponibilidad ferroviaria y el tiempo de tránsito deben incorporarse al calendario de entrega, en lugar de depender únicamente de la fecha estimada de llegada del buque.
Las puertas de entrada del este de Canadá permanecen relativamente estables. Montreal tiene mayor certeza laboral tras un convenio colectivo que permanecerá vigente hasta 2028, mientras que Halifax y Toronto continúan operando en condiciones generalmente normales.
Las exportaciones chilenas de cereza reducen el equipo refrigerado y la disponibilidad de buques
La temporada de exportación de cerezas de Chile está aumentando la demanda de contenedores refrigerados y espacio para embarcaciones a lo largo de la Costa Oeste de Sudamérica en noviembre. A medida que aumentan los volúmenes estacionales, la posición de contenedores y la asignación de buques están cada vez más vinculadas a los requisitos de exportación de productos refrigerados.
Las reparaciones de embarcaciones, los ajustes de horario relacionados con el clima y las salidas en blanco están reduciendo la capacidad de algunos servicios. Estos factores pueden reducir las opciones de salida disponibles tanto para la carga refrigerada como para la general, aunque el impacto variará según la mercancía y el destino.
Transportador ha anunciado ajustes de precios en temporada alta, tarifas generales y relacionados con el combustible. El efecto combinado de la demanda estacional y la interrupción del servicio también podría aumentar los tiempos de entrega de reservas y los rollovers, especialmente para la carga con destino a Norteamérica.
Para noviembre, la disponibilidad de contenedores podría llegar a ser tan importante como el espacio en buques para los exportadores refrigerados. Los transportistas de carga general también deberían evaluar las opciones de salida cuando la demanda estacional concentrada afecta a la utilización de los buques y a la flexibilidad de reserva.
Las exportaciones agrícolas de Oceanía aumentan la presión sobre la disponibilidad de equipos
Australia y Nueva Zelanda entran en noviembre con una fuerte demanda de exportación agrícola y refrigerada, ocupando espacio en buques en los comercios de carne, lácteos, frutas y cereales.
Las condiciones varían en las regiones agrícolas de Australia. El oeste de Victoria pronostica una cosecha de cereales más fuerte que en 2025, mientras que la sequía está reduciendo la producción en partes de la región de Riverina. Estas diferencias pueden concentrar la demanda de envío y las necesidades de contenedores en orígenes concretos en lugar de crear una demanda uniforme en todo el país.
La disponibilidad de contenedores de veinte pies sigue siendo limitada en varios mercados de exportación australianos, especialmente Melbourne. La fuerte demanda agrícola y de otras materias primas está aumentando la importancia del posicionamiento de contenedores, el momento de liberación de equipos y la asignación de buques al confirmar las reservas de exportación.
La capacidad de importación del norte y sudeste asiático sigue siendo generalmente suficiente, aunque la congestión en algunos puertos chinos y la escasez de contenedores en algunos orígenes del sudeste asiático pueden afectar a las salidas individuales.
Algunos servicios Europa–Oceanía que regresan por el Canal de Suez en lugar de ser desviados por África pueden ofrecer tiempos de tránsito más cortos y una mejor circulación de contenedores, aunque la fiabilidad de rutas y horarios sigue siendo específica de cada servicio.
Los requisitos para la temporada de chinches hesorientes marmozadas marrón siguen vigentes para la carga designada que entra en Australia y Nueva Zelanda. Los requisitos de tratamiento, certificación y documentación pueden afectar la preparación para el envío y la autorización de destino incluso cuando hay capacidad oceánica disponible.
Las exportaciones de México siguen siendo sensibles a la congestión portuaria y a la ejecución en el interior
El mercado de exportación marítima de México sigue siendo relativamente equilibrado en términos de demanda frente a capacidad, pero la congestión y el transporte interior siguen influyendo en la fiabilidad del servicio y los costes totales de envío.
El Puerto de Manzanillo sigue siendo un punto de presión principal, con limitaciones de acceso a terminales, requisitos de cita para camiones y cambios de horario que aumentan la posibilidad de cortes incumplidos y vuelcos de contenedores. Los retrasos también pueden prolongar los tiempos de ciclo del equipo y generar costes adicionales de almacenamiento, demora o reentrega.
Lázaro Cárdenas ofrece una alternativa para envíos seleccionados de exportación del Pacífico, mientras que Altamira y Ensenada continúan operando bajo condiciones relativamente estables. La idoneidad de una puerta alternativa dependerá del origen interior, la conectividad ferroviaria y de camiones, la disponibilidad de contenedores y los servicios marítimos.
Aunque las tarifas base oceánicas se han mantenido relativamente estables en muchos servicios, los gastos relacionados con la congestión pueden aumentar los costes totales de transporte. Los cargadores que evalúen pasarelas alternativas deben comparar el transporte interior, el acceso a terminales, la disponibilidad de contenedores y los horarios de los buques junto con la tarifa oceánica.
Planificación anticipada para el transporte marítimo de mercancías marítimas de noviembre
A medida que la demanda estacional se modera y las redes globales de buques se ajustan, los transportistas deberían evaluar cómo afectan los cambios en la capacidad, la ruta y la disponibilidad de contenedores a los envíos individuales. La mejora de las condiciones generales del mercado puede no traducirse en un servicio consistente en todas las rutas comerciales.
1. ¿Dónde está la mejora de la disponibilidad de embarcaciones creando opciones de reserva fiables?
Para envíos transpacíficos, compare los horarios actuales de buques, rotaciones de puerto y actividad de vuelta con las condiciones de octubre. Salidas más consistentes y menor utilización de buques pueden crear oportunidades para reevaluar las opciones de servicio a medida que avance noviembre, especialmente cuando los calendarios de entrega permiten flexibilidad.
Pero para los envíos de la costa este de EE. UU. que pasan por el Canal de Panamá, confirma las reservas de tránsito y los horarios de servicio a medida que se acerca la temporada seca.
2. ¿Cómo están afectando las condiciones de seguridad en Oriente Medio las rutas disponibles?
Para envíos al Golfo Pérsico, confirma la aceptación del transportador, la puerta de descarga, los acuerdos de transbordo, el transporte interior y los recargos aplicables. Para la carga Asia–Europa y Europa–Oceanía, verifica si el servicio seleccionado opera a través del Canal de Suez o alrededor del Cabo de Buena Esperanza, y compara los tiempos reales de tránsito y la fiabilidad de la conexión.
3. ¿Podrían el equipo o los requisitos de manipulación limitar las opciones de envío disponibles?
Para exportaciones refrigeradas desde Chile y Oceanía, confirmar la disponibilidad de contenedores junto al espacio de los buques. Los exportadores australianos que requieran contenedores de 20 pies deben tener en cuenta las necesidades de posicionamiento, mientras que los envíos sujetos a regulaciones sobre chinches apestosas pueden necesitar tratamiento o documentación adicional antes de la salida.
4. ¿Dónde podrían afectar las condiciones de gateway o del interior a la fiabilidad de la entrega?
Para las importaciones de la Costa Oeste de EE. UU., observa el plazo de la huelga para que el sindicato negocie su contrato en los puertos de Los Ángeles y Long Beach. Para las importaciones de la Costa Oeste de Canadá, incorpora el tiempo de permanencia de terminales y la disponibilidad de vagones en las fechas previstas de entrega.
Para exportaciones de México, compara el acceso a terminales, los costes de transporte interior, la disponibilidad de contenedores y las fechas límite al seleccionar puertos. Para el transporte transatlántico hacia el oeste, compare la disponibilidad del servicio directo con las alternativas de transbordo, especialmente Turquía y los envíos destinados al Golfo de EE. UU. o a la Costa Oeste.
 Información práctica sobre el transporte de mercancías