 Descargar diapositivas
La presión sobre la tarifa de carga completa aumenta de cara a las fiestas
Publicado: jueves, noviembre 05, 2026 | 09:00 CDT
Actualizado
El mercado de carga completa se ha ajustado de forma desigual
Varias interrupciones regionales han creado focos de mayor capacidad de carga y tarifas más altas en Estados Unidos, desviándose de la estacionalidad estándar en el último mes.
El impulso marítimo de fin de trimestre en la última semana de septiembre fue más fuerte que en años anteriores, restringiendo la capacidad hasta octubre. El Noroeste del Pacífico y el Medio Oeste Superior estuvieron entre los mercados más ajustados, con las relaciones carga-camión (LTR) alcanzando sus niveles más altos del año.
Las condiciones han divergido desde entonces:
- Los precios en el Alto Medio Oeste se han estabilizado en gran medida.
- En el noroeste del Pacífico, la mayor demanda de cosechas estacionales mantiene la capacidad ajustada y los tipos elevados. Históricamente, las tasas salientes del Noroeste del Pacífico aumentan en el cuarto trimestre, y las condiciones actuales sugieren que esto podría persistir hasta final de año.
- La Costa del Golfo también experimentó un breve estrechamiento en octubre mientras los transportistas y los transportadores se preparaban para tormentas tropicales. El impacto fue modesto y de corta duración, lo que refuerza lo rápido que pueden afectar los eventos localizados a un mercado cuando hay menos suministro excedente de transporte para absorber una interrupción.
California y el suroeste emergen como la mayor atípica
Esta región ha experimentado la desviación más notable respecto a los patrones estacionales típicos. La capacidad se ajustó bruscamente al final del tercer trimestre y se mantuvo limitada hasta octubre, con tarifas aumentando más rápido de lo habitual para esta época del año.
Varios factores han contribuido. Incremento de las importaciones contenedoras en el sur de California, incluyendo importaciones desde China asociadas a cargas previas a la Semana Dorada y inventario minorista navideño, aumento del transporte de mercancías y traslados hacia el interior.
Los tifones que cerraron algunos de los puertos más grandes de China también interrumpieron los horarios de transporte marítimo, contribuyendo a la agrupación de embarcaciones y a los flujos desiguales de importación hacia el sur de California. En lugar de que el transporte marítimo llegue a los puertos de forma constante durante varias semanas, las llegadas concentradas han generado breves ráfagas de demanda de carga completa que estrechan aún más el mercado.
Otros factores como las inundaciones y los ataques a la frontera con México agravaron la situación.
Perspectivas a corto plazo
Los tipos de interés superiores a los esperados al inicio de octubre han incrementado ligeramente las expectativas para los precios de carga completa durante el resto de 2026. Se espera entonces que tasas de cierre de año más altas eleven la curva de previsión para 2027, aunque la forma subyacente de la previsión sigue sin cambios.
Normalmente, a principios de noviembre se supone un periodo de alivio relativo de las tarifas antes de Acción de Gracias y el auge del transporte por carretera de fin de año. Este año, ese alivio puede ser más limitado. El suministro de carga completa sigue siendo limitado, y las condiciones recientes siguen demostrando que interrupciones relativamente pequeñas o localizadas pueden producir efectos mayores y duraderos que en un mercado con capacidad excedente.
A nivel nacional, se espera que las condiciones se mantengan relativamente estables durante la primera mitad de noviembre antes de endurecerse alrededor de Acción de Gracias. Se espera que la presión de capacidad y las tarifas aumenten hasta diciembre, ya que el envío durante las fiestas, la menor disponibilidad de conductores y el transporte de mercancías a fin de año compiten por un grupo más reducido de camiones disponibles.
La posible interrupción laboral en los puertos de Los Ángeles y Long Beach es otro desarrollo a seguir. Aunque los trabajadores implicados representan una parte relativamente pequeña de la plantilla total del puerto, cualquier actividad de piquete que afecte al acceso más amplio de terminales o camiones podría causar más interrupciones en el transporte de mercancías. En esta fase, esto sigue siendo un riesgo a monitorizar más que un supuesto impacto en el mercado.
La conclusión general de cara al final del año es que la estacionalidad sigue influyendo en el mercado de carga completa, pero la reducción de capacidad amplifica el impacto de los eventos regionales y los aumentos de demanda.
Impacto del combustible
Como se detalla en la sección de Combustible Diésel de este informe, los precios del diésel han subido más rápido que el precio del crudo del que se produce. Para el transporte de mercancías en EE. UU., la preocupación inmediata son las dinámicas de precios y distribución.
Aunque no han surgido escaseces generalizadas de diésel, los altos precios y los problemas aislados de suministro están afectando tanto al transportista como a los transportistas. Para Transportador de carga completa, aproximadamente el 16% de todos los kilómetros recorridos son kilómetros no generadores de ingresos, lo que significa que los precios más altos del diésel afectan las tarifas que cobra transportador para recuperar esos gastos.
Los transportadores refrigerados sufren estrés adicional porque sus remolques consumen combustible para mantener las temperaturas adecuadas. El plataforma, también tiende a consumir más combustible que un envío típico, debido a que la carga es más pesada o menos aerodinámica, mayor altura muerta y kilometraje fuera de ruta, así como la pérdida de eficiencia del combustible en carretera para entregas más rurales en obras.
El aumento de los costes del combustible afecta la rentabilidad de algunos transportadores hasta el punto de que abandonan el mercado. Esto supone un doble desafío para los transportistas: no solo tienen que pagar recargos de combustible más altos, sino que también deben lidiar con un grupo de transportadores más pequeño.
En algunos mercados del oeste de EE. UU., los costes del combustible han subido lo suficiente como para que los transportistas se alejen de las tablas nacionales de combustible para determinar los recargos y utilicen estructuras regionales de recargos sobre combustible. Como resultado, una menor demanda estacional en una región no se traduce necesariamente en un alivio equivalente de las tasas.
Mercado spot en EE. UU.
Previsión del mercado spot de EE. UU.: Camiones cargados en furgonetas secas
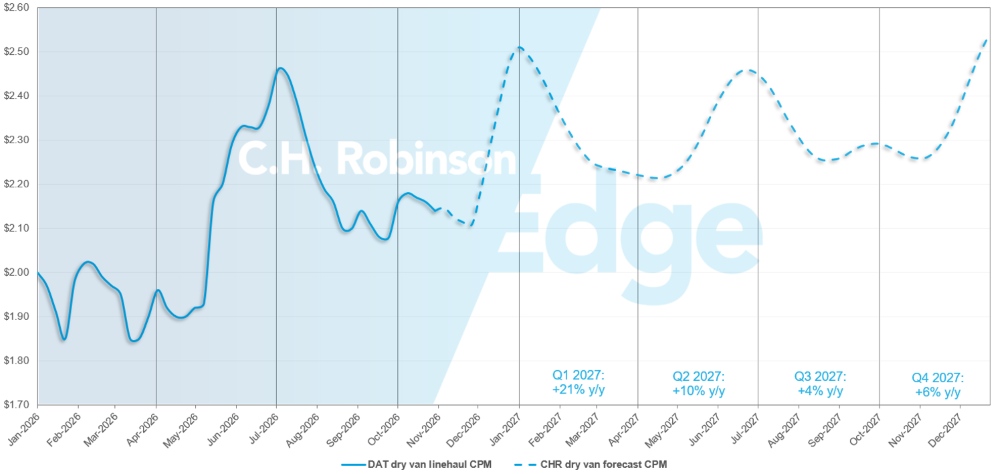
La previsión de coste por milla para la furgoneta seca de C.H. Robinson 2026 está aumentando de un +30% interanual (interanual) al +31%, mientras que la previsión para 2027 se mantiene en +10% interanual.
C.H. Robinson previsión de camiones secos para camiones secos en el mercado spot.
Previsión del mercado al contado de EE. UU.: carga refrigerada
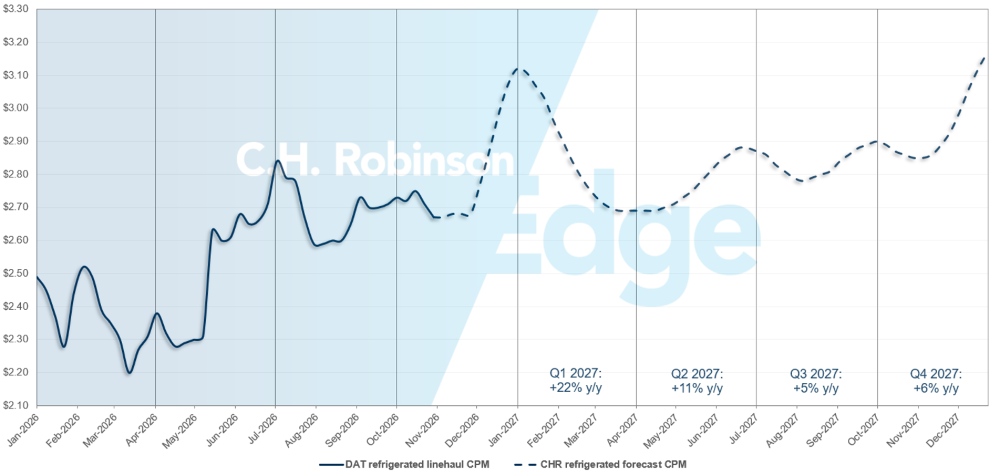
La previsión de coste por milla para furgón refrigerado C.H. Robinson 2026 está aumentando de +31% interanual a +32%, mientras que la previsión para 2027 se mantiene en un +11% interanual.
Previsión de carga en camiones refrigerados para el mercado spot de C.H. Robinson
Previsión del mercado spot de EE. UU.: Carga de camiones de plataforma
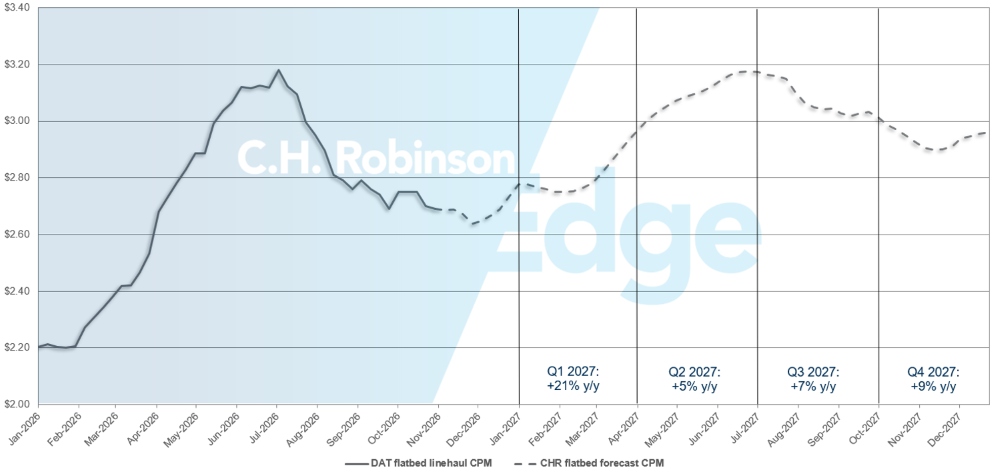
La previsión de coste por milla para C.H. Robinson en plataforma plana 2026 se mantiene en +28% interanual, mientras que la previsión para 2027 se mantiene en un +10% interanual.
Previsión de carga en caja plana de C.H. Robinson para el mercado de plataformas
Entorno de carga por camión por contrato
Las siguientes ideas se derivan de C.H. Robinson Managed Solutions™, que atiende a una amplia cartera de clientes en diversos sectores.
La profundidad de la guía de ruta es un indicador de hasta dónde debe llegar un cargador en sus estrategias de respaldo cuando se concede que un proveedor de servicios de transporte rechaza una licitación. Una profundidad de ruta de 1.0 sería un rendimiento perfecto, y una 2.0 sería extremadamente pobre.
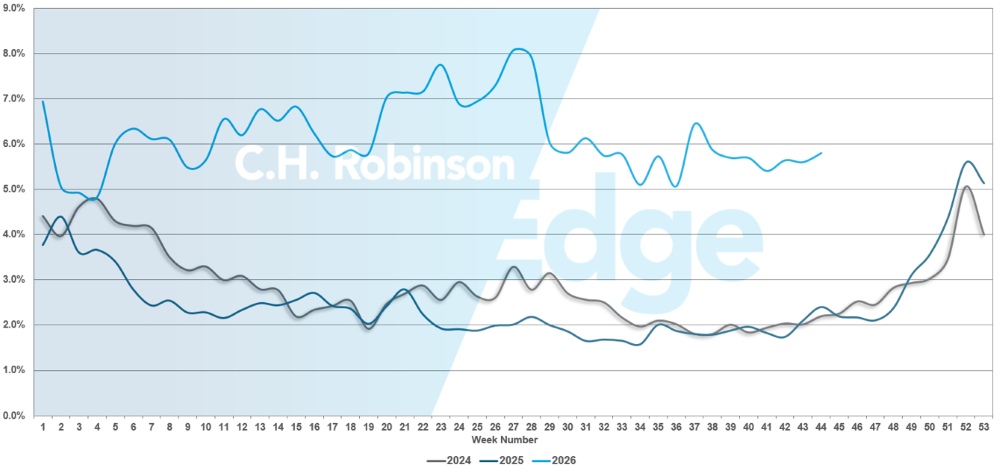
El fallo de la guía de ruta ocurre cuando la guía de ruta se agota sin que ningún transportador acepte la licitación, enviando el envío al mercado spot.
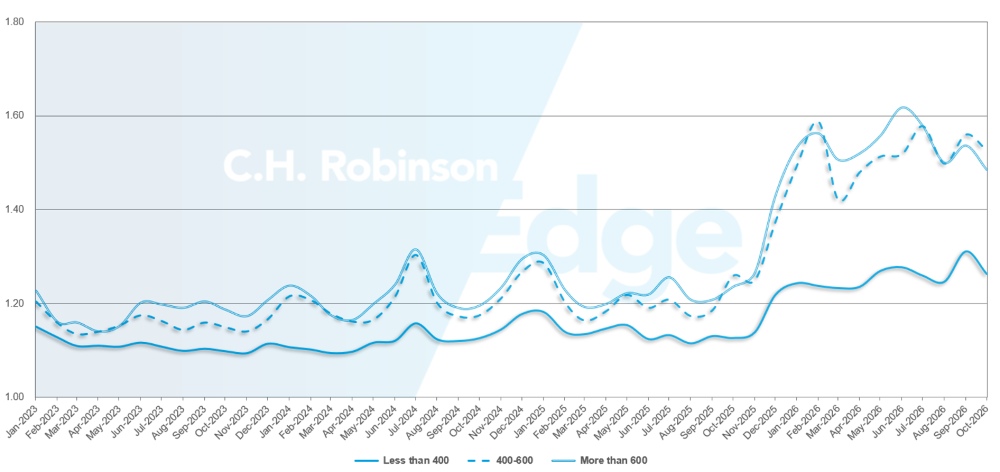
Como se muestra en el siguiente gráfico, la profundidad de la guía de ruta se mantuvo plana a un nivel históricamente bajo durante aproximadamente dos años. A partir de finales de noviembre de 2025, aparecieron los primeros signos de un mercado cambiante, ya que la profundidad de las guías superó 1,3 por primera vez en años y los fallos aumentaron hasta ~5%. Desde entonces, los guías de ruta se han enfrentado a un contexto de capacidad decreciente.
En el mes de octubre, la profundidad de la guía de ruta en todos los envíos de Norteamérica fue de 1,36, ligeramente mejor que el mes anterior.
Desde el punto de vista del kilometraje, los recorridos largos de más de 600 millas tenían una profundidad de guía de ruta de 1,49 en octubre, mejor que el mes anterior de septiembre de 2026 con 1,54, y peor que octubre de 2025, que era 1,24.
Para distancias cortas de menos de 400 millas, la profundidad de la guía de ruta para octubre de 2026 fue de 1,26, mejor que el mes anterior de 1,31 pero peor que octubre de 2025 con 1,13.
Esto indica que el rendimiento de las guías de ruta se ha estabilizado en lugar de seguir erosionándose. Sin embargo, las recientes festividades han provocado evidentes picos en las tasas de fallo, lo que sugiere que lo mismo podría ocurrir con el envío de Acción de Gracias y de fin de año, a pesar de las condiciones estables por lo demás.
Profundidad de la guía de ruta en Norteamérica: Por longitud del botín
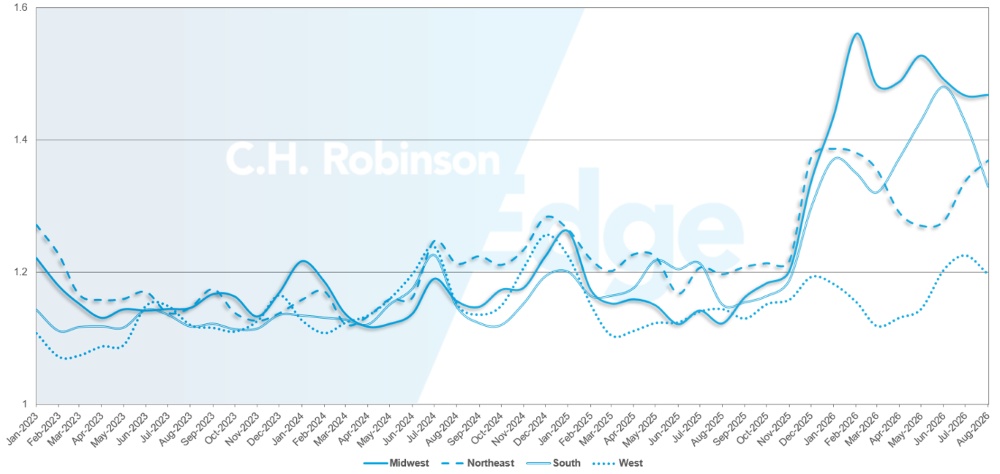
Geográficamente, el Oeste experimentó el cambio más pequeño de todas las regiones, pero fue la única región que no mejoró su rendimiento en octubre, empeorando un 1% respecto al mes anterior. El Medio Oeste experimentó el mayor cambio, mejorando un 7,6%. La profundidad de la guía de ruta varía mucho según la región, entre 1,22 y 1,52.
Métricas de profundidad de la guía de rutas de EE. UU.: por región
Fallos en guías de ruta en EE. UU.
Carga refrigerada de camión completo
Costa este de Estados Unidos
Las condiciones para el transporte de mercancías refrigeradas en toda la Costa Este siguen divididas entre el noreste y el sureste.
En el sureste, el mercado ha estado relativamente estable durante los últimos meses, con capacidad y demanda estabilizándose en un estado más equilibrado. Se espera que ese patrón continúe durante noviembre, salvo por un estrechamiento temporal de la capacidad en torno a Acción de Gracias y otras demandas alimentarias relacionadas con festividades.
El noreste sigue un camino diferente. La capacidad ha mejorado recientemente, pero las tarifas spot se han mantenido elevadas y han seguido subiendo a pesar de la disponibilidad adicional de camiones. Esa desconexión sugiere que los costes operativos de los transportadores, especialmente el combustible, están influyendo en los precios incluso cuando mejora el equilibrio subyacente entre oferta y demanda.
De cara al futuro, se espera que las tarifas comiencen a estabilizarse en noviembre, aunque el clima invernal podría volver a hacer que suban a medida que avance el mes y transportador sea más selectivo a la hora de operar en los mercados afectados.
Centro de los Estados Unidos
La capacidad refrigerada en el centro de Estados Unidos mejoró modestamente durante octubre, mientras que las tarifas se mantuvieron relativamente estables. La respuesta más lenta en los precios refleja presiones más amplias del mercado, incluyendo el elevado coste de combustible y operación, que continúan limitando la rapidez con la que una mejora de capacidad puede traducirse en alivio de tarifas para los transportistas.
Se espera que las condiciones sigan siendo más favorables en la región centro-sur que en el norte. Los mercados del norte y del Medio Oeste superior suelen volverse más sensibles a medida que bajan las temperaturas, se trasladan los cargadores agrícolas a finales de temporada y los transportadores comienzan a ajustar sus redes para las operaciones invernales.
Noviembre debería traer un equilibrio relativo entre oferta y demanda en general, pero los mercados del norte podrían experimentar focos de ajuste más frecuentes a medida que el clima se convierta en un factor más importante.
Costa Oeste de los Estados Unidos
El Oeste sigue mostrando diferencias significativas entre el Suroeste y el Noroeste del Pacífico. La capacidad del suroeste se redujo moderadamente durante octubre, pero las condiciones para el transporte refrigerado de mercancías han sido considerablemente menos limitadas que para el dry van.
Las tarifas se han mantenido relativamente estables en lugar de seguir los aumentos más marcados observados en los mercados de camiones secos, lo que sugiere que transportador refrigerado ha estado mejor posicionado para absorber la actividad reciente de mercancías.
El noroeste del Pacífico sigue siendo el principal punto de presión en el Oeste. Las cosechas estacionales mantuvieron la capacidad de salida ajustada durante todo octubre, con tasas que alcanzaron nuevos máximos en semanas consecutivas.
Se espera que esto continúe durante noviembre, a medida que los productos agrícolas regionales se trasladan al mercado y la demanda de alimentos durante las fiestas aumenta hacia el Día de Acción de Gracias. Se espera que la capacidad se mantenga ajustada hasta que los volúmenes de carga relacionados con la cosecha disminuyan.
Carga completa de camión de plataforma
El mercado de plataformas está comenzando su transición habitual hacia una capacidad más ligera a medida que se acerca el invierno, pero la demanda sigue siendo elevada en comparación con los últimos años. Hasta noviembre, se espera que los precios de los flatbed sigan las tendencias estacionales, aumentando alrededor de Acción de Gracias durante el resto del año.
La actividad tradicional de construcción está empezando a disminuir, mientras que la finalización de proyectos genera demanda de maquinaria y materiales para reposicionar o preparar para los proyectos de 2027.
Al mismo tiempo, la fabricación y el transporte de proyectos vinculados a grandes centros de datos e infraestructuras energéticas continúan proporcionando una fuente constante de demanda de plataforma que es menos estacional que la construcción tradicional.
Como se discute en la sección de Energía de este informe, la energía para los centros de datos requiere equipos adicionales para la generación y transmisión eléctrica, transformadores y otras infraestructuras que a menudo viajan en plataforma plana.
Incluso cuando se retrasa un calendario de construcción, el equipo para estos proyectos sigue produciéndose y trasladándose a lugares de preparación, proporcionando soporte subyacente para volúmenes de plataforma de cara a 2027.
Las condiciones invernales también están comenzando a cambiar la reserva de transportadores disponible en ciertos mercados del norte. Los requisitos de lona para metales y otros materiales sensibles al clima suelen aumentar a partir de noviembre, ya que la exposición a la nieve, la humedad y la sal de carretera se convierte en una preocupación mayor.
Al mismo tiempo, transportador se vuelve más selectivo a la hora de operar en Canadá, estados del norte de EE. UU. y regiones montañosas, ya que la nieve, los requerimientos de cadena y las difíciles condiciones de carga aumentan la complejidad operativa.
Esto puede reducir la capacidad de plataforma utilizable incluso cuando la actividad de construcción se modera. El transporte de mercancías de larga distancia hacia el Noroeste del Pacífico, el alto Medio Oeste, el Oeste de las Montañas y Canadá suele ser de las primeras en experimentar este cambio estacional.
Voz del transportador
¿Qué dicen los transportadores basados en activos sobre el entorno actual de mercancías? Estas observaciones provienen de una muestra transversal del transportador contratado en la red C.H. Robinson , la mayor de Norteamérica.
Mercado
- Los costes operativos siguen superando la mejora de las tarifas, con mayores gastos de combustible, seguro, mano de obra, mantenimiento y equipos que limitan la rentabilidad de Transportador.
- Transportador es cada vez más selectivo con el transporte de mercancías, priorizando el negocio repetible y una fuerte adaptación a su huella en la red frente a perseguir el volumen transaccional.
- La confianza de Transportador en su poder de fijación de precios crece a medida que la capacidad se estrecha y se renuevan los contratos.
Pilotos
- El reclutamiento y la retención siguen siendo grandes desafíos para las flotas de largo recorrido. Están usando salarios más altos, bonificaciones por recomendación, escuelas de conducción y más tiempo en casa como incentivos.
- La disponibilidad de los conductores varía significativamente según el modelo de negocio, con flotas locales y de transporte reportando condiciones de reclutamiento considerablemente mejores que los transportadores de larga distancia.
- Transportador se centra en la calidad del conductor. Cada vez se prefieren más estándares de contratación estrictos y la retención frente al crecimiento agresivo de la plantilla.
Equipos
- La expansión de la flota sigue siendo limitada. La mayoría de los transportadores están priorizando una mayor utilización del equipo existente y la sustitución de vehículos envejecidos en lugar de añadir capacidad neta.
- Los ciclos de sustitución se están alargando a medida que los precios más altos de camiones, seguros, financiación, mantenimiento y piezas incrementan el coste de tener una flota más grande.
- La inversión en equipos sigue siendo un objetivo, con incorporaciones concentradas en transporte de mercancías, carga especializada y otras oportunidades donde la demanda y los márgenes justifican el crecimiento.
 Información práctica sobre el transporte de mercancías