 下载幻灯片
柴油价格居高不下,炼油价格而非原油价格决定了柴油产量。
已发布: 星期四, 十一月 05, 2026 | 09:00 上午 CDT
柴油价格与原油价格走势仍然脱节
中东贸易路线中断、油轮运输效率低下以及炼油厂因军事冲突而受损或停产,这些都持续影响着原油供应,但柴油价格的上涨速度却超过了生产柴油的原油价格的上涨速度。
此外,俄罗斯柴油产量和出口下降以及全球库存低迷,也是人们对近期缓解措施仍需保持谨慎的原因。
炼油厂正在适应这些情况。他们有强烈的动机去优化生产市场最看重的产品,这进一步说明了炼油能力和产量与原油供应量同样重要。
一些企业正在增加柴油等高价值产品的产量,同时减少低价值燃料油的产量,并利用更大的原料灵活性来应对市场波动。
柴油泄漏问题普遍存在,但不同地区受影响的程度有所不同。
在美国,柴油价格受炼油能力、库存和消费分布不均等因素的影响,情况比较复杂。
墨西哥湾沿岸地区生产大量的柴油等馏分油,而其他地区则更多地依赖国内运输、管道运输或进口。这意味着,一个地区柴油供应充足并不一定意味着柴油在需要的地方也能供应充足。
国际能源署的数据显示,9月份全球柴油出口量低于去年同期,原因是中东和俄罗斯的出口减少超过了其他地区的新增供应。冬季来临前,柴油库存本应增加,但现在却在减少。
对于欧洲而言,原油和油轮运输成本创历史新高,挤压了炼油利润,使得欧洲尤其依赖进口柴油和航空燃油。亚洲炼油商同样面临着高昂的运费,尽管中国在夏季放松了出口限制,短暂地缓解了这一局面。
受强劲的国际市场利润率推动,中国柴油出口在 8 月和 9 月大幅增长,主要出口到亚太市场。但中国在 10 月份再次限制了更广泛的燃料出口,以保护国内库存,这表明潜在的全球柴油增量供应来源出现和消失的速度有多快。
可用性与可及性并非同一概念。
对于供应链而言,原油供应增加,甚至有关柴油供应增加的新闻报道,并不意味着柴油价格一定会下降。原油必须运到炼油厂,转化为市场需要的产品,然后通过管道、船舶、码头和分销网络运送到需求地。
联邦政府最近努力使红色柴油可用于公路(在十月的 Edge 视频中有所报道),这说明了所面临的挑战:卡车停靠站的供应有限,各州的规定各不相同,而且联邦政府的行动只是暂时的税收减免,而不是创建一个新的全国性低成本公路燃料池。
同样,新近获准获取俄罗斯柴油也为增加供应创造了可能。但已公布的数量仍然很小,交付时间和尚未解决的商业和法律问题可能会限制其短期影响。
在炼油厂运营、库存和全球产品流通得到实质性改善之前,即使原油市场看起来更加健康,托运人的预算仍可能面临柴油成本高企的风险。
虽然 2026 年有望创下历史最高年度平均柴油价格,但预计 2027 年将是第三高(仅次于 2022 年),而且在下半年之前不太可能持续重建库存。托运人和运输公司应该做好心理准备,燃料在明年的运输预算和网络规划中仍将扮演重要角色。
柴油价格
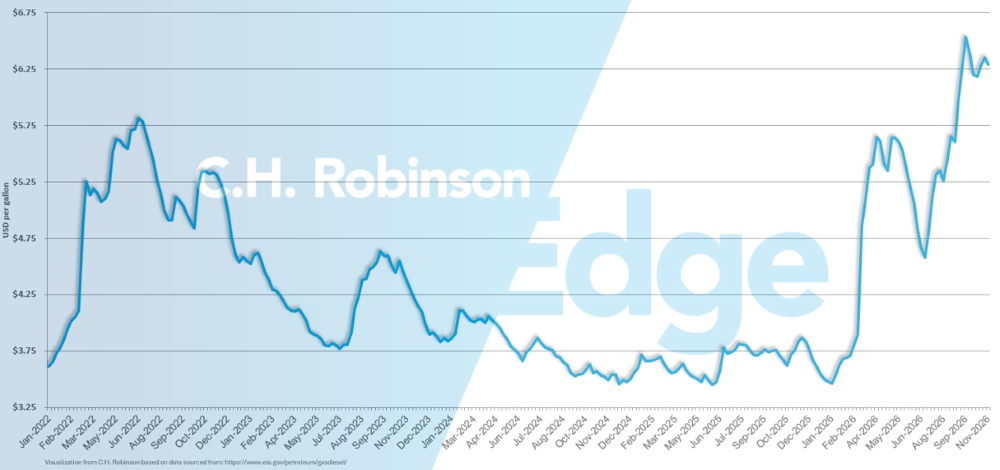
美国柴油平均价格在 2026 年第四季度以 9 月份创纪录的 6.29 美元/加仑的价格进入,但 10 月份略微下降至 6.25 美元/加仑。这比 2025 年 10 月每加仑 3.68 美元的价格高得多。
美国柴油平均价格(每加仑)
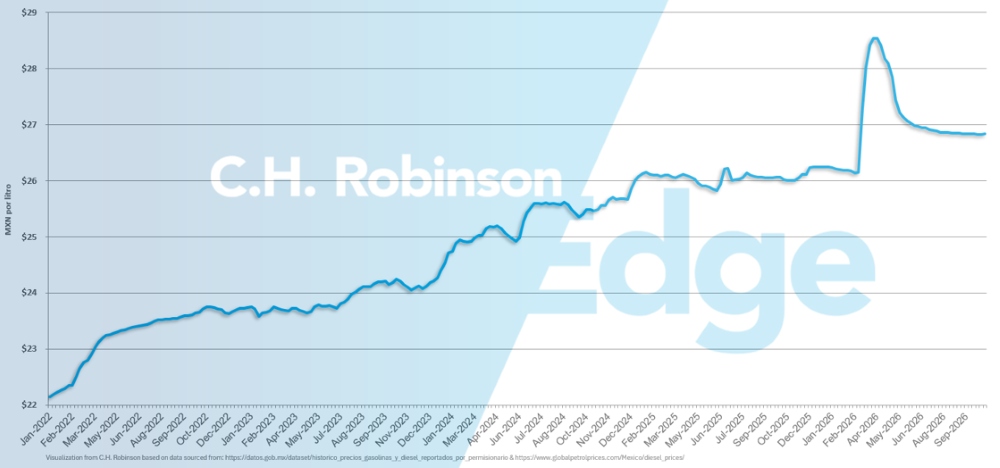
自夏季开始以来,墨西哥每升柴油的平均价格一直保持稳定,徘徊在 27 比索左右。
墨西哥柴油平均价格(每升)
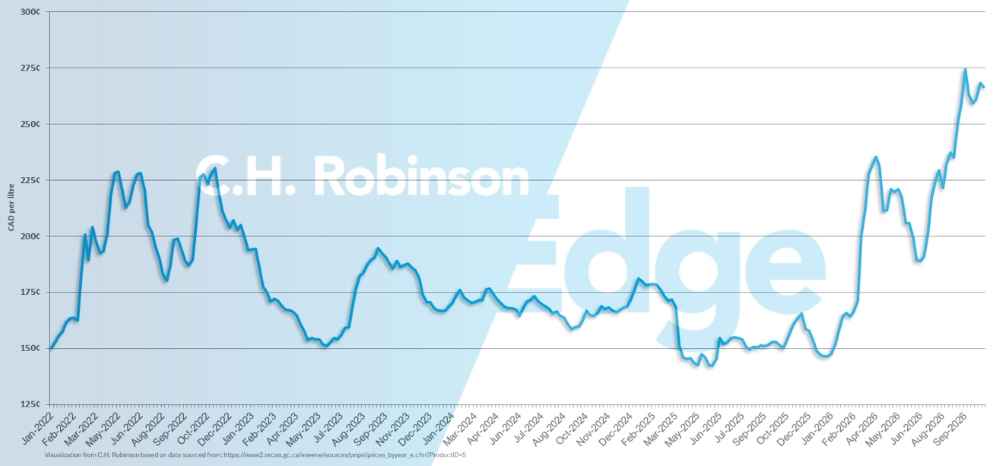
加拿大柴油平均价格(此处以加分/升表示)每周都有波动,但在过去两个月中基本保持稳定。
加拿大柴油平均价格(每升)
 驱动决策的货运洞察