Perspectivas do Mercado de Frete para 2026
Quatro considerações para sua estratégia de cadeia de abastecimento
-

-

-

-

-
Copiar para a área de transferência

- 1. Estabilização das taxas de mercado em meio à incerteza persistente
- 2. A política comercial continua a representar um risco persistente para a estabilidade do mercado.
- 3. Pressões sobre custos operacionais e impactos regulatórios representam desafios para transportadoras e embarcadores.
- 4. Cadeia de resiliência adequada será uma vantagem competitiva
- Principais ações a serem tomadas agora para sua cadeia de suprimentos em 2026
1. Estabilização das taxas de mercado em meio à incerteza persistente
Após vários anos de volatilidade impulsionada pelos efeitos da pandemia, inflação e instabilidade geopolítica, as tarifas de transporte na maioria dos modais se estabilizaram e espera-se que sofram apenas pequenas alterações em 2026. As pressões de custos decorrentes da inflação, da mão de obra e da conformidade regulatória permanecem, mas os embarcadores podem continuar a se beneficiar de um mercado mais equilibrado. Embora as taxas spot tenham atingido o que pode ser considerado o piso, a pressão contínua sobre a oferta de transportadoras provavelmente resultará em ligeiros aumentos de preços. Recomenda-se aos expedidores que incorporem flexibilidade em suas estratégias, diversifiquem o fornecimento e alinhem as aquisições aos ciclos de mercado para garantir confiabilidade e gerenciar custos.
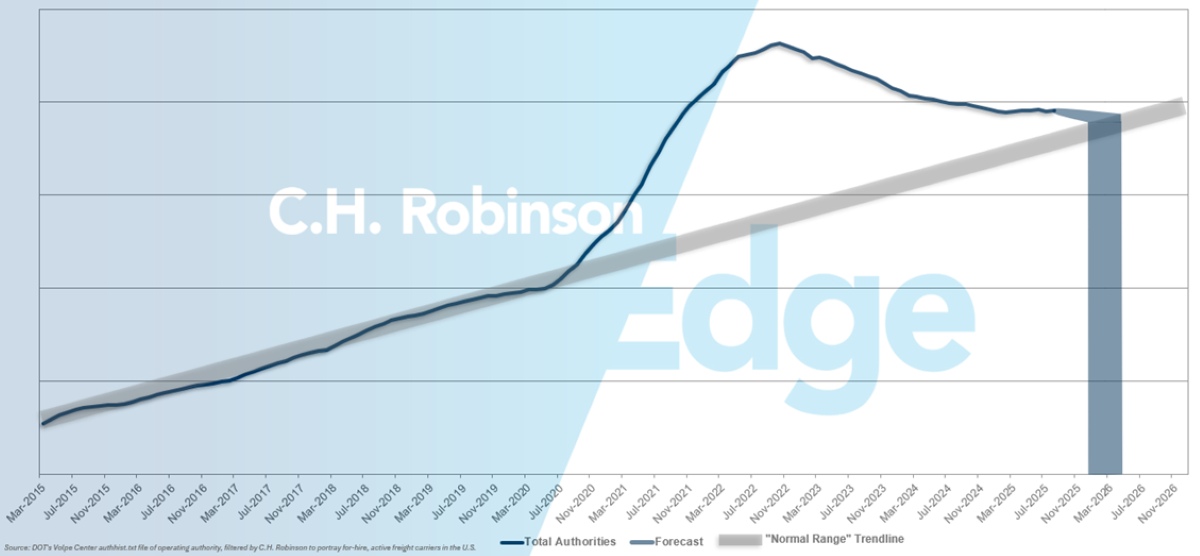
Transporte rodoviário nos EUA: Com poucas evidências de um aumento significativo no volume de cargas em 2026, espera-se que a capacidade de transporte de carga completa retorne a níveis mais normais no primeiro semestre do ano.
Previsão de C.H. Robinson sobre as autoridades da FMCSA em Valara
A previsão é de que o volume de cargas fracionadas (LTL) permaneça ligeiramente negativo em relação ao ano anterior no primeiro semestre de 2026, mas apresente uma inflexão positiva no segundo semestre. Para manter os níveis de serviço, espera-se um aumento de preços na faixa de um dígito médio em 2026, o que está em linha com o crescimento médio anual de quase 5% no índice de preços ao produtor (IPP) de carga fracionada (LTL) nas últimas três décadas. Será importante monitorar o mercado de cargas completas (TL), pois os aumentos de preços normalmente resultam na migração do frete de volta para cargas fracionadas (LTL) e em aumentos ainda maiores nas tarifas de LTL.
Oceano: Prevê-se que a diferença entre a capacidade e a procura aumente em 2026. Com a previsão de entrada de 1,5 milhão de TEUs na frota global, o crescimento da oferta superará a demanda, reforçando o desequilíbrio estrutural do mercado. Resumindo, muitos navios e pouca carga. Persistem as perturbações em curso no Médio Oriente, os desvios do Canal de Suez e a congestão nos portos asiáticos e europeus. Essas interrupções reduziram temporariamente a capacidade, apesar do mercado com excesso de oferta, uma vez que tempos de trânsito mais longos e congestionamento portuário mantêm os navios ocupados e fora da rotação regular. No entanto, uma vez que as transportadoras retornem ao Canal de Suez — cuja data ainda é incerta — a sobrecapacidade no mercado só aumentará, à medida que os navios voltarem a utilizar rotas mais curtas e eficientes.
Transporte aéreo: A demanda global por carga aérea permanece forte e a expectativa é que continue assim em 2026, impulsionada principalmente pelo crescimento do comércio eletrônico fora dos Estados Unidos. As remessas de comércio eletrônico para os Estados Unidos foram limitadas pela remoção da isenção de impostos de frete e pelo cenário econômico mais amplo. Embora o fim da isenção de minimis para remessas de baixo valor tenha tido um impacto significativo nas remessas da China para os EUA, as companhias aéreas se ajustaram reduzindo a capacidade nas rotas comerciais afetadas. Embora esse problema tenha sido resolvido no curto prazo, ele poderá impactar as comparações anuais no início de 2026 e poderá impulsionar uma consolidação em massa ou uma maior relocalização da produção, à medida que os varejistas se adaptam.
Transporte intermodal e ferroviário nos EUA: A vantagem de custo do transporte intermodal em relação ao transporte rodoviário de longa distância permanece entre 10 e 15%, mesmo durante períodos prolongados de baixas tarifas de transporte rodoviário. O tempo de trânsito mais lento do transporte ferroviário ainda é uma barreira para cargas urgentes, mas a melhoria na confiabilidade torna essa opção mais viável para os remetentes que podem planejar com um a três dias adicionais de antecedência. C.H. Robinson oferece um serviço intermodal expresso que normalmente custa cerca de 10% menos do que o transporte rodoviário de carga completa, sem exigir a mesma concessão no tempo de trânsito.
Dica prática: Considere diversificar suas fontes de fornecimento e manter a flexibilidade em suas estratégias de compras, acompanhando de perto as mudanças nas tarifas de transporte em diferentes modais. A utilização de IA, como a que C.H. Robinson Agentic cadeia de fornecimento Solutions oferece, para garantir estratégias de transporte diversificadas e planejamento de cenários, podendo ajudar as empresas a gerenciar custos e manter a confiabilidade à medida que as condições de mercado mudam em 2026.
2. A política comercial continua a representar um risco persistente para a estabilidade do mercado.
As rápidas mudanças nas tarifas americanas representaram o choque mais significativo para a cadeia de suprimentos em 2025. A política comercial continua a influenciar fortemente o mercado, com novas tarifas e mais acordos comerciais previstos, mas os detalhes ainda incertos. É provável que ocorram mais ajustes nas políticas em 2026, prolongando a incerteza e influenciando o comportamento de fornecimento e comércio. Os expedidores devem acompanhar de perto as taxas alfandegárias que afetam significativamente os custos, especialmente quando as tarifas visam commodities específicas ou mercadorias de países específicos. Essas condições macroeconômicas e decisões comerciais inesperadas continuarão sendo uma fonte constante de risco para a estabilidade do mercado.
Transporte marítimo: Prevê-se que o comércio global de contêineres cresça modestamente em 2026, com o desempenho regional variando de acordo com as condições econômicas e os fluxos comerciais.
- As importações norte-americanas da Ásia devem permanecer fortes, mas a evolução das políticas comerciais e as novas tarifas estão remodelando os padrões de fornecimento. O aumento das tensões entre os EUA e a China está acelerando uma mudança em direção ao Sudeste Asiático, à Índia e a mercados próximos, como o México, reduzindo a participação da China nas importações americanas.
- Na Europa, a demanda continuará limitada pelo crescimento lento do PIB, enquanto a América do Sul apresentará focos de oportunidades adicionais.
De forma geral, os expedidores devem se preparar para a volatilidade contínua impulsionada por políticas, o que complicará o planejamento de longo prazo de aquisições e da cadeia de suprimentos.
Transfronteiriço na América do Norte (EUA-México, EUA-Canadá): Em 2026, espera-se que o México consolide ainda mais seu papel como um importante polo de nearshoring, especialmente nos setores automotivo e de fabricação de computadores/eletrônicos. A capacidade de produção deverá aumentar significativamente à medida que os projetos anunciados em 2024-2025 entrarem em operação. Isto continuará a reestruturar a cadeia de abastecimento norte-americana. Em vez de um fluxo tão grande de mercadorias originárias da China pelos portos dos EUA, haverá um aumento na circulação de produtos acabados e componentes intermediários vindos do México em direção ao norte.
O papel do Canadá está se expandindo em duas frentes: como parceiro na transição energética da cadeia de fornecimento (minerais críticos, veículos elétricos) e como parceiro de equilíbrio para a diversificação do fornecimento dos EUA. Embora o volume do comércio direto entre Canadá e México seja menor, espera-se que cresça à medida que as matérias-primas e peças canadenses alimentem a indústria manufatureira mexicana, aproveitando a rede ferroviária de linha única da Canadian Pacific Kansas City (CPKC) como uma espinha dorsal norte-sul.
As limitações de capacidade nas fronteiras continuarão sendo um problema determinante em 2026.
Dica prática: Acompanhe de perto os desenvolvimentos do comércio global — especialmente aqueles que afetam regiões-chave como China, Sudeste Asiático, Índia, México e Canadá — para mitigar riscos e otimizar as decisões de compras. Planeje proativamente rotas alternativas e logística transfronteiriça, especialmente em antecipação às contínuas restrições de capacidade nas fronteiras e à volatilidade impulsionada por políticas em 2026.
3. Pressões sobre custos operacionais e impactos regulatórios representam desafios para transportadoras e embarcadores.
Embora muitas pressões sobre os custos operacionais e os impactos regulatórios para as transportadoras possam ter um impacto direto no transporte rodoviário, outros modais e serviços sentirão impactos indiretos, à medida que a capacidade reduzida e as tarifas mais altas se propagam por toda a cadeia de fornecimento.
Ambiente regulatório: Diversas regulamentações anunciadas recentemente serão um fator no fornecimento de transportadoras em 2026.
- Tarifas sobre caminhões pesados, aço e alumínio: A tarifa sobre metais esteve em vigor durante a maior parte de 2025, e a tarifa para caminhões pesados deverá entrar em vigor em 1º de novembro de 2025.
- Alterações para carteiras de habilitação comercial (CDL) para não domiciliados: Incluindo regras mais rigorosas para a renovação de CDLs para motoristas residentes em outro país ou estado.
- Proficiência em inglês para motoristas: um requisito de segurança que já começou a afastar motoristas do serviço caso não consigam se comunicar em inglês de forma satisfatória.
- Modernização do cadastro na FMCSA: Uma melhoria no site da Administração Federal de Segurança de Transportes Rodoviários (FMCSA) que exige identificação facial.
- Vistos H-2B: Suspensão na emissão de vistos de trabalho específicos que alguns motoristas utilizam para operar nos Estados Unidos.
Cada uma dessas regulamentações terá um impacto na redução ou prevenção da entrada de novos transportadores em 2026. É provável que o impacto cumulativo aumente ao longo do ano.
Dimensão da frota: Os pedidos de tratores da classe 8 permanecem baixos. Os fabricantes desenvolveram uma nova tecnologia para atender aos requisitos de emissões dos EUA para caminhões pesados em 2027, mas adiaram a sua produção até que haja certeza sobre se essas regulamentações serão aplicadas. A revisão dos padrões de 2027 pela Agência de Proteção Ambiental (EPA) ainda está em andamento. Caso as normas de emissão se tornem mais rigorosas, espera-se que seja feita uma pré-compra de equipamentos para 2026 no segundo semestre do ano, a fim de antecipar os custos adicionais associados aos equipamentos de 2027.
Impacto na capacidade e nas tarifas: Os efeitos cumulativos da regulamentação e dos custos operacionais mais elevados deverão acelerar a saída das transportadoras do mercado. A redução constante da capacidade deverá, então, gerar aumentos modestos nas tarifas. As variações nas taxas à vista tendem a influenciar as taxas contratuais, embora essa dinâmica varie dependendo da fase do ciclo de mercado. De um modo geral, na transição de um mercado fraco para um mercado forte, as taxas contratuais seguem as taxas à vista mais de perto do que na transição de um mercado forte para um mercado fraco.
Prevê-se que o mercado à vista se mantenha estável em relação ao ano anterior no primeiro trimestre de 2026, aumentando gradualmente a cada trimestre seguinte. Os preços contratuais dependerão das condições de mercado, das variáveis específicas de cada embarcador e do cronograma de renovações; no entanto, não se esperam aumentos significativos nas tarifas em 2026 em comparação com 2025.
C.H. Robinson avalia mensalmente nossa previsão para o mercado à vista com base nas condições econômicas e de mercado. Para a previsão mais recente, acesse a seção de cargas completas no último relatórioC.H. Robinson Edge Report.
Impactos sazonais: Uma dinâmica que se tornou evidente em 2025, e que deverá intensificar-se em 2026, é a pressão de curto prazo sobre a capacidade e as tarifas durante eventos sazonais — tanto previstos (como a Semana de Fiscalização Rodoviária do Departamento de Transportes ou a época de colheita de produtos agrícolas) quanto imprevistos (como perturbações climáticas ou aumentos nas importações). Embora o mercado continue com excesso de oferta em relação aos volumes de frete persistentemente baixos, esses choques serão de curta duração. Uma vez que o mercado atinja o equilíbrio, isso poderá desencadear maior volatilidade nos níveis de serviço e nas tarifas.
Dica prática: Planeje-se adequadamente, tanto para as tendências do ano todo quanto para essas interrupções temporárias. Apesar de um cenário razoavelmente favorável para os embarcadores, C.H. Robinson prevê um aumento baixo, na casa de um dígito, nas taxas spot para 2026. Racionalizar sua base de transportadoras antes do processo de RFP é um método eficaz para mitigar os custos da cadeia de suprimentos, ao mesmo tempo que identifica os fornecedores que melhor se alinham aos seus objetivos estratégicos.
4. Cadeia de resiliência adequada será uma vantagem competitiva
Diante da menor demanda do consumidor e da incerteza em relação às tarifas, os expedidores enfrentarão o desafio de manter a estabilidade da cadeia de suprimentos e otimizar custos. As principais estratégias incluem mudanças modais, consolidação de cargas, racionalização da base de transportadoras, redução de intervenções manuais e aproveitamento da tecnologia para o planejamento de cenários. Essas medidas proativas são mais eficazes do que simplesmente esperar por taxas de mercado mais baixas. Tendências como a relocalização da produção, a relocalização para locais próximos e a diversificação da cadeia de fornecimento estão ganhando força para mitigar os impactos das tarifas, embora introduzam novas complexidades operacionais. Tarifas estabilizadas e capacidade adequada proporcionarão aos expedidores oportunidades para otimizar suas redes e construir resiliência para o próximo ano.
Quando a oportunidade mais fácil de reduzir as tarifas de transporte deixa de existir, isso não significa que as chances de economia de custos tenham desaparecido. Os expedidores que desejam fortalecer a resiliência e controlar os custos em 2026 devem considerar a criação de economias sustentáveis, independentemente do ciclo de mercado. Existem três áreas principais de oportunidade para empresas que buscam criar vantagens estruturais de custo: estratégia de transporte, mudança de processos e inteligência de dados e tomada de decisões.
Estratégia de transporte — alinhando o projeto com a realidade do mercado: Uma estratégia de transporte resiliente começa com a compreensão do que você pode controlar e do que não pode. Ciclos tarifários, capacidade e eventos globais são forças externas que podem estar fora do controle de qualquer pessoa, mas a contratação, a consolidação e o projeto de rede são alavancas internas.
- Racionalize sua base de transportadoras: Menos parcerias, porém mais sólidas, levam a um melhor desempenho e custos mais baixos ao longo do tempo. As relações estratégicas permitem que os fornecedores agrupem serviços e ofereçam preços competitivos mesmo em tempos turbulentos. Isso também traz benefícios em termos de eficiência e comunicação.
- Considere os prazos de licitação: Anos de pesquisa mostram que prazos mais longos levam a taxas reduzidas e maior aceitação dos volumes licitados pelos fornecedores. O transporte de cargas depende do posicionamento dos equipamentos e, sem um planejamento adequado, o reposicionamento de última hora pode ser caro ou até mesmo impossível.
Mudança de processos — eliminando desperdícios e intervenção manual: A ineficiência dos processos costuma ser um custo invisível. Mesmo em cenários de preços estáveis, os embarcadores perdem margem de lucro devido a lacunas de tempo, mão de obra e execução. As formas de otimizar os processos são específicas para cada cadeia de fornecimento, mas aqui estão alguns exemplos que também podem gerar estabilidade em períodos de volatilidade.
- Automação e visibilidade: Digitalize o rastreamento de remessas, licitações e gerenciamento de exceções para reduzir a intervenção manual e melhorar a precisão. Identificar tarefas repetitivas e que exigem muita mão de obra é um bom primeiro passo para identificar áreas com grande potencial de automação.
- Alinhamento interfuncional: Garantir que os departamentos de compras, transporte, finanças e outros compartilhem métricas de desempenho, para que a economia em uma área não gere custos em outra. O alinhamento entre essas funções empresariais diminui o atrito e permite sinergias no trabalho em conjunto.
Dados e tomada de decisões — transformando conhecimento em ação: A maioria das empresas possui dados que muitas vezes são negligenciados ou subutilizados. Organizações orientadas por dados transformam informações em ferramentas poderosas não apenas para monitorar, mas também para controlar custos. Aqui estão alguns exemplos de como.
- Sistemas de gêmeos digitais: Empresas de ponta estão criando um sistema duplicado que funciona em paralelo com os dados em tempo real, permitindo-lhes modelar os custos totais de aquisição com base em várias situações hipotéticas. Isso permite uma avaliação precisa do impacto, levando em consideração os riscos subsequentes.
- Análise preditiva: O uso de IA e ferramentas de previsão para antecipar a demanda futura em cada faixa pode aumentar as métricas internas, além de fornecer aos parceiros de transporte volumes mais precisos e planejáveis. O aumento da inteligência pode levar a tarifas mais competitivas, diminuição das detenções e infrações acessórias, além de redução de atritos.
Dica prática: Invista proativamente no planejamento de cenários digitais e revise regularmente sua combinação modal e sua base de transportadoras para se antecipar às interrupções causadas por tarifas e às mudanças na demanda. Ao combinar estratégias de consolidação de frete com visibilidade proporcionada pela tecnologia e fornecimento flexível (como nearshoring e diversificação), os líderes podem se adaptar rapidamente às mudanças do mercado, otimizar custos e fortalecer a resiliência geral da cadeia de suprimentos para o próximo ano.
Principais ações a serem tomadas agora para sua cadeia de suprimentos em 2026
Planeje estrategicamente seu frete: os embarcadores devem evitar tratar 2026 como um ano de "status quo". Com tarifas, mudanças regulatórias e choques sazonais impulsionando a volatilidade, as estratégias de contratação devem ser flexíveis. Contratos genéricos para todas as suas rotas podem limitar a agilidade e resultar em imprevisibilidade de custos quando transportadoras contratadas rejeitam fretes inconsistentes, que acabam no mercado spot com pouco tempo de antecedência. A abordagem ideal será a aquisição mista: garantir rotas principais por meio de contratos e, ao mesmo tempo, agrupar fretes spot para compras oportunistas em mercados onde as taxas se tornam mais baixas. O momento certo é importante. Alinhe as solicitações de propostas (RFPs) com os ciclos de tarifas esperados, em vez de calendários anuais rígidos, para otimizar tanto o serviço quanto o custo.
Seja flexível em relação aos modais de transporte: A competitividade relativa dos modais continuará a evoluir em 2026, com o mercado de transporte rodoviário de carga completa como indicador para todo o setor. Quando a dinâmica entre oferta e demanda começar a se estreitar para cargas completas, as tarifas aumentarão. Com a ocorrência dessa mudança, espera-se que as tarifas intermodais se ajustem para se manterem competitivas. Remessas de pequeno porte serão convertidas para LTL (Less Than Truckload), aumentando o volume e a pressão sobre as transportadoras convencionais. As restrições de capacidade para transporte rodoviário de carga terão impacto em todos os modais de transporte, contribuindo para o congestionamento portuário e a redução da eficiência das embarcações. Com a queda na eficiência, é provável que cargas de maior prioridade sejam transportadas por via aérea. Independentemente do principal meio de transporte utilizado pelo expedidor, o monitoramento do mercado de cargas completas será essencial em 2026.
Reavaliar estratégias de estoque: Com a moderação da demanda do consumidor e as tarifas alterando os fluxos de importação, os exportadores podem precisar reavaliar suas estratégias de estoque. Os estoques “para o caso de precisar” da era da pandemia estão dando lugar a modelos híbridos que limitam os custos excessivos de armazenamento e posicionam as mercadorias mais perto dos clientes. Em 2026, as redes resilientes dependerão de programas de distribuição regional, diversificação transfronteiriça e consolidação para atenuar os gargalos. Os expedidores devem aproveitar a modelagem de rede ou os testes de gêmeos digitais para avaliar as vantagens e desvantagens em relação aos locais de fornecimento, à alocação de estoque e ao custo de transporte.
Mapear as vulnerabilidades críticas: a incerteza permanecerá elevada em 2026. Os riscos potenciais incluem greves em portos ou ferrovias, conflitos geopolíticos que interrompem rotas marítimas importantes e eventos climáticos extremos que paralisam a capacidade de transporte. Os expedidores devem mapear proativamente as vulnerabilidades críticas em toda a sua cadeia de fornecimento, identificar rotas ou fornecedores alternativos e negociar previamente acordos de contingência. A gestão de riscos deixou de ser uma função reativa. Deve ser incorporado ao ciclo de orçamento e aquisição.
Adote novas tecnologias: previsão orientada por IA, gestão centralizada de pedidos de compra e visibilidade de ponta a ponta devem ser as expectativas básicas. Visibilidade não se resume apenas a saber onde a carga está; trata-se de rapidez na tomada de decisões e na execução das mesmas. Em 2026, os expedidores devem priorizar o planejamento em nível de item para um controle de estoque mais preciso e análises preditivas que permitam respostas proativas a interrupções. A parceria com um provedor de logística que implementou a mais recente tecnologia Lean AI e pode fornecer instantaneamente uma cadeia de fornecimento Agentic dará à sua empresa uma vantagem competitiva em um mercado em constante mudança.
Em 2026, os expedidores enfrentarão um mercado definido menos por volatilidade descontrolada e mais por forças estruturais, como tarifas, política comercial, choques sazonais e incerteza regulatória. O sucesso virá do equilíbrio entre o fornecimento estratégico e as oportunidades do mercado à vista, da otimização ativa da combinação de modais de transporte à medida que as vantagens relativas de custo mudam e do fortalecimento do posicionamento de estoque para amortecer interrupções sem sobrecarregar o capital de giro.
As ferramentas de tecnologia e visibilidade deixaram de ser diferenciais e se tornaram infraestrutura essencial, capacitando os embarcadores a antecipar mudanças, executar operações rapidamente e manter a resiliência em um cenário global de frete incerto.
- 1. Estabilização das taxas de mercado em meio à incerteza persistente
- 2. A política comercial continua a representar um risco persistente para a estabilidade do mercado.
- 3. Pressões sobre custos operacionais e impactos regulatórios representam desafios para transportadoras e embarcadores.
- 4. Cadeia de resiliência adequada será uma vantagem competitiva
- Principais ações a serem tomadas agora para sua cadeia de suprimentos em 2026