Prospettive del mercato del trasporto merci per il 2026
Quattro considerazioni per la tua strategia di supply chain
-

-

-

-

-
Copia negli appunti

- 1. Stabilizzazione dei tassi di mercato in un contesto di persistente incertezza
- 2. La politica commerciale continua a rappresentare un rischio persistente per la stabilità del mercato
- 3. Le pressioni sui costi operativi e gli impatti normativi mettono alla prova vettori e spedizionieri
- 4. La resilienza della catena di approvvigionamento sarà un vantaggio competitivo
- Azioni chiave da intraprendere ora per la tua supply chain nel 2026
1. Stabilizzazione dei tassi di mercato in un contesto di persistente incertezza
Dopo diversi anni di volatilità dovuta alle scosse di assestamento pandemiche, all'inflazione e all'instabilità geopolitica, le tariffe di trasporto nella maggior parte dei modi di trasporto si sono stabilizzate e si prevede che cambieranno solo lievemente nel 2026. Le pressioni sui costi dovute all'inflazione, alla manodopera e alla conformità normativa permangono, ma gli spedizionieri potrebbero continuare a beneficiare di un mercato più equilibrato. Sebbene i tassi spot abbiano raggiunto quello che potrebbe essere considerato il minimo, è probabile che la continua pressione sull'offerta dei vettori si traduca in lievi aumenti dei tassi. Gli spedizionieri sono invitati a creare flessibilità nelle loro strategie, diversificare l'approvvigionamento e allineare l'approvvigionamento con i cicli di mercato per garantire affidabilità e gestire i costi.
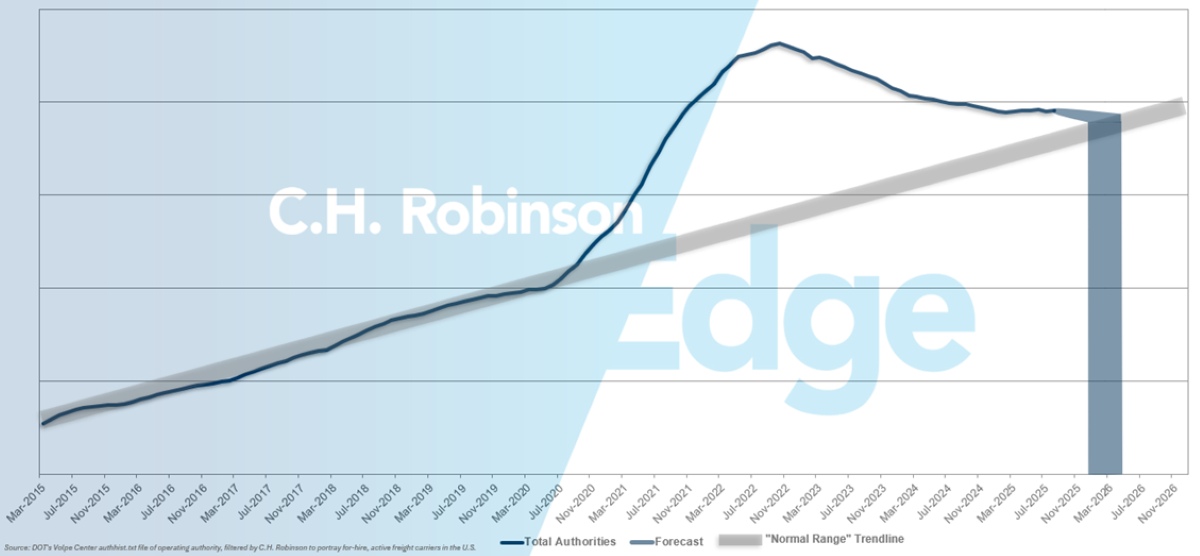
Autotrasporti statunitensi: Con poche prove di un aumento sostanziale dei volumi di merci nel 2026, si prevede che la capacità di carico su camion tornerà a livelli più normalizzati nella prima metà dell'anno.
Previsioni di C.H. Robinson sulle autorità dei vettori FMCSA
Si prevede che il tonnellaggio a carico parziale (LTL) rimarrà leggermente negativo a/a per la prima metà del 2026, ma subirà una flessione positiva nella seconda metà. Per mantenere i livelli di servizio, nel 2026 sono previsti aumenti dei prezzi a una cifra media, in linea con la crescita media di quasi il 5% a/a dell'indice dei prezzi alla produzione LTL (PPI) negli ultimi tre decenni. Sarà importante monitorare il mercato dei carichi completi, poiché gli aumenti dei prezzi in genere comportano il ritorno delle merci a LTL e anche un maggiore aumento delle tariffe LTL.
Oceano: Si prevede che il divario tra capacità e domanda si allargherà nel 2026. Con 1,5 milioni di TEU che entreranno a far parte della flotta globale, la crescita dell'offerta supererà la domanda, rafforzando lo squilibrio strutturale del mercato. In parole povere, troppe navi e non abbastanza merci. Persistono interruzioni in corso in Medio Oriente, deviazioni del Canale di Suez e congestione nei porti asiatici ed europei. Queste interruzioni hanno temporaneamente ridotto la capacità, nonostante l'eccesso di offerta del mercato, poiché i tempi di transito più lunghi e la congestione portuale mantengono le navi occupate e fuori dalla rotazione regolare. Tuttavia, una volta che i vettori torneranno nel Canale di Suez, i cui tempi rimangono incerti, l'eccesso di capacità sul mercato aumenterebbe solo man mano che le navi tornerebbero a rotte più brevi ed efficienti.
Aria: La domanda globale di trasporto aereo di merci rimane forte e si prevede che continuerà fino al 2026, trainata principalmente dalla crescita dell'e-commerce al di fuori degli Stati Uniti. Le spedizioni di e-commerce negli Stati Uniti sono state limitate dalla rimozione delle spedizioni duty-free e dal panorama economico più ampio. Mentre la fine dell'esenzione de minimis per le spedizioni di basso valore ha avuto un impatto pronunciato sulla Cina verso gli Stati Uniti le compagnie aeree si sono adeguate riducendo la capacità nelle rotte commerciali interessate. Sebbene questo problema sia stato affrontato a breve termine, potrebbe avere un impatto sui confronti a/a all'inizio del 2026 e potrebbe portare a un consolidamento di massa o a un ulteriore nearshoring man mano che i rivenditori si adattano.
Intermodale e ferroviario degli Stati Uniti: Il vantaggio in termini di costi dell'intermodale rispetto al carico su camion a lungo raggio rimane tra il 10 e il 15%, anche durante i periodi di bassa velocità di carico su camion prolungata. Il tempo di transito più lento della ferrovia è ancora un ostacolo per il trasporto merci sensibile al fattore tempo, ma una maggiore affidabilità lo rende più praticabile per gli spedizionieri che possono pianificare da uno a tre giorni aggiuntivi di transito. C.H. Robinson offre un servizio intermodale accelerato che in genere costa circa il 10% in meno rispetto al carico su camion senza richiedere la stessa concessione del tempo di transito.
Suggerimento attuabile: Prendi in considerazione la possibilità di diversificare il tuo approvvigionamento e di rimanere agile con le tue strategie di approvvigionamento, tenendo d'occhio le variazioni delle tariffe di trasporto tra le diverse modalità. Sfruttare l'intelligenza artificiale, come C.H. Robinson Agentic Supply Chain™ Solutions, per garantire strategie di vettori diversificate e pianificazione degli scenari può aiutare le aziende a gestire i costi e mantenere l'affidabilità man mano che le condizioni di mercato cambiano nel 2026.
2. La politica commerciale continua a rappresentare un rischio persistente per la stabilità del mercato
La rapida modifica dei dazi statunitensi è stata lo shock più significativo per le catene di approvvigionamento nel 2025. La politica commerciale continua a influenzare pesantemente il mercato, con nuove tariffe e altri accordi commerciali previsti, ma i dettagli sono ancora incerti. Nel 2026 sono probabili ulteriori adeguamenti delle politiche, che prolungheranno l'incertezza e influenzeranno l'approvvigionamento e il comportamento commerciale. Gli spedizionieri dovrebbero monitorare attentamente le tariffe che influiscono in modo significativo sui costi, soprattutto quando le tariffe si rivolgono a materie prime o merci specifiche provenienti da paesi specifici. Queste condizioni macroeconomiche e le decisioni commerciali inaspettate rimarranno una fonte costante di rischio per la stabilità del mercato.
Oceano: Si prevede che il commercio globale containerizzato crescerà modestamente nel 2026, con prestazioni regionali che variano in base alle condizioni economiche e ai flussi commerciali.
- Le importazioni nordamericane dall'Asia dovrebbero rimanere forti, ma l'evoluzione delle politiche commerciali e le nuove tariffe stanno rimodellando i modelli di approvvigionamento. Le crescenti tensioni tra Stati Uniti e Cina stanno accelerando lo spostamento verso il Sud-Est asiatico, l'India e i mercati nearshore come il Messico, riducendo la quota della Cina nelle importazioni statunitensi.
- In Europa, la domanda rimarrà limitata dalla lenta crescita del PIL, mentre il Sud America presenterà sacche di opportunità incrementali.
Nel complesso, gli spedizionieri dovrebbero prepararsi alla continua volatilità dettata dalle politiche, che complicherà l'approvvigionamento a lungo termine e la pianificazione della catena di approvvigionamento.
Frontiera nordamericana (USA-Messico, USA-Canada): Nel 2026, si prevede che il Messico rafforzerà il suo ruolo di hub primario per il nearshoring, in particolare nella produzione automobilistica e di computer/elettronica. Si prevede che la capacità produttiva aumenterà in modo significativo con l'entrata in funzione dei progetti annunciati nel 2024-25. Questo continuerà a ricablare le catene di approvvigionamento nordamericane. Invece di tante merci originarie della Cina che passano attraverso i porti degli Stati Uniti, più prodotti finiti e parti intermedie si sposteranno verso nord dal Messico.
Il ruolo del Canada si sta espandendo su due fronti: come partner nelle catene di approvvigionamento della transizione energetica (minerali critici, EV) e come partner di bilanciamento per la diversificazione dell'approvvigionamento degli Stati Uniti. Si prevede che il commercio diretto Canada-Messico, sebbene in volume inferiore, crescerà man mano che le materie prime e le parti canadesi alimentano la produzione messicana, sfruttando la rete ferroviaria a linea singola Canadian Pacific Kansas City (CPKC) come spina dorsale nord-sud.
I vincoli di capacità alle frontiere rimarranno una questione determinante nel 2026.
Suggerimento attuabile: Monitora attentamente gli sviluppi del commercio globale, in particolare quelli che interessano regioni chiave come Cina, Sud-est asiatico, India, Messico e Canada, per mitigare i rischi e ottimizzare le decisioni di approvvigionamento. Pianificare in modo proattivo percorsi alternativi e logistica transfrontaliera, in particolare in previsione dei continui vincoli di capacità alle frontiere e della volatilità dettata dalle politiche nel 2026.
3. Le pressioni sui costi operativi e gli impatti normativi mettono alla prova vettori e spedizionieri
Mentre molte pressioni sui costi operativi e impatti normativi per i vettori possono avere un impatto diretto sull'autotrasporto, altre modalità e servizi subiranno impatti indiretti a causa della riduzione della capacità e delle tariffe più elevate che si ripercuotono su tutta la catena di approvvigionamento.
Contesto normativo: Diverse normative annunciate di recente saranno un fattore determinante per l'offerta di vettori nel 2026.
- Tariffe su autocarri pesanti, acciaio e alluminio: la tariffa sui metalli è entrata in vigore per la maggior parte del 2025 e per gli autocarri pesanti dovrebbe entrare in vigore il 1° novembre 2025.
- Modifiche per le patenti di guida commerciali (CDL) non domiciliate: comprese norme più severe sul rinnovo delle CDL per i conducenti residenti in un altro paese o stato.
- Conoscenza della lingua inglese per i conducenti: un requisito di sicurezza che ha iniziato a mettere fuori servizio i conducenti se non sono in grado di comunicare in inglese a sufficienza.
- Modernizzazione della registrazione FMCSA: un miglioramento del sito Web della Federal Motor Carrier Safety Administration (FMCSA) che richiede l'identificazione facciale.
- Visti H-2B: una pausa sul rilascio di visti di lavoro specifici che alcuni conducenti utilizzano per operare negli Stati Uniti.
Ciascuna di queste normative avrà un impatto sulla riduzione o sulla prevenzione dell'ingresso di nuovi vettori nel 2026. È probabile che l'impatto cumulativo si accumuli nel corso dell'anno.
Dimensione della flotta: Gli ordini di trattori di classe 8 rimangono contenuti. I produttori hanno sviluppato una nuova tecnologia per soddisfare i requisiti sulle emissioni degli Stati Uniti per il 2027 per gli autocarri pesanti, ma hanno ritardato la messa in produzione fino a quando non ci sarà certezza sull'applicazione di queste normative. La revisione degli standard del 2027 da parte dell'Agenzia per la protezione dell'ambiente (EPA) è ancora in fase di revisione. Se gli standard sulle emissioni dovessero inasprirsi, nella seconda metà dell'anno è previsto un pre-acquisto di apparecchiature per il 2026 per superare i costi aggiuntivi associati alle apparecchiature per il 2027.
Impatto sulla capacità e sulle tariffe: Si prevede che gli effetti combinati della regolamentazione e l'aumento dei costi operativi accelereranno l'abbandono dei vettori dal mercato. Si prevede quindi che una costante riduzione della capacità crei modesti aumenti delle tariffe. Le variazioni dei tassi spot tendono a influenzare i tassi contrattuali, anche se questa dinamica varia a seconda della fase del ciclo di mercato. In generale, quando si passa da un mercato morbido a uno ristretto, i tassi contrattuali seguono i tassi spot più da vicino rispetto a quando si passa da un mercato stretto a uno morbido.
Si prevede che il mercato spot rimarrà piatto a/a nel primo trimestre del 2026, per poi aumentare lentamente ogni trimestre. I prezzi contrattuali dipenderanno dalle condizioni di mercato, dalle variabili specifiche del mittente e dai tempi dei rinnovi; Tuttavia, nel 2026 non sono previsti aumenti significativi dei tassi rispetto al 2025.
C.H. Robinson valuta ogni mese le nostre previsioni sul mercato spot in base alle condizioni economiche e di mercato. Per le previsioni più recenti, vai alla sezione dei carichi completi nell'ultimo rapporto C.H. Robinson Edge.
Impatti stagionali: Una dinamica che è diventata evidente nel 2025 e che si prevede si intensificherà nel 2026 è la pressione a breve termine sulla capacità e sulle tariffe durante gli eventi stagionali, sia previsti (come la settimana di controllo stradale del DOT o la stagione dei prodotti) che non pianificati (come interruzioni meteorologiche o impennate delle importazioni). Sebbene il mercato rimanga in eccesso di offerta rispetto ai volumi di trasporto merci ostinatamente deboli, questi shock saranno di breve durata. Una volta che il mercato raggiunge l'equilibrio, potrebbero innescare una maggiore volatilità nei livelli di servizio e nei tassi.
Suggerimento attuabile: Pianifica di conseguenza, sia per le tendenze dell'intero anno che per queste interruzioni temporanee. Nonostante un contesto ragionevolmente favorevole per gli spedizionieri, C.H. Robinson prevede un aumento a una cifra delle tariffe spot per il 2026. Razionalizzare la base di corrieri prima del processo di RFP è un metodo efficace per mitigare i costi della supply chain, identificando al contempo i fornitori che meglio si allineano con i tuoi obiettivi strategici.
4. La resilienza della catena di approvvigionamento sarà un vantaggio competitivo
Di fronte all'indebolimento della domanda dei consumatori e all'incertezza relativa alle tariffe, gli spedizionieri dovranno mantenere la stabilità della catena di approvvigionamento e ottimizzare i costi. Le strategie chiave includono il trasferimento modale, il consolidamento delle merci, la razionalizzazione della base di vettori, la riduzione degli interventi manuali e l'utilizzo della tecnologia per la pianificazione degli scenari. Queste misure proattive sono più efficaci della semplice speranza di tassi di mercato più bassi. Tendenze come il reshoring, il nearshoring e la diversificazione della supply chain stanno guadagnando slancio per mitigare l'impatto dei dazi, sebbene introducano nuove complessità operative. Tariffe stabilizzate e capacità adeguate offriranno agli spedizionieri l'opportunità di ottimizzare le reti e costruire la resilienza per l'anno a venire.
Quando il frutto a portata di mano della diminuzione delle tariffe di trasporto non è più disponibile, non significa che le opportunità di risparmio sui costi siano scomparse. Gli spedizionieri che vogliono rafforzare la resilienza e controllare i costi nel 2026 dovrebbero cercare di creare risparmi sostenibili indipendentemente dal ciclo di mercato. Ci sono tre aree principali di opportunità per le aziende che cercano di creare vantaggi strutturali in termini di costi: strategia di trasporto, modifica dei processi e intelligenza dei dati e delle decisioni.
Strategia di trasporto: allineare il design con la realtà del mercato: Una strategia di trasporto resiliente inizia con la comprensione di ciò che si può controllare e di ciò che non si può controllare. I cicli tariffari, la capacità e gli eventi globali sono forze esterne che possono essere fuori dal controllo di chiunque, ma la contrattazione, il consolidamento e la progettazione della rete sono leve interne.
- Razionalizza la tua base di operatori: Meno partnership più forti portano a prestazioni migliori e costi inferiori nel tempo. Le relazioni strategiche consentono ai fornitori di raggruppare i servizi e offrire prezzi competitivi anche in periodi di tumulto. Anche l'efficienza e la comunicazione ne traggono vantaggio.
- Considera i tempi di consegna delle gare d'appalto: Anni di ricerca dimostrano che tempi di consegna più lunghi portano a tariffe ridotte e a una maggiore accettazione dei volumi offerti dai fornitori. La spedizione delle merci dipende dalle apparecchiature di posizionamento e, senza un'adeguata pianificazione, il riposizionamento dell'ultimo minuto può essere costoso o potenzialmente impossibile.
Modifica del processo: eliminazione degli sprechi e dell'intervento manuale: L'inefficienza dei processi è spesso un costo invisibile. Anche in contesti di prezzi stabili, gli spedizionieri perdono margini a causa di lacune in termini di tempo, manodopera ed esecuzione. I modi per migliorare i processi sono unici per ogni catena di approvvigionamento, ma ecco alcuni esempi che possono anche creare stabilità durante i periodi di volatilità.
- Automazione e visibilità: Digitalizza il monitoraggio delle spedizioni, le gare d'appalto e la gestione delle eccezioni per ridurre l'intervento manuale e migliorare la precisione. Identificare le attività ripetitive e ad alta intensità di lavoro è un buon primo passo per identificare le aree forti per l'automazione.
- Allineamento interfunzionale: Assicurati che l'approvvigionamento, i trasporti, la finanza e gli altri reparti condividano le metriche delle prestazioni, in modo che i risparmi in un'area non creino costi in un'altra. L'allineamento tra queste funzioni aziendali riduce l'attrito e consente sinergie quando si lavora insieme.
Dati e processo decisionale: trasformare la conoscenza in azione: La maggior parte delle aziende dispone di dati che vengono spesso trascurati o sottoutilizzati. Le organizzazioni basate sui dati trasformano le informazioni in potenti strumenti non solo per monitorare, ma anche per controllare i costi. Ecco alcuni esempi di come.
- Sistemi di gemelli digitali: Le aziende all'avanguardia stanno creando un sistema duplicato che funziona in parallelo ai dati in tempo reale, consentendo loro di modellare i costi totali di sbarco in base a varie situazioni ipotetiche. Ciò consente una valutazione accurata dell'impatto, tenendo conto dei rischi a valle.
- Analisi predittiva: L'utilizzo dell'intelligenza artificiale e degli strumenti di previsione per anticipare la domanda futura in ogni corsia può aumentare le metriche interne e fornire ai partner di trasporto volumi più accurati e pianificabili. Una maggiore intelligenza può portare a tassi più competitivi, a una riduzione della detenzione e degli accessori e a una riduzione dell'attrito.
Suggerimento attuabile: Investi in modo proattivo nella pianificazione degli scenari digitali e rivedi regolarmente il tuo mix modale e la base di vettori per stare al passo con le interruzioni dovute alle tariffe e ai cambiamenti della domanda. Combinando le strategie di consolidamento del trasporto con la visibilità abilitata dalla tecnologia e l'approvvigionamento flessibile (come il nearshoring e la diversificazione), i leader possono adattarsi rapidamente ai cambiamenti del mercato, ottimizzare i costi e rafforzare la resilienza complessiva della supply chain per l'anno a venire.
Azioni chiave da intraprendere ora per la tua supply chain nel 2026
Allinea strategicamente il tuo carico: Gli spedizionieri dovrebbero evitare di considerare il 2026 come un anno di "status quo". Con i dazi, i cambiamenti normativi e gli shock stagionali che determinano la volatilità, le strategie contrattuali dovrebbero essere flessibili. I contratti quadro per tutte le rotte possono limitare l'agilità e comportare l'imprevedibilità dei costi quando i vettori aggiudicatari rifiutano il trasporto incoerente e finiscono nel mercato spot con tempi di consegna ridotti. L'approccio ottimale sarà l'approvvigionamento misto: garantire le rotte principali attraverso contratti e raggruppare il trasporto spot per acquisti opportunistici in mercati in cui le tariffe si ammorbidiscono. Il tempismo è importante. Allinea le RFP ai cicli tariffari previsti piuttosto che ai rigidi calendari annuali per ottimizzare sia il servizio che i costi.
Sii flessibile tra le modalità di trasporto: La competitività relativa delle modalità continuerà ad evolversi nel 2026, con il mercato dei carichi completi come indicatore per l'intero settore. Quando le dinamiche tra domanda e offerta inizieranno a restringersi per i carichi di camion, le tariffe aumenteranno. Con questo cambiamento, si prevede che le tariffe intermodali si adegueranno per rimanere competitive. Le spedizioni di piccole dimensioni verranno convertite in LTL, aumentando il volume e la pressione sui vettori comuni. I vincoli di capacità di carico dei camion si ripercuoteranno su tutte le modalità, contribuendo alla congestione portuale e alla riduzione dell'efficienza delle navi. Con il calo dell'efficienza, è probabile che le merci con priorità più alta si spostino per via aerea. Indipendentemente dalla modalità di trasporto principale di uno spedizioniere, il monitoraggio del mercato dei carichi completi sarà essenziale nel 2026.
Rivaluta le strategie di inventario: Con la moderazione della domanda dei consumatori e le tariffe che rimodellano i flussi di importazione, gli spedizionieri potrebbero dover rivalutare le strategie di inventario. Le scorte "per ogni evenienza" dell'era pandemica stanno lasciando il posto a modelli ibridi che limitano i costi di trasporto in eccesso e posizionano le merci più vicino ai clienti. Nel 2026, le reti resilienti si affideranno alla distribuzione regionale, alla diversificazione transfrontaliera e ai programmi di consolidamento per attenuare i colli di bottiglia. Gli spedizionieri dovrebbero sfruttare la modellazione della rete o il test del digital twin per valutare i compromessi nelle posizioni di approvvigionamento, nel posizionamento dell'inventario e nei costi di trasporto.
Mappa le vulnerabilità critiche: L'incertezza rimarrà elevata nel 2026. I potenziali rischi includono azioni sindacali nei porti o nelle ferrovie, conflitti geopolitici che interrompono le principali rotte marittime ed eventi climatici come condizioni meteorologiche estreme che bloccano la capacità. Gli spedizionieri dovrebbero mappare in modo proattivo le vulnerabilità critiche nelle loro catene di approvvigionamento, identificare percorsi o fornitori alternativi e negoziare in anticipo gli accordi di emergenza. La gestione del rischio non è più una funzione reattiva. Deve essere incorporato nel ciclo di budgeting e approvvigionamento.
Abbraccia le nuove tecnologie: Le previsioni basate sull'intelligenza artificiale, la gestione centralizzata degli ordini di acquisto e la visibilità end-to-end dovrebbero essere le aspettative di base. La visibilità non consiste solo nel sapere dove si trovano le merci; Si tratta di velocità decisionale ed esecuzione. Nel 2026, gli spedizionieri dovrebbero dare priorità alla pianificazione a livello di articolo per un controllo più preciso dell'inventario e un'analisi predittiva per consentire risposte proattive alle interruzioni. La collaborazione con un fornitore di servizi logistici che ha implementato l'ultima Lean AI e può fornirti immediatamente una catena di approvvigionamento agentica, darà alla tua azienda un vantaggio in un mercato in evoluzione.
Nel 2026, gli spedizionieri si troveranno ad affrontare un mercato caratterizzato meno da una volatilità galoppante e più da forze strutturali come tariffe, politica commerciale, shock stagionali e incertezza normativa. Il successo deriverà dal bilanciamento dell'approvvigionamento strategico con le opportunità del mercato spot, dall'ottimizzazione attiva del mix di modalità man mano che i vantaggi relativi dei costi cambiano e dal rafforzamento del posizionamento dell'inventario per tamponare le interruzioni senza sovraccaricare il capitale circolante.
La tecnologia e gli strumenti di visibilità non sono più fattori di differenziazione, ma infrastrutture essenziali, che consentono agli spedizionieri di anticipare i cambiamenti, eseguire rapidamente e mantenere la resilienza in un panorama globale di trasporto merci incerto.
- 1. Stabilizzazione dei tassi di mercato in un contesto di persistente incertezza
- 2. La politica commerciale continua a rappresentare un rischio persistente per la stabilità del mercato
- 3. Le pressioni sui costi operativi e gli impatti normativi mettono alla prova vettori e spedizionieri
- 4. La resilienza della catena di approvvigionamento sarà un vantaggio competitivo
- Azioni chiave da intraprendere ora per la tua supply chain nel 2026