Frachtmarktausblick 2026
Vier Überlegungen für Ihre Lieferkettenstrategie
-

-

-

-

-
In die Zwischenablage kopieren

- 1. Stabilisierung der Marktzinsen trotz anhaltender Unsicherheit
- 2. Die Handelspolitik bleibt ein anhaltendes Risiko für die Marktstabilität.
- 3. Betriebskostendruck und regulatorische Auswirkungen stellen Frachtführer und Verlader vor Herausforderungen.
- 4. Die Widerstandsfähigkeit der Lieferkette wird ein Wettbewerbsvorteil sein.
- Wichtige Maßnahmen, die Sie jetzt für Ihre Lieferkette im Jahr 2026 ergreifen sollten
1. Stabilisierung der Marktzinsen trotz anhaltender Unsicherheit
Nach mehreren Jahren der Volatilität, die durch Nachwirkungen der Pandemie, Inflation und geopolitische Instabilität verursacht wurde, haben sich die Transportkosten in den meisten Verkehrsträgern stabilisiert und werden sich voraussichtlich im Jahr 2026 nur geringfügig verändern. Der Kostendruck durch Inflation, Arbeitskosten und die Einhaltung gesetzlicher Vorschriften bleibt bestehen, aber die Verlader könnten weiterhin von einem ausgeglicheneren Markt profitieren. Während die Spotraten ihren Tiefpunkt erreicht haben könnten, dürfte der anhaltende Druck auf das Angebot von Frachtführer zu leichten Ratensteigerungen führen. Verlader werden dringend gebeten, Flexibilität in ihre Strategien einzubauen, ihre Beschaffung zu diversifizieren und die Beschaffung an den Marktzyklen auszurichten, um Zuverlässigkeit zu gewährleisten und die Kosten zu kontrollieren.
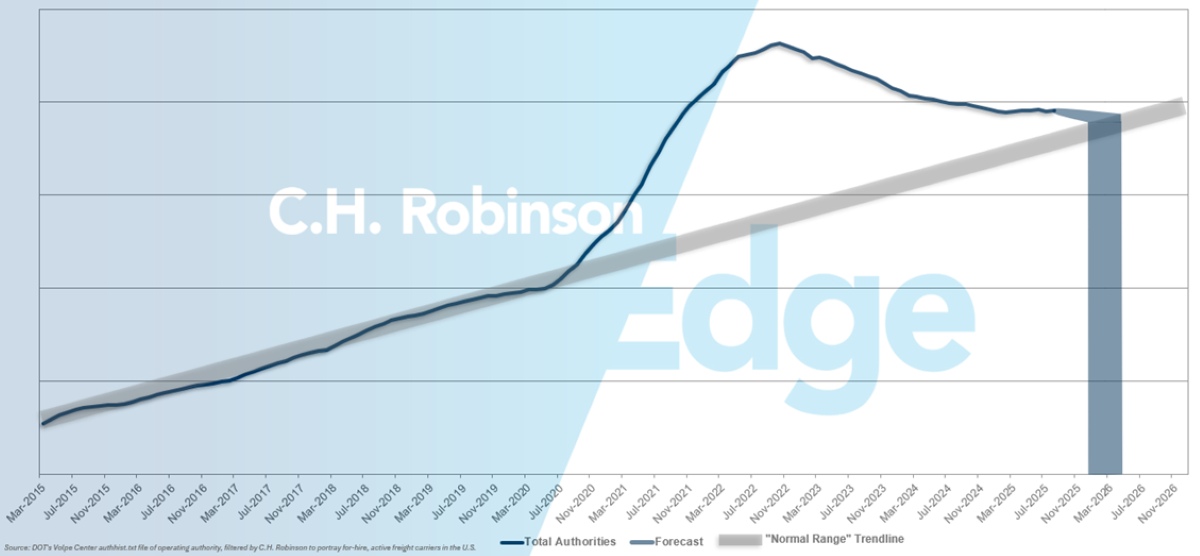
US-Lkw-Verkehr: Da es kaum Anzeichen für einen wesentlichen Anstieg des Frachtaufkommens im Jahr 2026 gibt, wird erwartet, dass sich die Lkw-Ladungskapazität in der ersten Jahreshälfte wieder auf ein normaleres Niveau einpendelt.
C.H. Robinson Prognose der FMCSA Frachtführer-Behörden
Für das erste Halbjahr 2026 wird ein leichter Rückgang des Güterverkehrs im Vergleich zum Vorjahr erwartet, der sich im zweiten Halbjahr jedoch positiv entwickeln dürfte. Um das Serviceniveau aufrechtzuerhalten, werden im Jahr 2026 Preiserhöhungen im mittleren einstelligen Bereich erwartet, was mit dem durchschnittlichen jährlichen Wachstum des LTL-Erzeugerpreisindex (PPI) von fast 5 % in den letzten drei Jahrzehnten übereinstimmt. Es wird wichtig sein, den Markt für Komplettladungen im Auge zu behalten, da Preiserhöhungen in der Regel zu einer Verlagerung des Güterverkehrs zurück zu Teilladungen und damit einhergehenden höheren Teilladungsraten führen.
Ozean: Es wird erwartet, dass sich die Kluft zwischen Kapazität und Nachfrage im Jahr 2026 vergrößern wird. Da 1,5 Millionen TEU zur globalen Flotte hinzukommen sollen, wird das Angebot schneller wachsen als die Nachfrage, was das strukturelle Ungleichgewicht auf dem Markt verstärkt. Einfach ausgedrückt: zu viele Schiffe und zu wenig Ladung. Die anhaltenden Störungen im Nahen Osten, die Umleitungen im Suezkanal und die Überlastung der asiatischen und europäischen Häfen bestehen weiterhin. Diese Störungen haben die Kapazitäten trotz des Überangebots auf dem Markt vorübergehend verknappt, da längere Transitzeiten und Hafenstaus die Schiffe beschäftigen und sie nicht im regulären Einsatz sind. Sobald Frachtführer jedoch wieder den Suezkanal anlaufen – der Zeitpunkt ist noch ungewiss –, würde die Überkapazität auf dem Markt nur noch zunehmen, da die Schiffe wieder auf kürzere, effizientere Routen ausweichen würden.
Luftfracht: Die weltweite Nachfrage nach Luftfracht bleibt stark und wird voraussichtlich bis 2026 anhalten, vor allem getrieben durch das Wachstum des E-Commerce außerhalb der Vereinigten Staaten. Der E-Commerce-Versand in die Vereinigten Staaten wurde durch die Abschaffung des zollfreien Versands und die allgemeine wirtschaftliche Lage eingeschränkt. Während das Ende der De-minimis-Ausnahmeregelung für Sendungen mit geringem Wert einen deutlichen Einfluss auf den Warenverkehr von China in die USA hatte, haben die Fluggesellschaften reagiert, indem sie die Kapazität auf der betroffenen Handelsroute reduziert haben. Dieses Problem wurde zwar kurzfristig angegangen, könnte sich aber Anfang 2026 auf die Jahresvergleiche auswirken und möglicherweise zu einer Konsolidierung großer Unternehmen oder einer weiteren Verlagerung von Produktionsstätten in die nähere Umgebung führen, da sich die Einzelhändler anpassen.
Intermodalverkehr und Schienenverkehr in den USA: Der Kostenvorteil des intermodalen Verkehrs gegenüber dem Lkw-Transport über lange Strecken liegt weiterhin zwischen 10 und 15 %, selbst in Zeiten anhaltend niedriger Lkw-Frachtraten. Die längere Transportzeit der Bahn stellt nach wie vor ein Hindernis für zeitkritische Güter dar, doch die verbesserte Zuverlässigkeit macht sie für Versender, die mit ein bis drei zusätzlichen Transporttagen rechnen können, praktikabler. C.H. Robinson bietet einen beschleunigten intermodalen Service an, der in der Regel etwa 10 % weniger kostet als eine LKW-Ladung, ohne dass die gleiche Transitzeitkonzession erforderlich ist.
Praktischer Tipp: Erwägen Sie eine Diversifizierung Ihrer Beschaffungsquellen und bleiben Sie bei Ihren Beschaffungsstrategien flexibel. Behalten Sie die Änderungen der Transportkosten über die verschiedenen Verkehrsträger hinweg genau im Auge. Der Einsatz von KI, wie beispielsweise C.H. Robinson Agentic Lieferkette Solutions, zur Sicherstellung diversifizierter Frachtführerstrategien und Szenarioplanung kann Unternehmen dabei helfen, Kosten zu kontrollieren und Zuverlässigkeit aufrechtzuerhalten, wenn sich die Marktbedingungen im Jahr 2026 ändern.
2. Die Handelspolitik bleibt ein anhaltendes Risiko für die Marktstabilität.
Die sich rasch ändernden US-Zölle waren der bedeutendste Schock für Lieferkette im Jahr 2025. Die Handelspolitik beeinflusst den Markt weiterhin stark; es werden neue Zölle und weitere Handelsabkommen erwartet, die Details sind jedoch noch ungewiss. Weitere politische Anpassungen sind im Jahr 2026 wahrscheinlich, was die Unsicherheit verlängern und das Beschaffungs- und Handelsverhalten beeinflussen wird. Verlader sollten die Zollsätze, die die Kosten erheblich beeinflussen, genau im Auge behalten, insbesondere wenn Zölle auf bestimmte Rohstoffe oder Waren aus bestimmten Ländern erhoben werden. Diese makroökonomischen Bedingungen und unerwartete Handelsentscheidungen werden weiterhin ein ständiges Risiko für die Marktstabilität darstellen.
Ozean: Der globale Containerhandel wird im Jahr 2026 voraussichtlich moderat wachsen, wobei die regionale Entwicklung je nach wirtschaftlicher Lage und Handelsströmen unterschiedlich ausfällt.
- Die nordamerikanischen Importe aus Asien dürften weiterhin stark bleiben, doch sich wandelnde Handelspolitiken und neue Zölle verändern die Beschaffungsmuster. Die zunehmenden Spannungen zwischen den USA und China beschleunigen eine Verlagerung hin zu Südostasien, Indien und nahegelegenen Märkten wie Mexiko, wodurch Chinas Anteil an den US-Importen sinkt.
- In Europa wird die Nachfrage aufgrund des schleppenden BIP-Wachstums weiterhin gebremst sein, während Südamerika vereinzelt zusätzliche Chancen bietet.
Insgesamt sollten sich Verlader auf anhaltende, politisch bedingte Volatilität einstellen, die die langfristige Beschaffungs- und Lieferkettenplanung erschweren wird.
Nordamerikanischer grenzüberschreitender Handel (USA-Mexiko, USA-Kanada): Es wird erwartet, dass Mexiko im Jahr 2026 seine Rolle als wichtigstes Nearshoring-Zentrum weiter ausbauen wird, insbesondere in der Automobil- und Computer-/Elektronikfertigung. Die Produktionskapazität dürfte deutlich steigen, sobald die für 2024–25 angekündigten Projekte in Betrieb gehen. Dies wird die nordamerikanische Lieferkette weiterhin umstrukturieren. Statt dass so viele Waren chinesischen Ursprungs über US-Häfen fließen, werden künftig mehr Fertigwaren und Zwischenprodukte aus Mexiko in Richtung Norden transportiert.
Kanadas Rolle erweitert sich auf zwei Ebenen: als Partner in der Energiewende-Lieferkette (kritische Mineralien, Elektrofahrzeuge) und als ausgleichender Partner für die Diversifizierung der US-Beschaffung. Der direkte Handel zwischen Kanada und Mexiko ist zwar mengenmäßig noch gering, dürfte aber zunehmen, da kanadische Rohstoffe und Teile in die mexikanische Fertigung einfließen und dabei das eingleisige Eisenbahnnetz der Canadian Pacific Kansas City (CPKC) als Nord-Süd-Rückgrat nutzen.
Die Kapazitätsengpässe an den Grenzen werden auch 2026 ein entscheidendes Thema bleiben.
Praktischer Tipp: Beobachten Sie die Entwicklungen im Welthandel genau – insbesondere jene, die wichtige Regionen wie China, Südostasien, Indien, Mexiko und Kanada betreffen –, um Risiken zu minimieren und Beschaffungsentscheidungen zu optimieren. Planen Sie proaktiv alternative Routen und grenzüberschreitende Logistik, insbesondere im Hinblick auf die voraussichtlich anhaltenden Kapazitätsengpässe an den Grenzen und die durch politische Maßnahmen bedingte Volatilität im Jahr 2026.
3. Betriebskostendruck und regulatorische Auswirkungen stellen Frachtführer und Verlader vor Herausforderungen.
Während viele betriebliche Kostensteigerungen und regulatorische Auswirkungen für Frachtführer direkte Auswirkungen auf den Lkw-Verkehr haben, werden andere Verkehrsträger und Dienstleistungen indirekte Auswirkungen spüren, da sich die verringerte Kapazität und die höheren Preise auf die gesamte Lieferkette auswirken.
Regulatorisches Umfeld: Mehrere kürzlich angekündigte Regulierungen werden im Jahr 2026 ein Faktor für das Frachtführer-Angebot sein.
- Zölle auf schwere Nutzfahrzeuge, Stahl und Aluminium: Der Zoll auf Metalle ist bereits seit dem größten Teil des Jahres 2025 in Kraft, und der Zoll auf schwere Nutzfahrzeuge wird voraussichtlich am 1. November 2025 in Kraft treten.
- Änderungen für gewerbliche Fahrerlaubnisse (CDL) für Fahrer mit Wohnsitz außerhalb des jeweiligen Bundesstaates: einschließlich strengerer Regeln für die Erneuerung von CDLs für Fahrer, die in einem anderen Land oder Bundesstaat wohnen.
- Englischkenntnisse für Fahrer: Eine Sicherheitsvoraussetzung, die dazu führt, dass Fahrer, die nicht ausreichend auf Englisch kommunizieren können, aus dem Dienst genommen werden.
- Modernisierung der FMCSA-Registrierung: Eine Verbesserung der Website der Federal Motor Frachtführer Safety Administration (FMCSA) durch die Einführung einer Gesichtserkennungspflicht.
- H-2B-Visa: Eine Aussetzung der Ausstellung bestimmter Arbeitsvisa, die einige Fahrer für die Tätigkeit in den Vereinigten Staaten benötigen.
Diese Regelungen werden jeweils dazu beitragen, die Zahl der Neuzugänge zum Frachtführer im Jahr 2026 zu reduzieren oder zu verhindern. Die kumulativen Auswirkungen werden sich voraussichtlich im Laufe des Jahres verstärken.
Flottengröße: Die Bestellungen für Sattelzugmaschinen der Klasse 8 bleiben verhalten. Die Hersteller haben neue Technologien entwickelt, um die US-Emissionsvorschriften für schwere Nutzfahrzeuge ab 2027 zu erfüllen, haben aber mit der Serienproduktion gewartet, bis Gewissheit darüber besteht, ob diese Vorschriften auch tatsächlich durchgesetzt werden. Die Überprüfung der Standards für 2027 durch die US-Umweltschutzbehörde (EPA) ist noch nicht abgeschlossen. Falls die Emissionsnormen verschärft werden, wird erwartet, dass in der zweiten Jahreshälfte bereits Anlagen des Jahres 2026 vorab beschafft werden, um den zusätzlichen Kosten für Anlagen des Jahres 2027 zuvorzukommen.
Auswirkungen auf Kapazität und Preise: Es wird erwartet, dass die kumulativen Auswirkungen von Regulierungen und höheren Betriebskosten den Rückgang der Frachtführer auf dem Markt beschleunigen werden. Eine stetige Kapazitätsreduzierung dürfte dann zu moderaten Preiserhöhungen führen. Änderungen der Spotkurse beeinflussen tendenziell die Vertragskurse, wobei diese Dynamik je nach Phase des Marktzyklus variiert. Generell lässt sich sagen, dass bei einem Übergang von einem weichen zu einem angespannten Markt die vertraglich vereinbarten Zinssätze den Spot-Zinssätzen stärker folgen als bei einem Übergang von einem angespannten zu einem weichen Markt.
Es wird erwartet, dass der Spotmarkt im ersten Quartal 2026 im Jahresvergleich unverändert bleibt und anschließend in jedem Quartal langsam ansteigt. Die vertragliche Preisgestaltung wird von den Marktbedingungen, verladerspezifischen Variablen und dem Zeitpunkt der Verlängerungen abhängen; es werden jedoch keine signifikanten Preiserhöhungen im Jahr 2026 im Vergleich zu 2025 erwartet.
C.H. Robinson bewertet unsere Spotmarktprognose jeden Monat auf Basis der wirtschaftlichen und marktbezogenen Bedingungen. Die aktuellste Prognose finden Sie im Abschnitt „LKW-Ladungen“ des neuesten C.H. Robinson Edge Reports.
Saisonale Einflüsse: Eine Dynamik, die sich im Jahr 2025 abzeichnete und sich voraussichtlich im Jahr 2026 noch verstärken wird, ist der kurzfristige Druck auf Kapazität und Preise während saisonaler Ereignisse – sowohl erwarteter (wie die Roadcheck Week des Verkehrsministeriums oder die Obst- und Gemüsesaison) als auch ungeplanter (wie wetterbedingte Störungen oder Importspitzen). Solange der Markt im Verhältnis zu den anhaltend schwachen Frachtmengen ein Überangebot aufweist, werden diese Schocks nur von kurzer Dauer sein. Sobald der Markt ein Gleichgewicht erreicht hat, könnten sie stärkere Schwankungen bei Servicequalität und Preisen auslösen.
Praktischer Tipp: Planen Sie entsprechend, sowohl im Hinblick auf die Jahrestrends als auch auf diese vorübergehenden Störungen. Trotz eines für Verlader vergleichsweise günstigen Umfelds prognostiziert C.H. Robinson für 2026 einen geringen einstelligen Anstieg der Spotraten. Eine Rationalisierung Ihrer Frachtführerbasis vor dem RFP-Prozess ist eine effektive Methode, um die Lieferkettenkosten zu senken und gleichzeitig Anbieter zu identifizieren, die am besten zu Ihren strategischen Zielen passen.
4. Die Widerstandsfähigkeit der Lieferkette wird ein Wettbewerbsvorteil sein.
Angesichts der schwächeren Verbrauchernachfrage und der Unsicherheit bezüglich der Zölle stehen die Verlader vor der Herausforderung, die Stabilität der Lieferkette aufrechtzuerhalten und die Kosten zu optimieren. Zu den wichtigsten Strategien gehören die Verlagerung des Güterverkehrs, die Konsolidierung des Güterverkehrs, die Rationalisierung der Frachtführerbasis, die Reduzierung manueller Eingriffe und die Nutzung von Technologie für die Szenarioplanung. Diese proaktiven Maßnahmen sind effektiver als einfach nur auf niedrigere Marktzinsen zu hoffen. Trends wie Reshoring, Nearshoring und die Diversifizierung der Lieferkette gewinnen an Bedeutung, um die Auswirkungen von Zöllen abzumildern, bringen aber neue operative Komplexitäten mit sich. Stabilisierte Frachtraten und ausreichende Kapazitäten bieten den Verladern die Möglichkeit, ihre Netzwerke zu optimieren und ihre Widerstandsfähigkeit für das kommende Jahr zu stärken.
Wenn die naheliegenden Einsparmöglichkeiten durch Senkung der Transportkosten nicht mehr gegeben sind, bedeutet das nicht, dass keine Kosteneinsparungspotenziale mehr bestehen. Verlader, die ihre Widerstandsfähigkeit stärken und die Kosten im Jahr 2026 kontrollieren wollen, sollten unabhängig vom Marktzyklus auf die Schaffung nachhaltiger Einsparungen hinarbeiten. Für Unternehmen, die strukturelle Kostenvorteile erzielen wollen, bieten sich drei zentrale Handlungsfelder: Transportstrategie, Prozessänderung sowie Daten- und Entscheidungsanalyse.
Transportstrategie – Design an Marktrealität anpassen: Eine resiliente Transportstrategie beginnt mit dem Verständnis dessen, was man kontrollieren kann und was nicht. Preiszyklen, Kapazität und globale Ereignisse sind externe Faktoren, die außerhalb jeglicher Kontrolle liegen können, aber Vertragsgestaltung, Konsolidierung und Netzwerkdesign sind interne Hebel.
- Rationalisieren Sie Ihre Frachtführer-Basis: Weniger, dafür stärkere Partnerschaften führen langfristig zu besserer Leistung und geringeren Kosten. Strategische Partnerschaften ermöglichen es Anbietern, Dienstleistungen zu bündeln und auch in turbulenten Zeiten wettbewerbsfähige Preise anzubieten. Daraus ergeben sich auch Vorteile in Bezug auf Effizienz und Kommunikation.
- Berücksichtigen Sie die Vorlaufzeiten bei Ausschreibungen: Jahrelange Forschung zeigt, dass längere Vorlaufzeiten zu niedrigeren Preisen und einer höheren Annahmequote der ausgeschriebenen Mengen durch die Anbieter führen. Der Gütertransport ist auf Positionierungsausrüstung angewiesen, und ohne die richtige Planung kann eine Umpositionierung in letzter Minute teuer oder unter Umständen unmöglich sein.
Prozessveränderung – Verschwendung und manuelle Eingriffe eliminieren: Ineffizienz in Prozessen ist oft ein unsichtbarer Kostenfaktor. Selbst in einem Umfeld stabiler Preise entgehen Verladern durch Zeit-, Arbeits- und Ausführungslücken Gewinnmargen. Die Möglichkeiten zur Prozessoptimierung sind für jede Lieferkette individuell, aber hier sind einige Beispiele, die auch in turbulenten Zeiten für Stabilität sorgen können.
- Automatisierung und Transparenz: Durch die Digitalisierung von Sendungsverfolgung, Ausschreibungsverfahren und Ausnahmebehandlung werden manuelle Eingriffe reduziert und die Genauigkeit verbessert. Die Identifizierung arbeitsintensiver, sich wiederholender Aufgaben ist ein guter erster Schritt, um Bereiche mit großem Automatisierungspotenzial zu ermitteln.
- Bereichsübergreifende Abstimmung: Sicherstellen, dass Einkauf, Transport, Finanzen und andere Abteilungen gemeinsame Leistungskennzahlen verwenden, damit Einsparungen in einem Bereich nicht zu Kosten in einem anderen Bereich führen. Die Abstimmung dieser Geschäftsfunktionen verringert Reibungsverluste und ermöglicht Synergien bei der Zusammenarbeit.
Daten und Entscheidungsfindung – Wissen in Handeln umsetzen: Die meisten Unternehmen verfügen über Daten, die oft übersehen oder unzureichend genutzt werden. Datengetriebene Organisationen wandeln Informationen in leistungsstarke Werkzeuge um, um Kosten nicht nur zu überwachen, sondern auch zu kontrollieren. Hier sind einige Beispiele dafür.
- Digitale Zwillingssysteme: Innovative Unternehmen erstellen ein Duplikatsystem, das parallel zu den Live-Daten läuft und es ihnen ermöglicht, die gesamten Landekosten auf der Grundlage verschiedener hypothetischer Situationen zu modellieren. Dies ermöglicht eine genaue Bewertung der Auswirkungen unter Berücksichtigung der nachgelagerten Risiken.
- Predictive Analytics: Der Einsatz von KI und Prognosetools zur Antizipation der zukünftigen Nachfrage auf jeder Fahrspur kann interne Kennzahlen verbessern und Transportpartnern genauere und besser planbare Mengen liefern. Verbesserte Aufklärung kann zu wettbewerbsfähigeren Preisen, weniger Inhaftierungen und Nebenkosten sowie weniger Reibungsverlusten führen.
Praktischer Tipp: Investieren Sie proaktiv in digitale Szenarioplanung und überprüfen Sie regelmäßig Ihren Modalmix und Ihre Frachtführerbasis, um zollbedingten Störungen und sich ändernder Nachfrage einen Schritt voraus zu sein. Durch die Kombination von Strategien zur Frachtkonsolidierung mit technologiegestützter Transparenz und flexibler Beschaffung (wie Nearshoring und Diversifizierung) können sich Führungskräfte schnell an Marktveränderungen anpassen, Kosten optimieren und die Widerstandsfähigkeit der gesamten Lieferkette für das kommende Jahr stärken.
Wichtige Maßnahmen, die Sie jetzt für Ihre Lieferkette im Jahr 2026 ergreifen sollten
Richten Sie Ihre Fracht strategisch aus: Verlader sollten das Jahr 2026 nicht als ein Jahr des „Status quo“ betrachten. Da Zölle, regulatorische Änderungen und saisonale Schocks die Volatilität erhöhen, sollten die Vertragsstrategien flexibel sein. Pauschalverträge für alle Ihre Strecken können die Flexibilität einschränken und zu unvorhersehbaren Kosten führen, wenn Frachtführer uneinheitliche Fracht ablehnt, und diese landet mit geringer Vorlaufzeit auf dem Spotmarkt. Der optimale Ansatz ist eine kombinierte Beschaffung: die Sicherung von Kernrouten durch Verträge und die Bündelung von Spotfracht für opportunistische Käufe in Märkten, in denen die Preise sinken. Das Timing ist entscheidend. Um sowohl Service als auch Kosten zu optimieren, sollten Angebotsanfragen an erwarteten Tarifzyklen und nicht an starren Jahreskalendern ausgerichtet werden.
Seien Sie flexibel in Bezug auf die Transportmittel: Die relative Wettbewerbsfähigkeit der Transportmittel wird sich auch 2026 weiterentwickeln, wobei der Lkw-Transportmarkt als Indikator für die gesamte Branche dient. Wenn sich die Angebots- und Nachfragedynamik im Lkw-Transportbereich zu verknappen beginnt, werden die Preise steigen. Mit diesem Wandel ist zu erwarten, dass sich die intermodalen Frachtraten anpassen, um wettbewerbsfähig zu bleiben. Kleinere Sendungen werden auf LTL umgestellt, was das Volumen erhöht und den Druck auf den gemeinsamen Frachtführer steigert. Die Kapazitätsengpässe im Lkw-Transport werden sich auf alle Verkehrsträger auswirken und zu Hafenstaus sowie einer geringeren Schiffseffizienz beitragen. Mit sinkender Effizienz werden Güter mit höherer Priorität voraussichtlich per Luftfracht transportiert. Unabhängig davon, welches Transportmittel ein Verlader primär nutzt, wird die Überwachung des Lkw-Transportmarktes im Jahr 2026 unerlässlich sein.
Lagerstrategien überdenken: Da die Verbrauchernachfrage nachlässt und Zölle die Importströme verändern, müssen Verlader möglicherweise ihre Lagerstrategien überdenken. Die während der Pandemiezeit angelegten „Für-alle-Fälle“-Lagerbestände weichen Hybridmodellen, die übermäßige Lagerkosten begrenzen und die Waren näher an die Kunden bringen. Im Jahr 2026 werden resiliente Netzwerke auf regionaler Verteilung, grenzüberschreitender Diversifizierung und Konsolidierungsprogrammen basieren, um Engpässe zu beseitigen. Verlader sollten Netzwerkmodellierung oder digitale Zwillingstests nutzen, um Kompromisse bei der Auswahl von Beschaffungsstandorten, der Lagerplatzierung und den Transportkosten zu bewerten.
Kartieren Sie kritische Schwachstellen: Die Unsicherheit wird auch 2026 hoch bleiben. Zu den potenziellen Risiken zählen Arbeitskämpfe in Häfen oder Eisenbahnen, geopolitische Konflikte, die wichtige Schifffahrtswege beeinträchtigen, und klimabedingte Ereignisse wie extreme Wetterereignisse, die zu Kapazitätsausfällen führen. Verlader sollten proaktiv kritische Schwachstellen in ihrer Lieferkette identifizieren, alternative Routen oder Lieferanten ermitteln und im Voraus Notfallvereinbarungen aushandeln. Risikomanagement ist keine reaktive Funktion mehr. Es muss in den Budgetierungs- und Beschaffungszyklus eingebettet werden.
Neue Technologien sollten genutzt werden: KI-gestützte Prognosen, zentralisiertes Bestellmanagement und durchgängige Transparenz sollten die grundlegenden Erwartungen sein. Transparenz bedeutet nicht nur zu wissen, wo sich die Fracht befindet; es geht auch um Entscheidungsgeschwindigkeit und Umsetzung. Im Jahr 2026 sollten Verlader der Planung auf Artikelebene Priorität einräumen, um eine präzisere Bestandskontrolle und vorausschauende Analysen zu ermöglichen und so proaktiv auf Störungen reagieren zu können. Die Zusammenarbeit mit einem Logistikdienstleister, der die neueste Lean-KI-Technologie eingesetzt hat und Ihnen sofort eine Agentic Lieferkette bereitstellen kann, verschafft Ihrem Unternehmen einen Wettbewerbsvorteil in einem sich wandelnden Markt.
Im Jahr 2026 werden die Verlader einem Markt gegenüberstehen, der weniger von galoppierender Volatilität als vielmehr von strukturellen Kräften wie Zöllen, Handelspolitik, saisonalen Schocks und regulatorischer Unsicherheit geprägt sein wird. Der Erfolg wird sich aus der Balance zwischen strategischer Beschaffung und Spotmarktchancen, der aktiven Optimierung des Verkehrsmittelmixes bei sich verändernden relativen Kostenvorteilen und der Stärkung der Lagerhaltung zur Abfederung von Störungen ohne Überbeanspruchung des Betriebskapitals ergeben.
Technologie und Transparenztools sind keine Alleinstellungsmerkmale mehr, sondern eine unverzichtbare Infrastruktur, die es Verladern ermöglicht, Veränderungen vorherzusehen, schnell zu handeln und in einem unsicheren globalen Frachtumfeld widerstandsfähig zu bleiben.
- 1. Stabilisierung der Marktzinsen trotz anhaltender Unsicherheit
- 2. Die Handelspolitik bleibt ein anhaltendes Risiko für die Marktstabilität.
- 3. Betriebskostendruck und regulatorische Auswirkungen stellen Frachtführer und Verlader vor Herausforderungen.
- 4. Die Widerstandsfähigkeit der Lieferkette wird ein Wettbewerbsvorteil sein.
- Wichtige Maßnahmen, die Sie jetzt für Ihre Lieferkette im Jahr 2026 ergreifen sollten