Perspectivas del mercado de carga para 2026
Cuatro consideraciones para su estrategia de cadena de suministro
-

-

-

-

-
Copiar al portapapeles

- 1. Estabilización de la tasa de mercado en medio de la incertidumbre persistente
- 2. La política comercial sigue siendo un riesgo persistente para la estabilidad del mercado
- 3. Las presiones de los costos operativos y los impactos regulatorios desafían a los transportadores y transportistas
- 4. La resiliencia de la cadena de suministro será un beneficio competitivo
- Acciones clave a tomar ahora para su cadena de suministro en 2026
1. Estabilización de la tasa de mercado en medio de la incertidumbre persistente
Luego de varios años de volatilidad impulsada por las réplicas de la pandemia, la inflación y la inestabilidad geopolítica, las tarifas de transporte en la mayoría de los modos se estabilizaron y se espera que cambien solo levemente en 2026. Las presiones de costos de la inflación, la mano de obra y el cumplimiento normativo permanecen, pero los transportistas pueden continuar beneficiar de un mercado más equilibrado. Si bien las tarifas al contado alcanzaron lo que podría considerar el piso, es probable que la presión continua sobre la oferta de transportadora resulte en ligeros aumentos de tarifas. Se insta a los transportistas a incorporar flexibilidad en sus estrategias, diversificar el abastecimiento y alinear las adquisiciones con los ciclos del mercado para garantizar la confiabilidad y gestionar los costos.
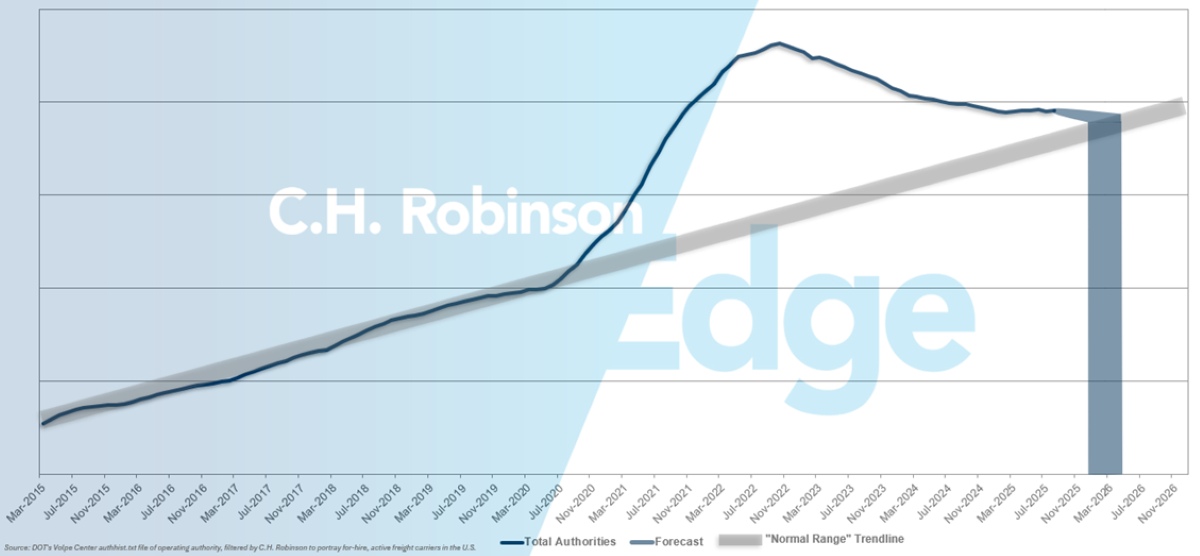
Transporte por carretera en EE. UU.: Con poca evidencia de un aumento material en los volúmenes de carga en 2026, se espera que la capacidad de carga de camiones vuelva a niveles más estandarizados en la primera mitad del año.
C.H. Robinson pronóstico de las autoridades de la FMCSA transportadora
Se espera que el tonelaje inferior a un camión (LTL) siga siendo ligeramente negativo interanual durante el primer semestre de 2026, pero se flexione positivamente en el segundo semestre. Para mantener los niveles de servicio, se esperan aumentos de precios de un dígito medio en 2026, lo que se alinea con el crecimiento promedio interanual de casi el 5% en el índice de precios al productor (IPP) LTL durante las últimas tres décadas. Será importante monitorear el mercado de carga de camiones, ya que los aumentos de precios generalmente resultan en que la carga vuelva a LTL y también en mayores aumentos de tarifas LTL.
Océano: Se espera que la brecha entre la capacidad y la demanda se amplíe en 2026. Con 1,5 millones de TEU programados para unir a la flota mundial, el crecimiento de la oferta superará la demanda, reforzando el desequilibrio estructural del mercado. En pocas palabras, demasiados barcos y poca carga. Persisten las continuas interrupciones en Oriente Medio, los desvíos del Canal de Suez y la congestión en los puertos asiáticos y europeos. Estas interrupciones redujeron temporalmente la capacidad, a pesar del exceso de oferta del mercado, ya que los tiempos de tránsito más largos y la congestión portuaria mantienen a los buques ocupados y fuera de rotación regular. Sin embargo, una vez que las transportadoras regresen al Canal de Suez, cuyo momento sigue siendo incierto, el exceso de capacidad en el mercado solo aumentaría a medida que los buques vuelvan a rutas más cortas y eficientes.
Aire: La demanda mundial de carga aérea sigue siendo fuerte y se espera que continúe en 2026, impulsada principalmente por el crecimiento del comercio electrónico fuera de los Estados Unidos. Los envíos de comercio electrónico a los Estados Unidos se vieron limitados por la eliminación del envío libre de impuestos y el panorama económico más amplio. Si bien el fin de la exención de minimis para envíos de bajo valor tuvo un impacto pronunciado en China-EE. , las aerolíneas se ajustaron reduciendo la capacidad en la afectada Ruta Comercial. Si bien este problema se abordó a corto plazo, podría afectar las comparaciones interanuales a principios de 2026 y puede impulsar la consolidación masiva o un mayor nearshoring a medida que los minoristas se adaptan.
Intermodal y ferrocarril de EE. UU.: El beneficio de costos de la carga intermodal sobre la carga de camiones de larga distancia se mantiene entre el 10 y el 15%, incluso durante periodos de bajas tasas de carga de camiones prolongadas. El tiempo de tránsito más lento del ferrocarril sigue siendo una barrera para el transporte de mercancías sensible al tiempo, pero la confiabilidad mejorada lo hace más viable para los transportistas que pueden planear alrededor de uno a tres días adicionales en tránsito. C.H. Robinson ofrece un servicio intermodal acelerado que generalmente cuesta aproximadamente un 10% menos que la carga de un camión sin requerir la misma concesión de tiempo de tránsito.
Consejo práctico: Considere diversificar su abastecimiento y mantener ágil con sus estrategias de adquisición, vigilando de cerca los cambios en las tarifas de transporte en diferentes modos. Aprovechar la IA, como C.H. Robinson Agentic cadena de suministro Solutions, para garantizar estrategias diversificadas de transportadora y planeación de escenarios puede ayudar a las compañías a gestionar costos y mantener la confiabilidad a medida que cambian las condiciones del mercado en 2026.
2. La política comercial sigue siendo un riesgo persistente para la estabilidad del mercado
Los rápidos cambios en los aranceles estadounidenses fueron el impacto más significativo para la cadena de suministro en 2025. La política comercial continúa influyendo fuertemente en el mercado, con nuevos aranceles y más acuerdos comerciales esperados, pero los detalles aún son inciertos. Es probable que en 2026 se realicen más ajustes de política, lo que prolongará la incertidumbre e influirá en el comportamiento del abastecimiento y el comercio. Los transportistas deben seguir de cerca las tasas arancelarias que afectan significativamente los costos, especialmente cuando las tarifas se dirigen a productos básicos específicos o bienes de países específicos. Estas condiciones macroeconómicas y decisiones comerciales inesperadas seguirán siendo una fuente constante de riesgo para la estabilidad del mercado.
Océano: Se prevé que el comercio mundial en contenedores crezca modestamente en 2026, con un desempeño regional que variará según las condiciones económicas y los flujos comerciales.
- Las importaciones de América del Norte desde Asia deberían seguir siendo fuertes, pero la evolución de las políticas comerciales y los nuevos aranceles están remodelando los patrones de abastecimiento. El aumento de las tensiones entre Estados Unidos y China está acelerando un cambio hacia el sudeste asiático, India y mercados cercanos como México, reduciendo la participación de China en las importaciones estadounidenses.
- En Europa, la demanda seguirá limitada por el lento crecimiento del PIB, mientras que América del Sur presentará focos de oportunidades incrementales.
En general, los transportistas deben preparar para la continua volatilidad impulsada por las políticas, lo que complicará la planeación de las adquisiciones y la cadena de suministro a largo plazo.
Transfronterizo de América del Norte (EE. UU.-México, EE. UU.-Canadá): En 2026, se espera que México profundice su papel como centro principal de nearshoring, especialmente en la fabricación de automóvil y computadoras/productos electrónicos. Se prevé que la capacidad de producción aumente significativamente a medida que los proyectos anunciados en 2024-25 entren en funcionamiento. Esto continuará recableando la cadena de suministro norteamericana. En lugar de que tantos productos originarios de China fluyan a través de los puertos estadounidenses, más productos terminados y partes intermedias se moverán hacia el norte desde México.
El papel de Canadá se está expandiendo en dos frentes: como socio en la cadena de suministro de transición energética (minerales críticos, vehículos eléctricos) y como socio de equilibrio para la diversificación del abastecimiento en los Estados Unidos. Se espera que el comercio directo entre Canadá y México, aunque menor en volumen, crezca a medida que las materias primas y piezas canadienses alimenten la manufactura mexicana, aprovechando la red ferroviaria de una sola línea de Canadian Pacific Kansas City (CPKC) como columna vertebral norte-sur.
Las limitaciones de capacidad fronteriza seguirán siendo un tema definitorio en 2026.
Consejo práctico: Monitorear de cerca los desarrollos del comercio mundial, especialmente aquellos que afectan a regiones clave como China, el sudeste asiático, India, México y Canadá, para mitigar los riesgos y optimizar las decisiones de adquisición. Planee de manera proactiva rutas alternativas y logística transfronteriza, particularmente en previsión de las limitaciones de capacidad fronteriza en curso y la volatilidad impulsada por las políticas en 2026.
3. Las presiones de los costos operativos y los impactos regulatorios desafían a los transportadores y transportistas
Si bien muchas presiones de costos operativos e impactos regulatorios para transportadora pueden tener un impacto directo en el transporte por carretera, otros modos y servicios sentirán impactos indirectos a medida que la capacidad reducida y las tarifas más altas se extiendan por toda la cadena de suministro.
Entorno regulatorio: Varias regulaciones anunciadas recientemente serán un factor en el suministro de transportadora en 2026.
- Aranceles sobre camiones pesados, acero y aluminio: El arancel sobre los metales estuvo vigente durante la mayor parte de 2025, y se espera que para los camiones pesados entre en vigor el 1 de noviembre de 2025.
- Cambios para licencias de manejar comerciales (CDL) no domiciliadas: Incluir reglas más estrictas sobre la renovación de CDL para conductores que residen en otro país o estado.
- Dominio del idioma inglés para conductores: Un requisito de seguridad que comenzó a poner a los conductores fuera de servicio si no pueden comunicar en inglés lo suficiente.
- Modernización del registro de la FMCSA: Una mejora en el sitio web de la Administración Federal de Seguridad de Transportadores de Motores (FMCSA) que requiere identificación facial.
- Visas H-2B: Una pausa en la emisión de visas de trabajo específicas que algunos conductores usan para operar en los Estados Unidos.
Cada una de estas regulaciones tendrá un impacto en la reducción o prevención de nuevos participantes de transportadores en 2026. Es probable que el impacto acumulativo aumente a lo largo del año.
Tamaño de la flota: Los pedidos de tractores de clase 8 siguen siendo moderados. Los fabricantes desarrollaron una nueva tecnología para cumplir con los requisitos de emisiones de EE. UU. de 2027 para camiones pesados, pero se abstuvieron de ponerla en producción hasta que haya certeza sobre si se aplicarán estas regulaciones. La revisión de la Agencia de Protección Ambiental (EPA) de los estándares de 2027 aún está bajo revisión. Si los estándares de emisiones se endurecen, se espera una compra anticipada de equipos para 2026 en la segunda mitad del año para adelantar a los costos adicionales asociados con los equipos de 2027.
Impacto en la capacidad y las tarifas: Se espera que los efectos combinados de la regulación y los mayores costos operativos aceleren el desgaste de transportadoras del mercado. Se espera que la reducción constante de la capacidad cree aumentos modestos de las tarifas. Los cambios en las tarifas al contado tienden a influir en las tarifas contractuales, aunque esta dinámica varía según la fase del ciclo del mercado. En términos generales, cuando se pasa de un mercado blando a un mercado ajustado, las tasas contractuales siguen más de cerca las tasas al contado que cuando se pasa de un mercado ajustado a un mercado blando.
Se espera que el mercado al contado se mantenga plano interanual en el primer trimestre de 2026, y luego aumente lentamente cada trimestre. Los precios contractuales dependerán de las condiciones del mercado, las variables específicas del remitente y el momento de las renovaciones; sin embargo, no se esperan aumentos significativos de tarifas en 2026 en comparación con 2025.
C.H. Robinson evalúa nuestro pronóstico del mercado al contado cada mes en función de las condiciones económicas y del mercado. Para obtener el pronóstico más reciente, vaya a la sección de carga de camiones en el último Reporte de C.H. Robinson Edge.
Impactos estacionales: Una dinámica que se hizo evidente en 2025, y se espera que se intensifique en 2026, es la presión a corto plazo sobre la capacidad y las tarifas durante los eventos estacionales, tanto esperados (como la Semana de Roadcheck del DOT o la temporada de productos) como no planeados (como interrupciones climáticas o aumentos repentinos de importaciones). Si bien el mercado sigue teniendo un exceso de oferta en relación con los volúmenes de carga obstinadamente suaves, estos choques serán de corta duración. Una vez que el mercado alcance el equilibrio, podrían desencadenar más volatilidad en los niveles de servicio y las tarifas.
Consejo práctico: Planee en consecuencia, tanto para las tendencias de todo el año como para estas interrupciones temporales. A pesar de un entorno razonablemente favorable para los transportistas, C.H. Robinson pronostica un aumento bajo de un solo dígito en las tarifas al contado para 2026. Racionalizar su base transportadora antes del proceso de RFP es un método eficaz para mitigar los costos de la cadena de suministro al tiempo que identifica a los proveedores que mejor se alinean con sus objetivos estratégicos.
4. La resiliencia de la cadena de suministro será un beneficio competitivo
Frente a una demanda más débil de los consumidores y la incertidumbre en torno a las tarifas, los transportistas tendrán el desafío de mantener la estabilidad de la cadena de suministro y optimizar los costos. Las estrategias clave incluyen cambios modales, consolidación de carga, racionalización de la base transportadora, reducción de intervenciones manuales y aprovechamiento de la tecnología para la planeación de escenarios. Estas medidas proactivas son más efectivas que simplemente esperar tasas de mercado más bajas. Tendencias como la relocalización, el nearshoring y la diversificación de la cadena de suministro están ganando impulso para mitigar los impactos arancelarios, aunque introducen nuevas complejidades operativas. Las tarifas estabilizadas y la capacidad adecuada brindarán oportunidades para que los transportistas optimicen las redes y aumenten la resiliencia para el próximo año.
Cuando la fruta madura de la disminución de las tarifas de transporte ya no está disponible, no significa que desaparecieron las oportunidades de ahorro de costos. Los transportistas que quieran reforzar la resiliencia y controlar los costos en 2026 deberían considerar la creación de ahorros sostenibles independientemente del ciclo del mercado. Hay tres áreas principales de oportunidad para las compañías que buscan crear beneficios estructurales de costos: estrategia de transporte, cambio de procesos e inteligencia de datos y decisiones.
Estrategia de transporte: alinear el diseño con la realidad del mercado: Una estrategia de transporte resiliente comienza con la comprensión de lo que puede controlar y lo que no. Los ciclos de tarifas, la capacidad y los eventos globales son fuerzas externas que pueden estar fuera del control de cualquiera, pero la contratación, la consolidación y el diseño de la red son palancas internas.
- Racionaliza tu base transportadora: Menos asociaciones más estables conducen a un mejor rendimiento y menores costos con el tiempo. Las relaciones estratégicas permiten a los proveedores agrupar servicios y ofrecer precios competitivos incluso en tiempos tumultuosos. Esto también tiene beneficios de eficiencia y comunicación.
- Considere los plazos de entrega de las licitaciones: Años de investigación muestran que los plazos de entrega más largos conducen a tarifas reducidas y una mayor aceptación de los volúmenes ofertados por los proveedores. El envío de carga depende del equipo de posicionamiento y, sin la planeación adecuada, el reposicionamiento de última hora puede ser costoso o potencialmente imposible.
Cambio de proceso: eliminación de desperdicios e intervención manual: La ineficiencia del proceso es a menudo un costo invisible. Incluso en entornos de precios estables, los transportistas pierden margen a través de brechas de tiempo, mano de obra y ejecución. Las formas de mejorar los procesos son únicas para cada cadena de suministro, pero aquí hay algunos ejemplos que también pueden crear estabilidad durante tiempos volátiles.
- Automatización y visibilidad: Digitalice el seguimiento de envíos, la licitación y la gestión de excepciones para reducir la intervención manual y mejorar la precisión. Identificar tareas repetitivas y que requieren mucha mano de obra es un buen primer paso para identificar áreas estables para la automatización.
- Alineación multifuncional: Cerciorar de que los departamentos de compras, transporte, finanzas y otros compartan métricas de rendimiento, para que los ahorros en un área no generen costos en otra. La alineación entre estas funciones comerciales disminuye la fricción y permite sinergias cuando se trabaja en conjunto.
Datos y toma de decisiones: convertir el conocimiento en acción: La mayoría de las compañías tienen datos que a menudo se pasan por alto o se infrautilizan. Las organizaciones basadas en datos convierten la información en herramientas poderosas no solo para monitorear sino también para controlar los costos. Aquí hay algunos ejemplos de cómo.
- Sistemas de gemelos digitales: Las compañías de vanguardia están creando un sistema duplicado que se ejecuta en paralelo a los datos en tiempo real, lo que les permite modelar los costos totales en destino en función de varias situaciones hipotéticas. Esto permite una evaluación precisa del impacto al tiempo que se tienen en cuenta los riesgos posteriores.
- Análisis predictivo: El uso de IA y herramientas de pronóstico para anticipar la demanda futura en cada carril puede aumentar las métricas internas, así como proporcionar a los socios de transporte volúmenes más precisos y planificables. El aumento de la inteligencia puede conducir a tarifas más competitivas, disminución de la detención y los accesorios y reducción de la fricción.
Consejo práctico: Invierta de manera proactiva en la planeación de escenarios digitales y revise de manera regular su combinación modal y su base de transportadoras para adelantar a las interrupciones impulsadas por las tarifas y la demanda cambiante. Al combinar estrategias de consolidación de carga con visibilidad habilitada por tecnología y abastecimiento flexible (como nearshoring y diversificación), los líderes pueden adaptar rápidamente a los cambios del mercado, optimizar costos y fortalecer la resiliencia general de la cadena de suministro para el próximo año.
Acciones clave a tomar ahora para su cadena de suministro en 2026
Alinee estratégicamente su carga: Los transportistas deben evitar tratar 2026 como un año de "statu quo". Con los aranceles, los cambios regulatorios y los choques estacionales que impulsan la volatilidad, las estrategias de contratación deben ser flexibles. Los contratos generales para todas sus rutas pueden limitar la agilidad y resultar en imprevisibilidad de costos cuando se otorga una carga inconsistente que rechaza a transportadora, y termina en el mercado al contado con poco tiempo de entrega. El enfoque óptimo será la adquisición combinada: cerciorar las rutas centrales a través de contratos mientras se agrupa el flete al contado para compras oportunistas en mercados donde las tarifas se suavizan. El tiempo importa. Alinee las RFP con los ciclos de tarifas esperados en lugar de calendarios anuales rígidos para optimizar tanto el servicio como el costo.
Sea flexible en todos los modos de transporte: La competencia relativa de los modos seguirá evolucionando en 2026, con el mercado de carga de camiones como el barómetro de toda la industria. Cuando la dinámica de la oferta y la demanda comience a ajustar para la carga de camiones, las tarifas aumentarán. A medida que se produzca este cambio, se espera que las tarifas intermodales se ajusten para seguir siendo competitivas. Los envíos de tamaño pequeño se convertirán a LTL, lo que agregará volumen y presión sobre la transportadora común. Las limitaciones de capacidad de carga de camiones se extenderán a todos los modos, contribuyendo a la congestión portuaria y reduciendo la eficiencia de los buques. A medida que disminuye la eficiencia, es probable que la carga de mayor prioridad se mueva por aire. Independientemente del modo de transporte principal de un cargador, el monitoreo del mercado de carga de camiones será esencial en 2026.
Reevalúe las estrategias de inventario: Con la moderación de la demanda de los consumidores y la remodelación de los aranceles de los flujos de importación, es posible que los transportistas deban reevaluar las estrategias de inventario. Los inventarios "por si acaso" de la era de la pandemia están dando paso a modelos híbridos que limitan los costos de transporte excesivos y posicionan los productos más cerca de los clientes. En 2026, las redes resilientes dependerán de la distribución regional, la diversificación transfronteriza y los programas de consolidación para suavizar los cuellos de botella. Los transportistas deben aprovechar el modelado de red o las pruebas de gemelos digitales para evaluar las compensaciones en las ubicaciones de abastecimiento, la ubicación del inventario y el costo de transporte.
Mapear vulnerabilidades críticas: La incertidumbre seguirá siendo alta en 2026. Los riesgos potenciales incluyen acciones laborales en puertos o ferrocarriles, conflictos geopolíticos que interrumpen rutas marítimas clave y eventos climáticos como el clima extremo que detiene la capacidad. Los transportistas deben mapear de manera proactiva las vulnerabilidades críticas en su cadena de suministro, identificar rutas o proveedores alternativos y negociar previamente los acuerdos de contingencia. La gestión de riesgos ya no es una función reactiva. Debe integrar en el ciclo de presupuestación y adquisición.
Adopte nuevas tecnologías: La previsión impulsada por IA, la gestión centralizada de órdenes de compra y la visibilidad de extremo a extremo deben ser las expectativas básicas. La visibilidad no se trata solo de saber dónde está la carga; se trata de velocidad de decisión y ejecución. En 2026, los transportistas deben priorizar la planeación a nivel de artículo para un control de inventario más preciso y análisis predictivos para permitir respuestas proactivas a las interrupciones. Asociar con un proveedor de logística que implementó la última IA Lean y pueda brindarle instantáneamente una cadena de suministro de agentes, le dará a su negocio un beneficio en un mercado cambiante.
En 2026, los transportistas se enfrentan a un mercado definido menos por una volatilidad galopante y más por fuerzas estructurales como los aranceles, la política comercial, los choques estacionales y la incertidumbre regulatoria. El éxito vendrá de equilibrar las adquisiciones estratégicas con las oportunidades del mercado al contado, optimizar activamente la combinación de modos a medida que cambian los beneficios de costos relativos y fortalecer el posicionamiento del inventario para amortiguar la interrupción sin extender demasiado el capital de trabajo.
La tecnología y las herramientas de visibilidad ya no son diferenciadores, sino infraestructura esencial, que permite a los transportistas anticipar a los cambios, ejecutarlos rápidamente y mantener la resiliencia en un panorama global de carga incierto.
- 1. Estabilización de la tasa de mercado en medio de la incertidumbre persistente
- 2. La política comercial sigue siendo un riesgo persistente para la estabilidad del mercado
- 3. Las presiones de los costos operativos y los impactos regulatorios desafían a los transportadores y transportistas
- 4. La resiliencia de la cadena de suministro será un beneficio competitivo
- Acciones clave a tomar ahora para su cadena de suministro en 2026